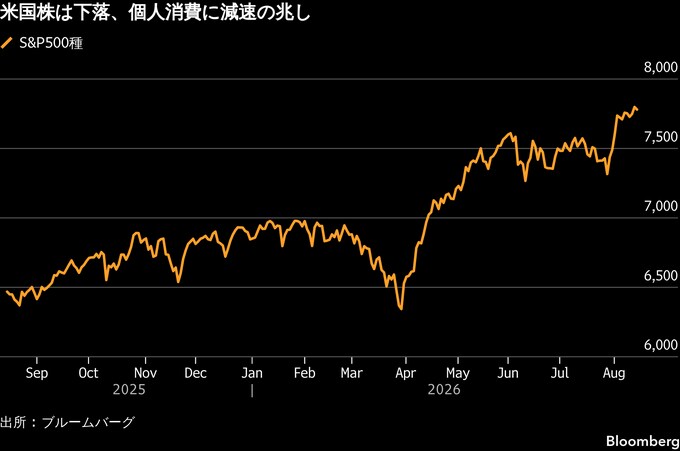
(ブルームバーグ):14日の米株式相場は反落。7月の米小売売上高が大幅減少し、経済の原動力である個人消費の減速が示唆されたことが響いた。米連邦準備制度(FRB)が政策金利を据え置くとの楽観論を打ち消した。
7月の米小売売上高は2025年5月以来の大幅な落ち込みとなった。消費者が自動車やオンライン店舗での購入を控えたことが響いた。米ミシガン大学が発表した8月の消費者マインド指数(速報値)は3カ月ぶりの低下となった。事業環境の悪化やインフレ加速を巡る懸念が強まった。
両経済統計はFRBの早期利上げへの警戒を和らげる一方、米企業にとって好材料とは言えない。S&P500種株価指数は最高値から下げた。ただ、週間ではなお3週連続で上昇した。
eToro(イートロ)のブレット・ケンウェル氏は、単月の個人消費が弱くても、必ずしも景気が急激に悪化していることを意味するわけではないが、雇用統計が期待外れだったことを踏まえると、軽視しにくくなると指摘。低調なインフレ指標も合わせると、FRBに対する利上げ圧力は和らぐはずだと述べた。
「ただし、投資家は望んでいることが本当に望ましいのか、慎重に考えるべきだ」とし、「0.25ポイントの利上げ回避と引き換えに景気が悪化するのでは、あまりに大きな代償だ。景気が底堅さを維持するには、消費者も底堅さを保つ必要がある」と続けた。
ノースライト・アセット・マネジメントのクリス・ザッカレリ氏は、米経済は個人消費への依存度が高いため、消費が大幅に減速すれば、企業利益や株式相場を圧迫する可能性があると指摘。
「しかし、インフレが鈍化し、それによってFRBが政策金利を据え置くことができる環境になれば、足元の強気相場にとって非常に好ましい」と話した。
米シカゴ連銀のグールズビー総裁は、このところのインフレ鈍化に勇気づけられているとした上で、FRB目標の2%に向かってインフレ率が低下しているとの確信を得るには、向こう数カ月にわたって同様の動きを見る必要があるとの認識を示した。
国債
米国債は下落(利回りは上昇)。原油価格の上昇につられる動きとなった。短期債がアウトパフォームし、2年債利回りは週間ベースでは3週連続の低下となった。小売売上高の減少を受けて、今後数カ月のFRB利上げ観測がさらに後退した。
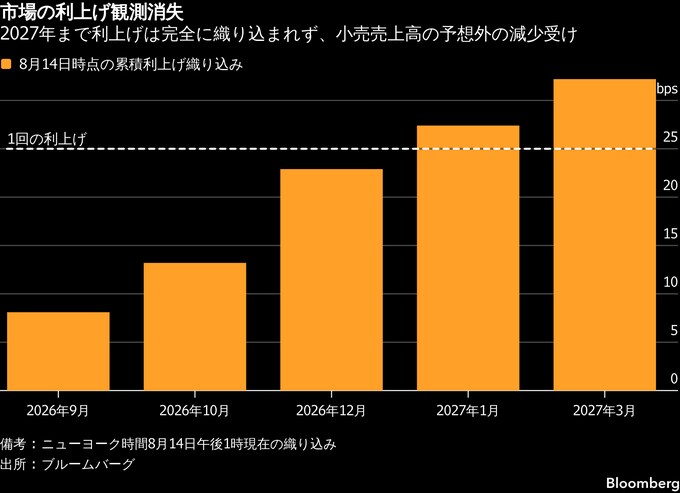
金融政策に敏感な2年債利回りはこの日、一時4.10%を下回り、6月30日以来の低水準を付ける場面もあった。その後は下げ渋る展開となったが、週間では約3ベーシスポイント(bp、1bp=0.01%)の低下。今週発表された7月のインフレ指標が落ち着いた内容となり、来月の利上げおよび2027年半ばまでの追加利上げの観測が後退した。
BMOキャピタル・マーケッツの米金利戦略責任者、イアン・リンジェン氏は「総じて、消費者の健全性を巡り懸念を抱かせる内容だった」と指摘。「FRBが来月に利上げを見送る論拠になる」と述べた。
一方、長期債の利回りは週間でも上昇した。
シット・インベストメント・アソシエーツのブライス・ドティ氏はこうした動きについて、利上げを先送りするのは得策ではないとの見方を反映していると指摘。「弱い経済指標を受けて、利上げ見送りとなればインフレが再燃するとの懸念が生じている」と説明した。
同氏はこうした懸念は的外れだとみているが、懸念が根強く残る限り、「イールドカーブのスティープ化を見込む取引は活発に続く」と語った。
外為
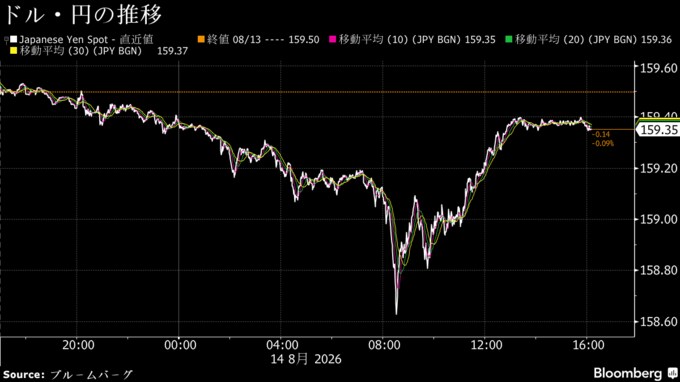
円は対ドルで一時上げ幅を拡大した。日本銀行が今後数カ月以内に利上げするとの観測が強まっており、円相場は上昇基調となった。
円は対ドルで一時、前日比0.6%高い158円60銭まで買われた。政府・日銀による円買い介入への警戒が高まる水準として市場参加者が意識する160円から遠ざかる格好となった。
この日発表された7月の米小売売上高は前月比0.6%減少。2025年5月以来の大幅な落ち込みとなった。消費者が自動車やオンライン店舗での購入を控えたことが響いた。これを背景に、米連邦準備制度(FRB)の利上げ観測が後退した。
ただ、ニューヨークの取引終盤にかけては円はじりじりと上げ幅を縮小した。原油相場の上昇を背景に、米国債利回りが上げに転じた。
市場関係者の金融政策見通しを反映するオーバーナイト・インデックス・スワップ(OIS)市場では、9月までに日銀が利上げする確率を約80%、10月までは完全に織り込んでいる。
ノムラ・インターナショナルの通貨ストラテジスト、宮入祐輔氏は、日銀が来月に利上げを実施すると予想しているものの、利上げによる円の押し上げ効果は限定的になるとの見方を示した。
現在のOIS市場の織り込みを踏まえると、日銀が市場の想定を上回るタカ派姿勢を示し、自らの政策対応によって円高を促すには、9月から連続して利上げを実施するか、12月までに一度の50ベーシスポイント(bp、1bp=0.01%)利上げを実施する必要があると、宮入氏は指摘。しかし、いずれも政策委員会内でコンセンサスを得られる可能性は低いと述べた。
バンク・オブ・ナッソー1982のチーフエコノミスト、ウィン・シン氏は、ドルが既に軟調な今こそ日本当局が行動に踏み切り、追加の為替介入と利上げを実施する好機だと指摘した。 「だからこそ、日銀は思い切った手を打つべきだと考えている」とし、「9月と12月に利上げを実施するべきだ」と話した。
原油
ニューヨーク原油相場は小幅に反発した。前例のない対イラン経済措置を講じるというベッセント米財務長官の発言を見極める動きとなった。
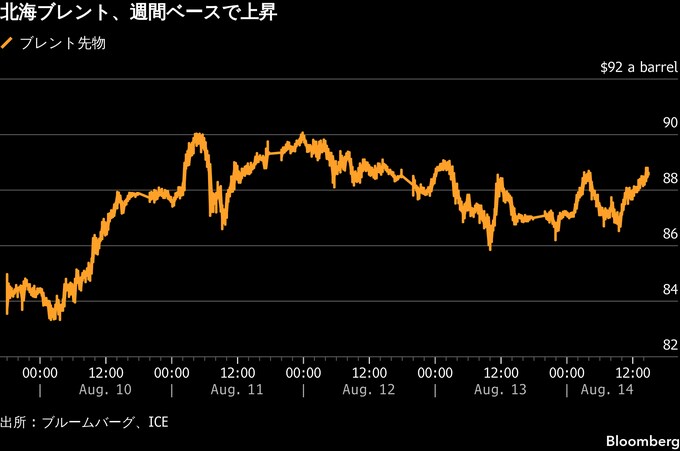
北海ブレント10月限は前日比1.45ドル(1.7%)高の1バレル=88.52ドルで終了。週間ベースでは6%近く上昇した。ウェスト・テキサス・インターミディエート(WTI)9月限は前日比1.15ドル(1.4%)上昇し、82.40ドルで引けた。
米国とイランの合意への進展が停滞する中、市場関係者の間では、ホルムズ海峡を通過する原油の量を確認したいとのムードがあらためて広がっている。
ライト米エネルギー長官はFOXニュースに対し、同海峡を通過する船舶を米軍が護衛する能力は高まっており、原油輸送量の拡大につながっているとの認識を示した。
MSTマーキーのシニアエネルギーアナリスト、ソール・カボニック氏は、新たに大きな展開があるまで原油価格は1バレル=80-90ドルのレンジで推移する可能性が高いと指摘。紛争の行方や域外に出荷される原油の量を巡る不透明感が強く、先行きは依然見通しにくいと述べた。
金
金相場は反発。金スポットは、アジア時間には利益確定売りで軟調に推移していたが、持ち直した。今週発表されたインフレ指標が落ち着いた内容となったことを受け、市場関係者は米金融政策の行方を見極めようとしている。
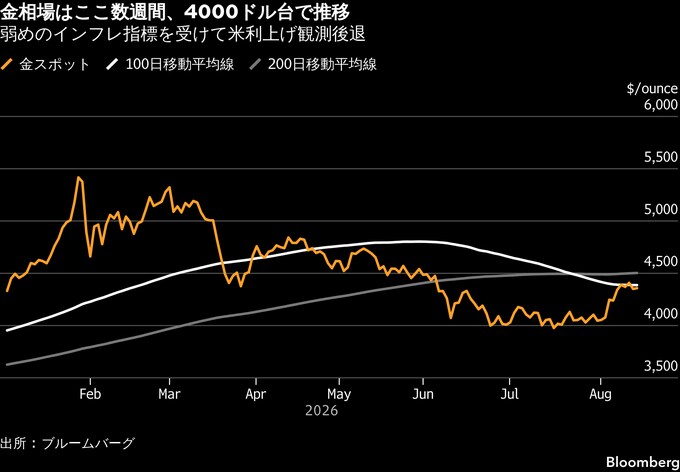
スポット価格は一時、1オンス=4400ドルに迫った。前日は10週間ぶりの高値を付ける場面があった。
バンテージ・マーケッツのシニアアナリスト、ヘベ・チェン氏は「金相場は力強い上昇の後、一服しているようで、トレーダーは利益を一部確定している」と指摘。
「2カ月ぶり高値まで上昇したことで、投資家が利益を確定する自然なタイミングとなった。弱めの米消費者物価指数(CPI)と米生産者物価指数(PPI)を受けた好材料の多くは、既に相場上昇に織り込まれていた」と述べた。
金スポットがここ数週間に1オンス=4000ドルの節目を上回る回復を遂げた背景には、投資家の買い意欲が再び高まったことや、中国を中心とする中央銀行による購入増加がある。
今週前半の上昇により、金スポットは4月以降で初めて100日移動平均線を上回ったが、その後は再びその線を下回った。
オーバーシー・チャイニーズ銀行のストラテジスト、クリストファー・ウォン氏は、リポートで「マクロ環境は一段と改善しているが、ポジショニング面の支援は弱まり、最近の反発後はテクニカル上のモメンタム(勢い)にも過熱感が生じ始めているようだ」と指摘。「現行水準付近で値固めとなるリスクが依然としてある」と付け加えた。
スポット価格はニューヨーク時間午後3時35分現在、前日比26.91ドル(0.6%)高の1オンス=4377.30ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は同16.90ドル(0.4%)高の4437.30ドルで引けた。
欧州
14日の欧州株は一時の上げを失ったものの、最高値付近で取引を終えた。欧州株に投資するファンドには、6カ月ぶりの大規模な資金流入があった。
ストックス欧州600指数は0.2%安。米国で発表された7月の米小売売上高が約1年ぶりの大幅な落ち込みを示すと、同指数はそれまでの上昇分を消した。業種別ではメディア株が上昇を主導、保険やエネルギー株も買いを集めた。一方、ヘルスケア関連銘柄やパーソナルケア関連株は下落した。
インフレ鈍化を示す新たな兆候を受け、来月の米利上げをめぐる懸念は和らいだ。バンク・オブ・アメリカ(BofA)がEPFRグローバルのデータを引用したリポートによると、8月12日までの1週間で欧州株ファンドには12億ドル(約1911億円)が流入した。流入額は2月以降で最大となった。
欧州債は下落。償還期限が長めのフランス債とドイツ債の利回りは大幅に上昇し、一部は約20年ぶりの高水準に押し上げられた。
フランス30年債利回りは一時12ベーシスポイント(bp、1bp=0.01%)上昇して4.85%と、2008年以来の高水準。同年限のドイツ債利回りも同程度上昇して3.73%と、2011年以来の高さとなった。一方、主要なイールドカーブはここ1カ月で最もスティープ化した。
こうした相場変動には明確な材料はなく、夏場の薄商いや週末を控えた利益確定によって値動きが大きくなった可能性が高い。それでも投資家は、中東で戦争が続くなか、政府による多額の借り入れに対する懸念や、インフレ圧力など、より長期的な要因を指摘した。
8月14日の欧州マーケット概観(表はロンドン午後6時現在)
原題:Stocks Halt Rally After Signs of Consumer Slowdown: Markets Wrap(抜粋)
US Treasury Two-Year Yield Falls for a Third Straight Week (2)
Dollar Touches Lowest Since May as Retail Data Dims Fed Bets (1)
Oil Rises as US Warns of More Economic Pressure to Isolate Iran
Gold Steadies Above $4,300 as Traders Weigh Fed Rate-Hike Path
German and French Yields Hit Multiyear Highs Amid Global Selloff
European Stocks Near Record After Largest Inflows in Six Months
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.