(ブルームバーグ):米連邦準備制度は13日、9月14日までの1カ月間について、準備預金管理を目的とした米財務省短期証券(TB)の購入を実施しないと発表した。金融システム内の銀行準備預金の水準について、金融当局当局が十分とみていることを示唆する。
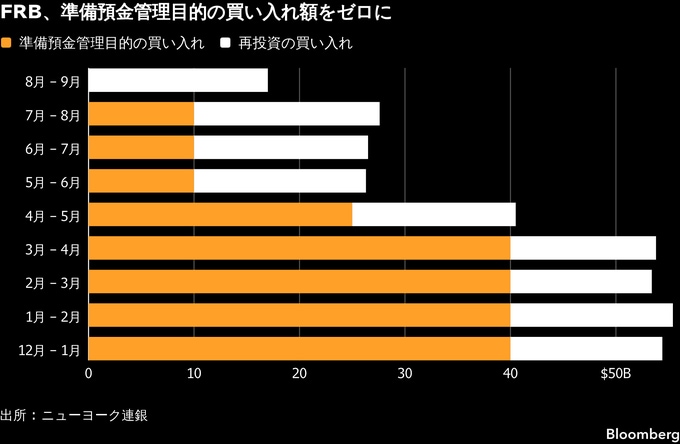
ニューヨーク連銀はウェブサイトで、公開市場デスクとして8月14日-9月14日の期間に準備預金管理のための買い入れ(RMP)を実施する予定はないことを明らかにした。一方、同期間に再投資による約170億ドル(約2兆7100億ドル)の買い入れは予定している。
買い入れの休止は、政府の現金残高増加に伴う流動性流出の懸念があるにもかかわらず、連邦準備制度が資金調達市場の円滑な機能に自信を持っていることを示している。
実際、米国債を担保とする借り入れコストに基づく指標金利「担保付翌日物調達金利(SOFR)」は7月の大半を通じ、準備預金残高への付利(IORB)を下回って推移。8月12日時点では3.62%と、IORBを3ベーシスポイント(bp、1bp=0.01%)下回った。今回の変更は、金融政策やバランスシート戦略の転換を示すものではない。
TDセキュリティーズの米金利戦略責任者、ジェナディ・ゴールドバーグ氏は「連邦準備制度が2025年12月にRMPを開始して以来、初めて完全に停止することは、短期金利が引き続きやや低調に推移していることを踏まえると、一時的な休止と受け止めるべきだ」と指摘。「これは量的引き締め(QT)再開に向けた第一歩とみるべきではない点に留意が必要だ」とも話した。
連邦公開市場委員会(FOMC)は6月、政策運営に関する実施要領を変更し、短期金融市場の状況次第ではRMPを一時休止する可能性があることを示した。将来の買い入れ額を決める際に、柔軟に対応することを反映した形だ。
連邦準備制度は25年12月、QTとして知られるバランスシート圧縮を突如停止し、残存期間1年未満の米国債を購入することで、金融システムに準備預金を再び供給する方向に転換した。短期金利に強まっていた圧力を和らげるためで、毎月約400億ドルのTB買い入れを開始した。
その後、連邦準備制度は今年4月、RMPを250億ドルに大幅に減額。5月には100億ドルにさらに大幅に減らし、買い入れ額は13日の発表までこの水準が続いていた。
ニューヨーク連銀のロベルト・ペルリ氏は先月、RMPはあらかじめ定められた道筋に沿って実施されるものではなく、公開市場デスクは短期金融市場の状況に応じて各月の買い入れ額を増減できるとあらためて説明した。また、準備預金を潤沢な水準に維持することを目指し、買い入れ額を引き続き検討していくとしている。
過去1カ月は現金が利用可能な担保を上回る状況となり、資金調達環境は全般に緩和している。銀行は短期金融市場で運用する資金を増やし、マネー・マーケット・ファンド(MMF)の資産残高は過去最高に達した。これにより、米財務省がTB発行を大量に増やす中でも、短期金融市場の金利は安定している。
銀行の準備預金残高は8月5日時点で3兆ドル。昨年末の2兆8500億ドルから増加している。
原題:Fed to Buy No T-Bills for August-September Amid Sluggish Funding(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.