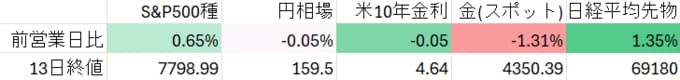
(ブルームバーグ):14日の日本市場では株式と債券が上昇する見通しだ。前日の米国市場で発表された7月の生産者物価指数(PPI)の伸びが予想を下回り、連邦準備制度理事会(FRB)による利上げ観測の後退が買い材料となる。円相場は海外との金利差や中東情勢の不透明感が重しとなる半面、日本の通貨当局による介入警戒感が下支えし、狭いレンジでの推移となる可能性が高い。
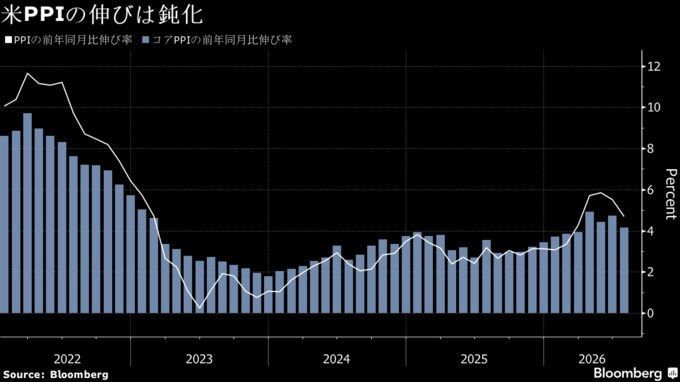
変動の大きい食品とエネルギーを除くコアPPIは前月比0.2%上昇と、市場予想の0.3%上昇を下振れた。同指数はFRBが重視する個人消費支出(PCE)価格指数の算出に反映されるため、9月までの利上げの織り込みが一層後退した。
日本株は、金利低下を背景に米ハイテク株が買われた流れを引き継ぎ、グロース(成長)銘柄を中心に上昇する見込み。投資家説明会を受け米サンディスク株が大幅上昇したことも半導体関連株の追い風になる。債券は、米インフレ懸念の後退で上昇(金利は低下)するとの見方が多いが、日本銀行の早期利上げ観測が強まっており、上値は重い展開となりそうだ。
円は対ドルで心理的な節目と市場でみられている160円に再び接近しており、日本の当局による介入警戒感がくすぶっている。日銀の利上げ観測が強まる中でも円を積極的に買う動きは乏しく、160円手前で小動きとなる見通しだ。
(注:表中の終値は米国時間終値。円相場は対米ドル、前営業日比は円の対ドル変化率。米10年金利の前営業日比は変化幅(単位:%ポイント)。日経平均の前営業日比はシカゴ・マーカンタイル取引所清算値と大阪取引所清算値との比較。シカゴ取引所が休場の場合は大阪取引所の夜間終値と通常取引清算値の比較。金は1トロイオンス当たりのドル建て価格)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.