(ブルームバーグ):米電気自動車(EV)大手テスラの株価は23日、約1年ぶりの大幅安となった。前日に発表した4-6月(第2四半期)決算で利益が市場予想を下回り、AIやロボットに事業の軸足を移すイーロン・マスク最高経営責任者(CEO)の戦略に疑問が広がった。
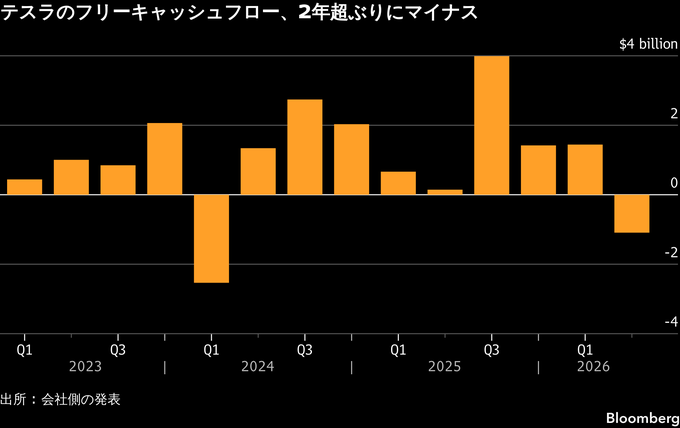
4-6月の調整後1株利益(EPS)は33セントと、ブルームバーグがまとめたアナリスト予想平均の51セントを下回った。設備投資は58億ドルに膨らみ、フリーキャッシュフローは2年超ぶりにマイナスに転じた。同社は、設備投資を含む今年の支出総額が250億ドルを超えるとの見通しを維持している。
マスク氏は決算発表後の電話会見で「できる限り速いペースで設備投資を進めるべきだ。無駄にならない範囲で、可能な限り迅速に投資する」と語った。
計画している投資は、人型ロボット「オプティマス」の生産に向けた工場の大規模拡張に加え、AI開発や自動運転車「サイバーキャブ」、ロボタクシー車両の拡充などに振り向けられる。しかし、こうした巨額投資については、いつ成果につながるのかとの投資家の疑問が強まっている。テスラが従来のEV事業への依存を弱める中、その問いの重要性は一段と増している。
23日の米株式市場でテスラ株は一時15%下落し、取引時間中としては2025年6月以来の大幅安となった。決算発表を受け、JPモルガン・チェースやキャンター・フィッツジェラルド、みずほ証券などのアナリストがテスラ株の目標株価を引き下げた。
カナコード・ジェニュイティのアナリスト、ジョージ・ギアナリカス氏はリポートで、「決算の数字が示す現実は厳しい」と指摘。「利益率は伸び悩み、長期投資の影響でフリーキャッシュフローはマイナスだ。将来の大きな成果を約束しているものの、その実現時期を見通すことは難しく、企業価値の評価にも織り込みにくい」と述べた。
設備投資は増加しているものの、AI分野で競争力を維持するにはなお不十分な可能性がある。
実際、アルファベットは22日、当初から巨額だった2026年の設備投資見通しをさらに引き上げた。AI戦略を支える計算能力の拡充に向け、設備投資額は2050億ドルに達する可能性があると投資家に説明した。
フランクリン・テンプルトンのAI・デジタル資産ソリューション責任者、マックス・ゴクマン氏は「テスラはAIへの投資をさらに増やすべき数少ない企業の1社だ。事業全体の将来がAI導入に大きく依存していることを考えれば、支出を抑えているのは不可解だ」と述べた。
4-6月期の売上高は282億ドルとなり、市場予想を上回った。これに先立ち、同社は同期間の世界納車台数が前年同期比25%増の48万台超になったと発表。ブルームバーグがまとめたアナリスト予想平均の39万6466台を大きく上回った。EV事業が依然として同社の売上高の大半を占めており、ロボタクシーなどの新規事業は本格的な収益源にはなっていない。
利益は車両の平均販売価格の下落が重荷となったほか、高価格帯モデル「S」と「X」の販売終了も圧迫要因となった。営業費用は47%増の43億5000万ドルに急増した。
ティグレス・ファイナンシャル・パートナーズのアナリスト、アイバン・ファインセス氏はリポートで、「テスラは第2四半期に過去最高の販売実績を達成し、1年以上ぶりに本格的な増収を実現したが、市場は大幅な利益未達に注目した」と指摘。その上で、販売台数は大きく伸びたものの、「その多くは大幅値引きによって実現したため、収益性は悪化した」と分析した。
自動運転支援機能「フルセルフドライビング(FSD)」のサブスクリプション契約数は約150万件に増加し、前年同期比56%増となった。一方、立ち上げ段階にあるロボタクシー配車事業については、新たな情報を明らかにしなかった。
同社幹部はロボタクシー事業の拡大に引き続き慎重な姿勢を示した。マスク氏も、安全性を最優先する考えを強調した。
AI部門責任者のアショク・エルスワミ氏は、自動運転車両の総数には言及しなかったものの、車両群は6都市で監視なしの状態で38万マイル(約61万キロメートル)超を走行したと説明した。また、今後の都市展開はさらに加速すると述べた。ただ、こうした説明だけでは、サービス成長の鈍さや、週当たり数百万マイルを走行する業界首位のウェイモとの競争力を巡る投資家の短期的な懸念を払拭することは難しいとみられる。
同社はまた、「サイバーキャブ」の大量投入に向けて、さらに多くの走行データを収集していることも明らかにした。今年生産を開始したサイバーキャブは、現行規制では適用除外措置が必要となるが、米道路交通安全局(NHTSA)は規制改正案を提示しており、実用化への道筋が開ける可能性がある。車両エンジニアリング担当バイスプレジデント、ラーズ・モラビー氏は、テスラはNHTSAと良好な関係を築いており、規制が事業の妨げになるとは考えていないと述べた。
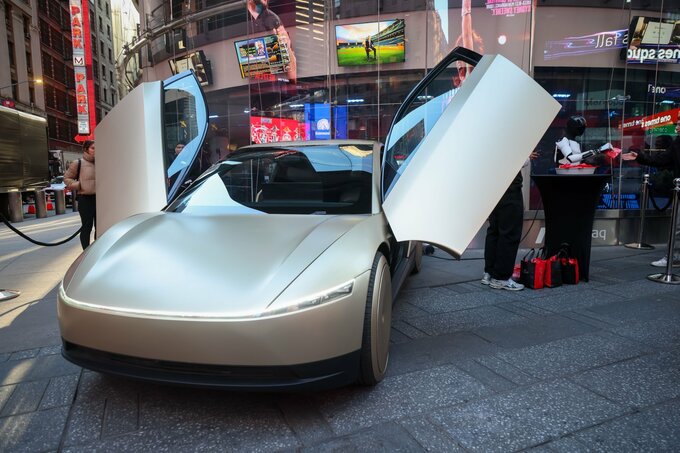
アプタス・キャピタル・アドバイザーズのポートフォリオマネジャー、デービッド・ワグナー氏は、自身のチームは「テスラを実社会におけるAI・ロボティクス企業として評価するため、従来のEV販売実績だけを見る姿勢からますます離れつつある」と説明。「最終的な企業価値は、FSD、サイバーキャブ、オプティマス、高収益の蓄電システム『メガパック』の商業化をどれだけ実行できるかにかかっている」とリポートで述べた。
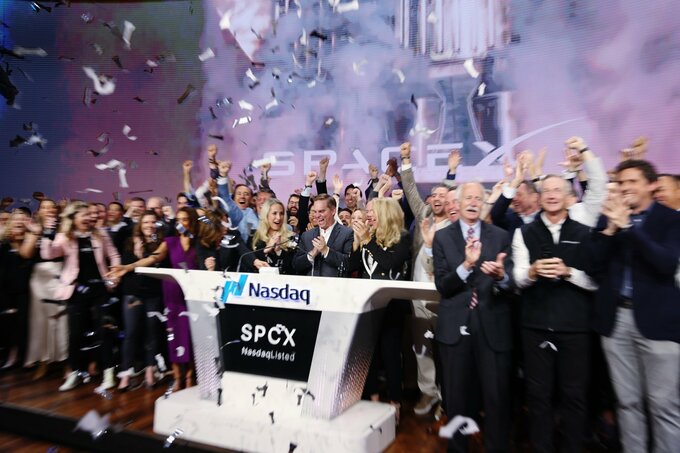
4-6月期には、マスク氏が率いるもう一つの主要企業、スペースXが過去最大規模の新規株式公開(IPO)を実施するという大きな動きもあった。AIを巡る共通戦略を背景に、テスラとスペースXが近く統合するのではないかとの見方が投資家の間で広がっている。
マスク氏もこれまで、自身が率いる企業の「融合」について言及してきた。ただ22日には、両社の事業の重なりが広がっていることは認めた一方で、統合はテスラの決算説明会で取り上げるべき話題ではないとの考えを示した。
原題:Tesla Plunges Most in a Year on Investor Angst Over AI Spending(抜粋)
--取材協力:Levin Stamm、Ryan Beene.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.