
 大分放送
酒税の一本化が進む背景 商品開発の税率差を解消
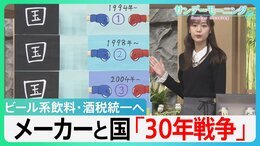
酒税法は、似た種類のアルコール飲料に対して同じ金額の税をかけることを目指し、2017年の改正から10年かけて段階的な一本化が進められてきました。
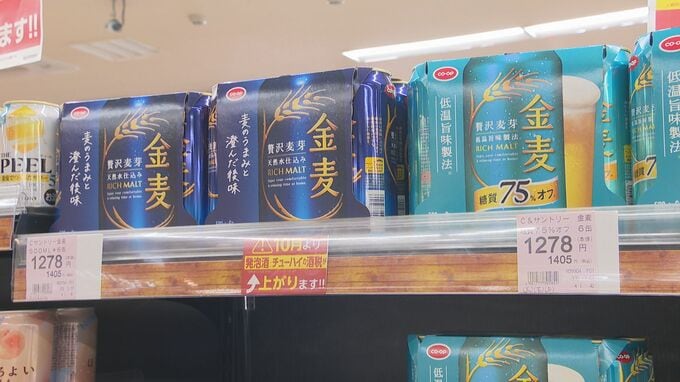
ビール系飲料については、麦芽の割合や原材料を変えた「発泡酒」やいわゆる「第3のビール」を含め、すべて酒税が350ミリリットルあたり54.25円に統一されます。
これにより発泡酒・第3のビールは7円あまりの増税となる一方、ビールはおよそ10円の減税となります。
また、チューハイやリキュールなどの酒税は350ミリリットルあたり35円と、今より7円増税され、日本酒などと同じ税率に揃えられます。
財務省はこの一本化により、各メーカーの商品開発に影響を与えていた税率の差がなくなるとしていて、今後各メーカーの販売戦略が大きく変わっていきそうです。