

 TBSテレビ
また、住宅ローンの金利が上がる可能性があります。17日の日銀の金融政策決定会合で政策金利を引き上げる方向で議論されると見られます。
この先お得なのは、持ち家?それとも賃貸?どちらなのでしょうか。
住宅ローン金利上昇か 「持ち家」と「賃貸」どっちがお得?
山形純菜キャスター:
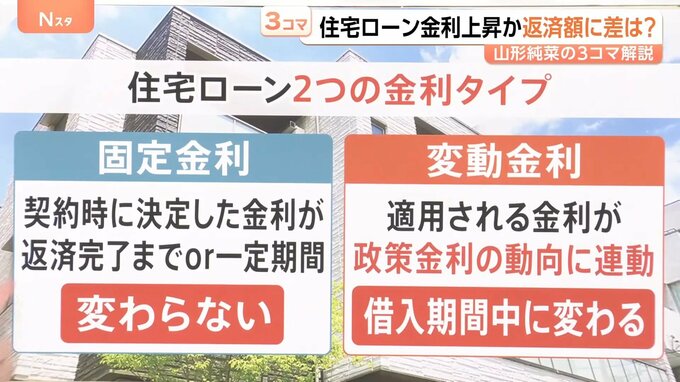
住宅ローンには2つの金利タイプがあります。
【住宅ローン 2つの金利タイプ】
▼固定金利
契約時に決定した金利が返済完了まで、または一定期間変わらない。
▼変動金利
適用される金利が政策金利の動向に連動しているため、借入期間中に変わる。
今回、政策金利が引き上がることになった場合、変動金利が上昇し、月々の返済額が変わる可能性が出てきます。
固定と変動で、それぞれどのように変わっていくのかをみていきます。
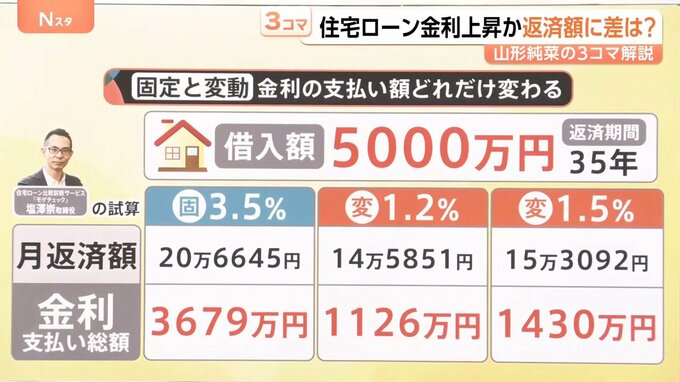
【借入額5000万円 返済期間35年の場合】(住宅ローン比較診断サービス「モゲチェック」塩澤崇取締役による試算)
▼固定3.5%の場合
月返済額:20万6645円
金利支払い総額:3679万円
▼変動1.2%の場合
月返済額:14万5851円
金利支払い総額:1126万円
金利の支払総額は、大きく差が出てきます。
ただ、もし金利上昇となった場合、早くても10月にアップする銀行も出てくる可能性もあります。
▼変動1.5%の場合
月返済額:15万3092円
金利支払い総額:1430万円
変動金利1.2%から比べると、金利支払い総額が300万円ほど増えています。
さらに金利だけではなく、住宅の価格自体も上がっています。
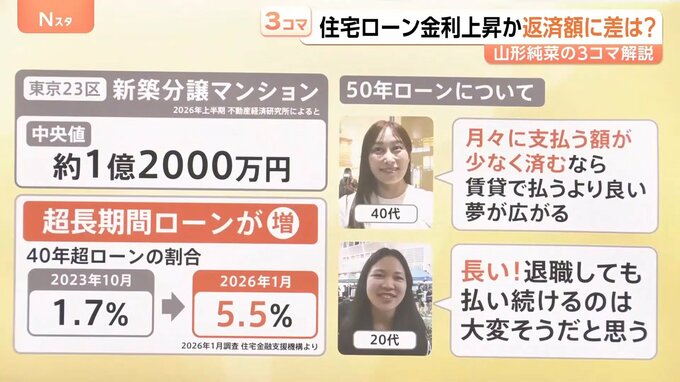
不動産経済研究所によると、2026年上半期の東京23区新築分譲マンションは、中央値で約1億2000万円になっています。
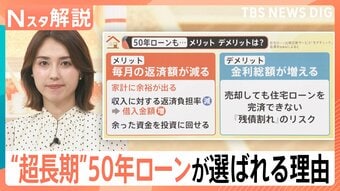
そうした中で「超長期間ローン」が増えていて、40年超のローンの割合が、2023年10月の1.7%に比べて、2026年1月は5.5%に増えています。(2026年1月調査 住宅金融支援機構より)
50年ローンについて街の人に話を聞いてみると…
40代 女性
「月々に支払う額が少なく済むなら賃貸で払うより良い。夢が広がる」
20代 女性
「長い!退職しても払い続けるのは大変そうだと思う」
両方の意見がありますが、メリットとデメリットについて専門家に聞きました。