(ブルームバーグ):30日の米株式市場ではS&P500種株価指数が小幅ながら3日続落。インフレ指標が予想よりもおおむね落ち着いた内容となり、米連邦準備制度理事会(FRB)が10月に利上げを見送るとの観測が強まった。これを受けて買いが優勢になったが、取引終盤に売りに押された。
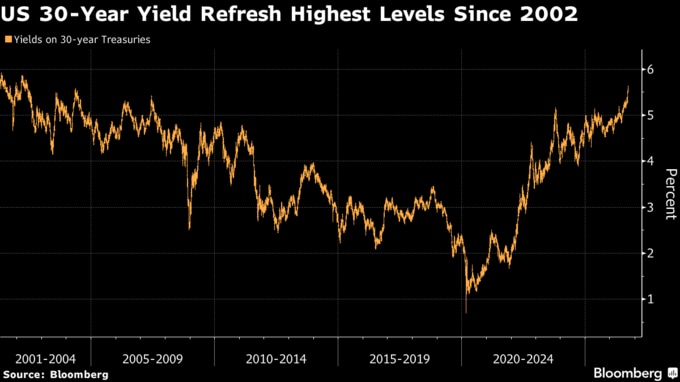
短期債利回りは小幅に上昇したが、30年債利回りは2002年以来の高水準付近を維持した。短期金融市場が示す10月の利上げ確率は40%を下回った。
8月の個人消費支出(PCE)価格指数は食品とエネルギーを除くコアベースで前月比0.2%上昇。前月も下方修正された。
トレードステーションのデービッド・ラッセル氏は「最近の債券利回り急上昇を懸念していた投資家にとっては朗報であり、10月に利上げを見送る根拠を強める内容だ」と述べた。ただ、今回の統計は比較的「古いデータ」であり、今月のディーゼル価格急騰は反映されていないと続けた。
イートロのブレット・ケンウェル氏は「インフレとの闘いは到底終わっていないが、きょうの数字は正しい方向への一歩だ」と指摘。「原油価格が大幅に下落すればインフレ圧力の緩和につながるが、目先の焦点は米国債利回りだ。今回の統計で、ようやく利回り上昇の勢いがいくらか弱まる可能性がある」と述べた。
エバコアのクリシュナ・グハ氏はインフレ統計の改定について、FRBには「多少の余裕」が生まれ、10月の利上げの可能性は低くなったと分析。ただ、力強い経済成長を示すデータを踏まえると、最終的にどこまで利上げする必要があるのかを巡る議論はなお続くと述べた。
8月のPCEは約1年ぶりの大幅な伸びとなった。根強いインフレに見舞われている経済を力強く支えた。
一方、9月の米民間雇用者数は市場予想を上回る伸びとなった。米経済が勢いを増しつつある兆候が新たに示された。10月2日に発表される9月の雇用統計は、公的部門の雇用を含め、非農業部門雇用者数が9万人増と、堅調な伸びを示すと予想されている。
国債
米国債市場では、長期ゾーンがアンダーパフォームし、利回りが数十年ぶりの高水準を更新した。底堅い個人消費データを受け、米経済は高金利に耐えられるとの見方が強まった。
30年債利回りは一時8ベーシスポイント(bp、1bp=0.01%)上昇して5.64%と、2002年以来の高水準を付けた。社債発行の増加も重しとなった。
ナティクシスの米金利戦略責任者ジョン・ブリッグス氏は「まるで買い手のストライキの状況だ」と指摘。「相場全体の値動きは引き続き非常に悪い」と述べた。
フォート・ワシントン・インベストメント・アドバイザーズのシニアポートフォリオマネジャー、ダン・カーター氏は、「弱気の流れが続いている」と指摘。「多くの投資家はすでに金利低下を見込んだポジションを取っており、追加投資に回せる余力はあまり残っていないかもしれない」と述べた。
米財務省は、10月1日のオペで、残存10-20年の国債を最大60億ドル買い戻すと発表。ただ、長期債への売りが収まることはなかった。財務省は過去2回の長期債買い戻しでも最大60億ドルを購入する計画を示していたが、実際には買い戻し規模は上限に届かず、投資家の失望を招いていた。
外為
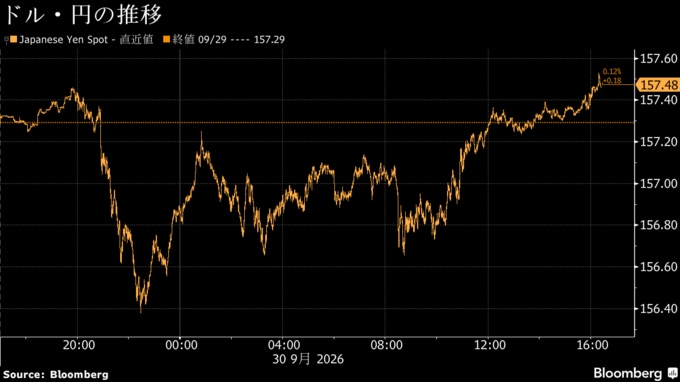
外国為替市場では、円が対ドルで小幅下落。PCE統計の発表直後は1ドル=156円60銭台まで上げたものの、午後に小幅安に転じた。一時は157円53銭に下げた。
アジアのトレーダーによると、月末・四半期末に伴う資金フローがドル・円の下落につながった。最近の値動きが不安定なことに加え、今週末に米雇用統計の発表を控えているため、ヘッジファンドも現時点ではドル・円の取引に慎重になっているという。
原油
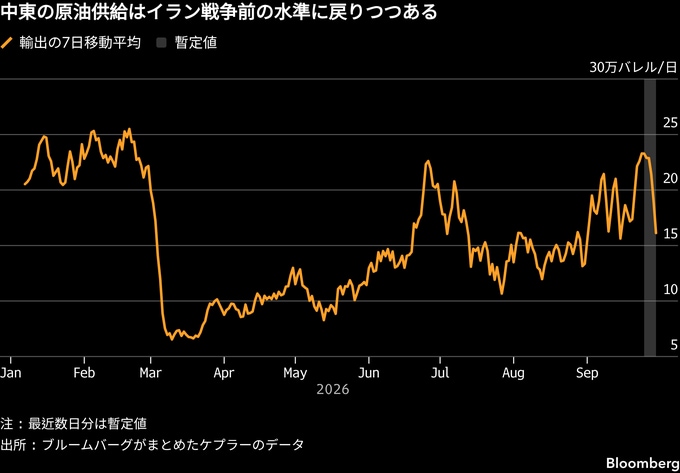
原油先物相場は反発。ただ、中東の原油輸送量がイラン戦争前の水準に近づきつつあるとの見方が広がっており、逼迫(ひっぱく)する市場に供給拡大の兆しが出ている。
この日期限を迎える北海ブレント11月限は、前日比94セント(0.9%)高の1バレル=103.53ドルで終了。中心限月の12月限は1.9%高の98.03ドルで終えた。
ウェスト・テキサス・インターミディエート(WTI)11月限は同1.04ドル(1.2%)高い90.42ドルで引けた。
JPモルガン・チェースとゴールドマン・サックス・グループは、サウジアラビアが東西パイプラインを経由する紅海ルートでの原油輸出を拡大しており、中東からの原油輸送が戦前の水準に近づいているとの推計を示した。こうした見方は分析会社ケプラーのデータでも裏付けられているほか、トレーダーや船主らの間でも、ホルムズ海峡経由の原油供給が大幅に増えているとの指摘が出ている。
イラン戦争の影響で、湾岸産油国がどれだけの原油を市場に供給しているのかを把握するのは難しい。商船への攻撃に加え、イエメンの親イラン武装組織フーシ派によるサウジの東西パイプラインへの攻撃も起きているためだ。ゴールドマンの推計によると、過去1週間に中東から輸出された原油は、ホルムズ海峡経由および紅海など他の輸出ルートも合わせて日量約2300万バレルと、昨年の平均並みとなった。
輸送の多くは、位置情報を示すトランスポンダーを切った状態で行われている。このため市場関係者は、タンカーの停泊場所を捉えた衛星画像などを使い、ホルムズ海峡外で待機する船舶や、海峡内から運ばれた原油を積み替える船の動きを追っている。ゴールドマンでは、さらなる出荷が把握され次第、日量500万バレルの上方修正を見込んでいる。
ブレント先物は今月、1バレル=110ドル近くまで跳ね上がったが、一部では冷え込みの兆しも出始めている。供給逼迫の指標となるWTIのタイムスプレッド(期近限月と次限月の価格差)は、ここ数日で半分以下に縮小。タンカー運賃はなお高止まりしているものの、やや落ち着きを見せている。
グローバル・リスク・マネジメントのチーフアナリスト、アルネ・ローマン・ラスムッセン氏は、市場への供給が増加したことで「弱気への転換が加速している」と指摘。一方で、「危機が収束したと判断するにはまだ時期尚早だ」とも述べた。
原油相場には依然として重大なリスクが存在する。戦争終結に向けた米国とイランの断続的な協議は値動きを増幅させ、市場関係者にとっては相場の方向性を見極めてポジションを構築するのが難しくなっている。
一方、燃料市場では深刻な供給不足が続いている。製油所が稼働率を高めて原油処理を増やしていることから、原油需要も押し上げられている。
米エネルギー情報局(EIA)が発表した週間統計も、こうした需給不安を和らげる内容ではなかった。留出油在庫は同時期として過去最低となった。トランプ政権がディーゼルの輸出禁止に踏みきるとの観測も出ている。米中西部のガソリン在庫も過去最低に落ち込んだ。
金
金スポット価格は反落。PCEコア価格指数が市場予想を下回ったことで、いったんは買いが先行したが、その後は下落に転じた。国債利回りが高止まりしており、相場の重しとなった。
ING銀行のコモディティー(商品)ストラテジスト、エワ・マンゼイ氏は「PCE統計が市場予想を下回ったことで追加利上げ観測による圧力が和らぎ、一定の下支えとなった」と指摘。ただ、高水準の利回りに加え、追加引き締めへの警戒がくすぶっており、金はなお売られやすい地合いだと述べた。
金は9月に6%余り下落し、月間では6月以来の大幅安となる見通し。FRBが2023年以来の利上げに踏み切り、追加引き締めの可能性を示唆したことが背景にある。今月はまた、政府債務や財政赤字への懸念からタームプレミアムが上昇し、世界的に債券利回りが上昇。利息を生まない金の投資妙味が薄れた。
市場は10月2日発表の米雇用統計に注目している。
金スポット相場はニューヨーク時間午後2時38分現在、前日比28.23ドル(0.7%)安の1オンス=4154.08ドル。一方、ニューヨーク商品取引所(COMEX)の金先物12月限は同7.0ドル(0.2%)上げ、4186.70ドルで引けた。
欧州
債券市場は、フランス債が他の欧州債の上昇に出遅れ、ドイツ10年債との利回り差(スプレッド)が急拡大し、1日の拡大幅としては6月以来最大となった。
独仏10年債のスプレッドは9ベーシスポイント(bp、1bp=0.01%)拡大して127bpとなった。ドイツ10年債利回りが4bp低下して3.59%となった一方、フランス10年債利回りは一時6bp上昇して4.87%と、2002年以来の水準を付けた。その後はやや上げ幅を縮小し、4.86%となった。
欧州の国債は、短期債を中心にドイツ主導で上昇した。ドイツ2年債利回りは9bp低下して3.21%で取引を終えた。1日の下落幅は、5月以来最大となった。ストラテジストは、月末のポジション調整、安全資産への逃避、欧州中央銀行(ECB)がハト派方向に転じたとの見方を要因として挙げた。
短期金融市場は、今後1年間のECBの利上げ幅の見通しを、最大10bp後退させた。現在は0.25ポイントの利上げ3回を完全に織り込み、4回目については50%の確率とみている。
欧州株は、9月は2.5%下落し、3月以来初めて月次ベースで下落となった。債券利回りが上昇したほか、原油高でインフレ懸念が強まったことが背景にある。
30日のストックス欧州600指数は、0.5%安で取引を終えた。米国の8月の個人消費支出が、この約1年で最も速いペースで増加したことが示され、根強いインフレが続く中でも米経済を支えていることが材料となり、一時は上昇していた。
鉱業株と小売株が相対的に好調だった一方、メディア株は下落率上位となった。
英中型株で構成するFTSE250指数は0.7%上昇した。英国では、4-6月期(第2四半期)の国内総生産(GDP)改定値が上方修正された。
9月30日の欧州マーケット概観(表はロンドン午後6時現在)
原題:Stocks Wipe Out Gains in Last Stretch of September: Markets Wrap(抜粋)
Treasury 30-Year Yield’s Continuous Rise Reveals Inflation Worry
Dollar Falters as Cool PCE Data Trims Fed Bets: Inside G10
Oil Holds Near $100 as Mideast Flows Soar Near Pre-War Level
Gold Wavers as Soft Inflation Eases Fed Bets Amid High Yields
France Left Behind Amid Broader EGB Rally: End-of-Day Curves
European Stocks Post Worst Month Since March on Rates Jitters
--取材協力:畠山朋子.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.