(ブルームバーグ):9月第4週(24-25日)の日本株は、大型連休で取引日が少ない中、海外市場の動向に左右されつつも横ばい圏での推移がメインシナリオとなりそうだ。
大型連休により日本の金融市場は23日まで休場となる。世界の株式市場はこのところ、AI開発に対する安全面の懸念や、拡大する官民の資金需要を背景とした金利上昇が警戒され、やや足踏み状態。中東産原油の供給混乱不安から原油価格が高止まりしていることもあり、上値は限られる。
一方、足元の景気は比較的好調で、企業業績も堅調なことから、株価が大幅に下落することは考えにくく、レンジ相場が続くとの見方が多い。こうした中、最大の注目材料は24日に米ワシントンで予定される米中首脳会談だ。米中対立の枠組みを大きく変えることはないとみられるものの、関税引き下げで合意する可能性もある。
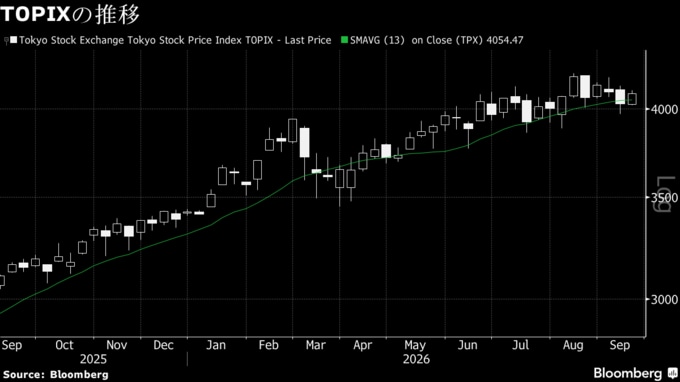
第3週の東証株価指数(TOPIX)は前週末比1.6%高と、3週間ぶりに反発した。世界的な長期金利の上昇が一服したことや、日米中央銀行の利上げを波乱なく通過したことで買い安心感が広がった。今年前半のAIブームの中で出遅れていた海運や医薬品、ソフトウエア関連株の上昇が目立った。
<市場関係者の見方>
楽天証券経済研究所の土信田雅之シニアマーケットアナリスト
米中首脳会談に企業関係者も多く同行することから、米中関係で何か新しい動きが出てくるのかが注目点だ。それを除くと大きな方向感は出にくい。株価が下落しても、予想1株当たり利益(EPS)水準が変わっていないため、金利上昇の影響でバリュエーションが低下している。金利動向への懸念が上値を抑える半面、ファンダメンタルズは悪化しておらず、下値も堅いだろう。
東海東京インテリジェンス・ラボの山藤将太エクイティマーケットアナリスト
上値を追うのは難しいが、TOPIXに関しては比較的堅調な地合いが続くとみる。AI脅威論が出る中では従来のモメンタム株には乗りにくい。このため、金利上昇メリットを受けやすく、配当再投資による買いなどがより期待できるバリュー株に資金がシフトしやすい。海外投資家が8週連続でTOPIX先物を買い越していることが、こうした流れを裏付ける。円安が進めば自動車株も買われるだろう。
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.