(ブルームバーグ):低コストで資金を借り入れ、それをより高い収益が見込める資産に投じようとする投資家にとって、円は数十年にわたり世界で最も好まれる通貨の一つだった。
キャリートレードとして知られるこの戦略は、市場のボラティリティーが低く、各国間の金利差が大きい局面で活発になる傾向がある。中央銀行の金融政策が異なる方向を向いていることが理由である場合が多い。一国の中銀がインフレ抑制のために借り入れコストを引き上げる一方、別の中銀が経済成長を促すため低金利を維持するといったケースだ。
為替相場が比較的安定している限り、この戦略では安定した収益を得ることができる。しかし、為替が突然大きく動けば、短期間で多額の損失につながる恐れがある。こうした取引が一斉に巻き戻されると、金融市場のボラティリティーを増幅させることもある。投資家がよりリスクが高く利回りの高い資産から撤退し、債券・株式市場全般の売りを誘発する可能性もある。
だが今、円を魅力ある調達通貨にしてきた環境が変わり始めている。日本銀行が利上げを進める中、円での借り入れコストは上昇し、キャリートレードから得られる潜在的な収益は縮小している。このため一部の投資家は、中国のオフショア人民元など、他の通貨に目を向け始めている。

キャリートレードの仕組みは
金融用語で資産の「キャリー」とは、投資家がその資産を保有している間に得る収益から、資金調達コストを差し引いたものを指す。キャリートレードでは、低コストで資金を借り入れてより利回りの高い資産を購入し、そのポジションを一定期間「キャリー(保有)」することで利益を得る。
例えば投資家が金利1%で100万円を借り、その資金をドルに交換して、金利4%のドル建てファンドに投資するとする。為替相場が不変なら、投資家は二つの金利の差である3ポイント分の収益を得る。投資家はリターンを最大化するため、こうしたポジションを数カ月から数年にわたって保有することが多いが、市場環境が変われば速やかに解消することもできる。
高金利通貨建ての資産を購入したくない、または購入できない投資家も、通貨スワップや先渡し契約などのデリバティブ(金融派生商品)を通じてキャリートレードを行うことができる。
キャリートレードの人気調達通貨は
円は数十年にわたり、世界で最も好まれる調達通貨の一つだった。1990年代初めに資産価格バブルが崩壊した後、日本が金利を極めて低い水準に維持したためだ。日銀は経済成長を回復させようと、政策金利をゼロまで引き下げ、その後マイナス金利とした。このため、円での借り入れは他の多くの主要通貨と比べてはるかに低コストとなり、金利差から利益を得ようとする機関投資家と個人投資家の双方にとって魅力的だった。
しかし、日銀が2024年3月にマイナス金利政策を解除し、利上げを始めて以降、調達通貨としての円の魅力は低下し始めた。日本の通貨当局が円安に歯止めをかけるため22年以降、繰り返し為替介入を実施してきたことも、キャリートレードを手掛ける投資家のリスクを高めている。今年7月31日には米国との歴史的な協調介入も実施した。
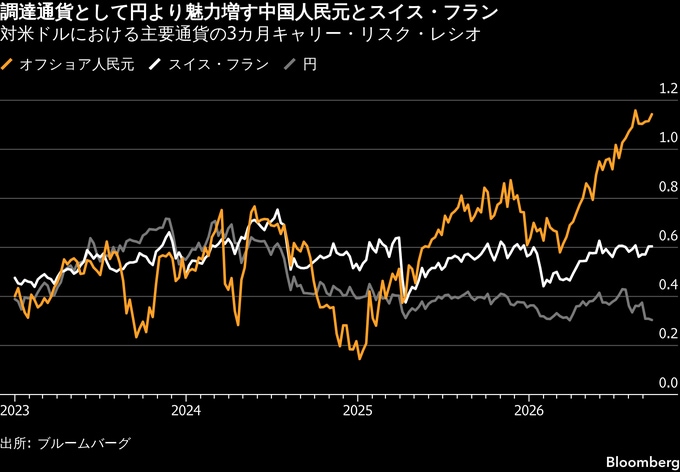
トレーダーが調達通貨を選ぶ際には、借り入れコストの低さだけでなく、為替相場の変動リスクも考慮する。これらの要素を合わせた「キャリー・リスク・レシオ」で見ると、スイス・フランと中国のオフショア人民元という二つの通貨が際立っている。スイス国立銀行(中銀)は政策金利をゼロに維持し、スイス・フランの過度な上昇に対して介入する用意がある。一方、オフショア人民元は、中国人民銀行(中銀)が通貨取引を認める範囲の基準となる中心レートを毎日設定していることもあり、ボラティリティーが低く、魅力が増している。
投資家にとってのリスクは
エコノミストはキャリートレードを、大型のロードローラーの前に落ちている小銭を拾うようなものだと例えてきた。ぐずぐずして押しつぶされない限り、そこにあるお金を拾えるという意味だ。
利益を得るには、金利差による収益が為替変動による損失を上回る必要がある。最大のリスクはそこにある。為替相場は金利差をはるかに上回る幅で動くことがあり、キャリートレードによる収益を短期間で帳消しにしかねない。
前述のキャリートレードの例で、1年後に投資額が1万400ドルになったとする。しかし、その間に円相場が1ドル=80円まで上昇すると、円借入金に1%の金利を支払った後の手取り額は82万2000円にしかならない。当初借り入れた100万円を下回る。
市場におけるキャリートレードの規模は
キャリートレードにはさまざまな形態があり、入手可能な市場データから個々の投資家のポジションの背後にある戦略が明らかになることはほとんどないため、実際にどれほどの資金が投じられているのかを正確に把握するのは難しい。
国際決済銀行(BIS)の研究者は2024年9月の報告書で、円を調達通貨とするキャリートレードの規模の把握を試みた。銀行以外の市場参加者が約200兆円の円の純供給を吸収したと推計した。これには円建て資産をヘッジする海外投資家のほか、キャリートレードの資金を調達するため円を借り入れた可能性がある投機筋も含まれる。このため、総額のうち実際にキャリートレードに関連していたのは一部に過ぎない可能性がある。
より限定的ではあるが、米商品先物取引委員会(CFTC)の最近のデータによると、ヘッジファンドは円先物・オプションの売り越しポジションを6月末以降、3分の2近く減らした。円相場の下落を見込む取引は6月末に19年ぶりの高水準に達していた。キャリートレードでは調達通貨の下落に賭けることになるため、こうしたポジションは投機的なキャリートレードの代替指標となり得る。しかしこれが捉えているのは、1日当たり9兆6000億ドル規模の世界の外国為替市場で行われているとみられるキャリートレードのごく一部に過ぎない。
キャリートレードによる金融市場への影響は
キャリートレードが活発になると、大量の資金が国境を越え、より高金利の通貨や資産に流れ込む。多くの投資家が同様の行動を取れば、こうした資金の流れによって低金利通貨が大幅に下落する一方、高金利通貨や投資家が購入した資産は上昇する可能性がある。通貨安は輸入価格を押し上げ、インフレ圧力を高める可能性があり、中銀による利上げが必要になる場合がある。逆に通貨高はその国の輸出競争力を損ない、金融緩和につながる可能性がある。
キャリートレードの影響が最も大きくなるのは通常、サイクルが突然逆回転したときだ。高金利通貨が下落したり、調達通貨の借り入れコストが急上昇したりすると、投資家が一斉に取引を巻き戻す可能性がある。レバレッジをかけている投資家の場合、損失の拡大によって追加証拠金の差し入れを求められ、現金を確保するため資産売却を余儀なくされることもある。それにより、資産価格の下落がさらなる損失と強制的な売却を生む悪循環が発生し得る。投資家が損失を穴埋めするため他の流動性の高い資産を売却することもあるため、混乱が市場全体の売りに波及する恐れがある。
こうした特徴から、キャリートレードはしばしば、世界の金融システムを不安定化させ、危機を波及させる要因とみなされている。
日銀が利上げし、植田和男総裁が追加利上げを示唆した後の24年7-8月には、キャリートレードの急激な巻き戻しが市場の混乱につながった。日本の借り入れコストが上昇するとの見通しを受け、キャリートレードを手掛ける投資家は円で調達したポジションを解消した。その結果、メキシコ・ペソなどキャリートレードの投資先として人気の通貨に対して円が一段と上昇した。円を調達通貨とするポジションの巻き戻しが市場全般のボラティリティーを高め、日本株も下落した。7月31日から8月5日にかけて、円は対ドルで約8%上昇し、メキシコ・ペソは対円で約13%下落。日経平均株価はこの間に19%急落した。
原題:Why the Yen Is Losing Its Grip on the Carry Trade: Explainer(抜粋)
--取材協力:Matthew Burgess.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.