(ブルームバーグ):米連邦準備制度理事会(FRB)のタカ派的な利上げを受けて円が対ドルで急落し、日本銀行が18日まで開く金融政策決定会合の重要性が一段と高まっている。ストラテジストらは、日銀が利上げ継続への確信を市場に与えられなければ、円安がさらに進む可能性があると警戒する。
FRBは16日、2023年以来の利上げを決め、今後もさらに政策金利を引き上げる見通しを示した。これを受け、トレーダーは来年半ばまでに追加で3回の利上げを織り込んだ。日銀も今週の会合で政策金利を引き上げることが見込まれているが、日米金利差が大きい状態が続く可能性がある。
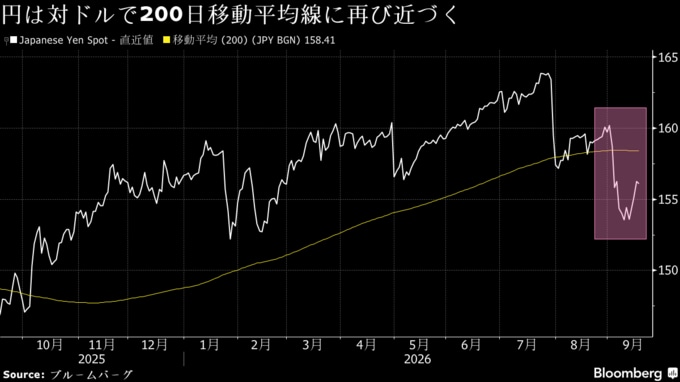
円はFRBの決定を受け、海外市場で一時156円42銭まで下落。今月初めには日銀の利上げペース加速への期待や円を調達通貨とするキャリートレードの巻き戻し、日本の年金基金が国内資産への資金配分を増やすとの観測を背景に急伸していたが、流れは反転した。17日の東京市場では156円台前半でもみ合っている。
メルボルンのACCMでリサーチディレクターを務めるグレン・イン氏は「日本は円への打撃を最小限に抑えるため、利上げを実施するとともにタカ派的なメッセージを発するという、極めて大きな圧力に直面している」と指摘。日銀の対応が市場の期待に届かなければ、「短期間で160円に戻るリスクは排除できない」と言う。
日銀にとってハードルは高い。翌日物金利スワップ(OIS)市場では25ベーシスポイント(bp、1bp=0.01%)の利上げがほぼ完全に織り込まれており、焦点は植田和男総裁が会合後の記者会見で今後の利上げペースや幅についてどのような手掛かりを示すかに移っている。タカ派として知られる高田創審議委員は今月、一般論としてより大幅な利上げや連続利上げもあり得るとの考えを示していた。
SMBC日興証券の丸山凜途シニア金利・為替ストラテジストによると、円が再び下落したことで、日銀が物価の上振れリスクをより強調する理由は増している。原油高も政策当局が追加引き締めの必要性を示す根拠になり得るという。
ただ、18日に予想される利上げによって政策金利は中立金利の推計レンジに入るため、日銀が50bpの利上げや連続利上げを示唆する可能性は低いと丸山氏は予想。会合がハト派的と受け止められた場合、円の下値めどは158円になるとの見方を示す。
投資家が日銀の利上げペースはFRBより遅いと判断すれば、円が一段と下落するリスクもある。丸山氏は、米国の金利が日本より速いペースで上昇する場合、円は中長期的に160円方向に戻る余地があるとみている。
円売りが再び強まったとしても、以前ほど勢いが増さないとみる理由もある。キャリートレーダーは最近の円急伸で打撃を受け、ヘッジファンドも既に円の弱気ポジションを縮小している。米商品先物取引委員会(CFTC)のデータによると、レバレッジドファンドは8日までの1週間に円売りの持ち高を半減させた。
為替介入への警戒も円安を抑える要因だ。日米両国は既に協調して市場に介入する用意があることを示しており、ベッセント米財務長官も円高を支持する姿勢を続けている。
それでも、18日の利上げだけでは円を支えるのに不十分な可能性は残る。あおぞら銀行の諸我晃チーフマーケットストラテジスは、日銀はFRBほどタカ派的な姿勢は示せないとの見方から、円は対ドルで200日移動平均線がある158円50銭付近が下値のめどになると予想している。
(3段落に直近の円相場の推移を追記)
--取材協力:Ruth Carson、日高正裕.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.