(ブルームバーグ):米債券トレーダーは16日の米連邦公開市場委員会(FOMC)会合を前に弱気ポジションを積み増している。米国債利回りを十数年ぶりの高水準に押し上げている売りが続くとみている。
指標となる米10年債利回りは15日、2007年以来の高水準に上昇した。インフレ懸念を受けて連邦準備制度が利上げに動くとの見方でトレーダーが身構えた。一方、2年債利回りは24年以来の高水準を付けた。
市場のポジショニングを見ると、投資家は債券相場がさらに下落すると予想しており、押し目買いへの意欲は乏しい。JPモルガン・チェースの米国債顧客調査によると、現物市場のトレーダーは過去1週間、25年初め以来最も速いペースでショートポジションを積み増した。
CMEグループの建玉データによれば、投資家は8月の消費者物価指数(CPI)の発表前後にも、米国債先物のショートポジションを増やした。フェデラルファンド(FF)金利先物では、単一の弱気の大口取引で、原資産となる先物の価格が1ベーシスポイント(bp、1bp=0.01%)動くごとに190万ドル(約2億9500万円)の利益または損失が生じる可能性がある。
スワップ市場は、9月会合を含む年内残りの期間について、連邦準備制度による約50bpの金融引き締めを織り込んでいる。
シティグループのストラテジスト、デービッド・ビーバー氏は「市場が利回り上昇の動きに追随する中、過去1週間でショート(売り)ポジションが急速に積み上がっている」とし、ショートのポジショニングは「戦術的に極端な水準にある」と述べた。
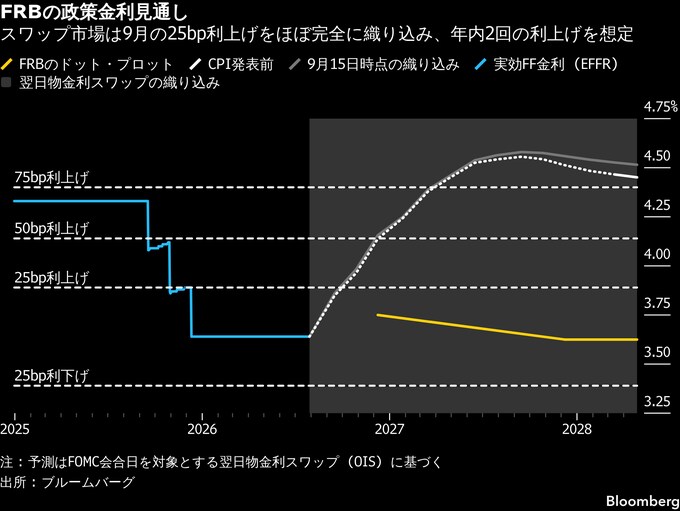
こうした弱気のポジショニングは、FOMC会合を前に進んでいる。ウォール街では、米金融当局が23年以来の利上げに踏み切る確率を90%超と織り込んでいる。これほど確信度が高まった市場の見方は、過去数十年にわたり的中してきた。戦争を背景とする原油急伸やインフレ再加速の兆候、財政への懸念がこうした確信を一段と強めている。
カーライルのグローバル調査・投資戦略責任者、ジェイソン・トーマス氏はブルームバーグテレビジョンとのインタビューで、連邦準備制度には25bpの利上げを実施するよう「極めて大きな圧力」がかかっていると述べた。
トーマス氏は「人々はこれまでの累積的な物価上昇で打撃を受けている」と指摘。「生活水準は低下しており、連邦準備制度は物価安定という責務の遂行に本腰を入れる必要がある」と語った。
米金融当局が利上げを見送るか、あるいは利上げしても追加利上げを巡る明確な見通しを示さなかった場合、トレーダーはインフレに備えるため長期債に一段と高い利回りを求める可能性がある。一方、金融政策を敏感に反映する短期債の利回りには低下圧力がかかる可能性がある。
市場参加者の一部は、後者の展開を見込んだポジションを取っている。15日の短期金利オプション取引では、担保付翌日物調達金利(SOFR)に連動する先物を対象とした割安な10月物と11月物のコール(買う権利)への需要が急増した。SOFRも金融政策の見通しに大きく左右される。
ただ、現時点ではこうした見方は少数派にとどまる。SOFRオプション市場全体では、今後数カ月に期近の先物に追加利上げのプレミアムが織り込まれることに備え、ヘッジする動きが見られる。
アジア時間16日の取引で、米10年債利回りは一時1bp低下の4.99%となった。
バンク・オブ・アメリカ(BofA)のストラテジスト、メーガン・スワイバー氏とエレノア・シャオ氏は「FOMC会合を前に、ポジショニングは引き続き弱気に傾いている。ショートはイールドカーブ(利回り曲線)全体で積み上がり、資産運用会社はおおむねロングを減らすかショートを増やしている。デュレーションの押し目買いを示す動きも依然としてほとんどない」とコメントした。
原題:Bond Market’s ‘Extreme’ Short Counts on Fed to Deliver Rate Hike(抜粋)
(最後から2段落目にアジア時間16日の米10年債利回りの動向を追加して更新します)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.