(ブルームバーグ):米株式市場がボラティリティーの高い時期に突入する中、市場にはすでに懸念材料が山積していた。そこに米10年債利回りが約3年ぶりに5%を突破したことで、圧力が一段と強まっている。
利回りが前回5%に達した2023年10月には、世界的な債券売りの波及懸念が強まる中、S&P500種株価指数は当時の最高値を約10%下回っていた。だが現在は、8月に付けた過去最高値まで2.5%以内の水準にあり、S&P500種はまだ十分にリスクを織り込んでいない可能性がある。
ウェルズ・ファーゴなどのストラテジストは、米株への具体的な影響は今後の利回りの上昇ペースに左右される可能性が高いとみる。急激に上昇すれば、ウォール街の不安をあおりかねない。このため16日の米連邦準備制度理事会(FRB)の政策決定と、その後に開かれるウォーシュ議長の記者会見への注目は一段と高まっている。
ウェルス・エンハンスメントのミラマー・チームでシニアバイスプレジデント兼ポートフォリオマネジャーを務めるマックス・ワッサーマン氏は「FRBが利上げは1回だけで、その後はブレーキを踏むと示唆すれば、市場は安堵(あんど)するだろう」と指摘。
「だが、何回利上げする可能性があるのか明確な説明がなかったり、インフレ抑制に時間がかかるとの見方が示されたりすれば、利回りが5%を上回る中で、投資家は割高なバリュエーションを見直し、将来の成長期待への依存度が高いハイテク株には下落圧力がかかる」と述べた。
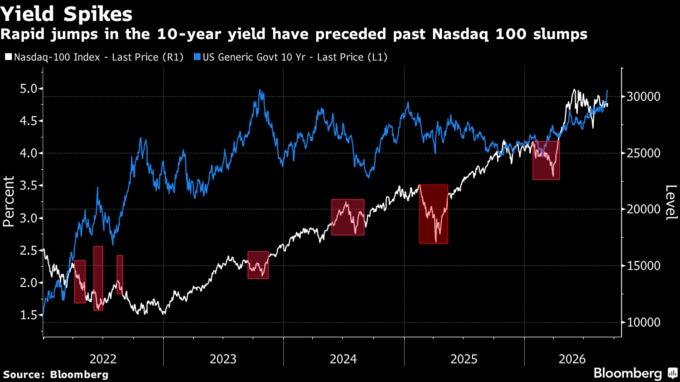
債券利回りの上昇は、将来利益の現在価値を目減りさせることで株式の逆風となるほか、低リスク資産と比べた株式の魅力も薄れる。また企業の資金調達コストを押し上げ、利益率を圧迫する要因にもなる。2023年以前に10年債利回りがこの水準に達したのは世界金融危機の始まりの頃で、政策当局はその後、景気下支えに向けて事実上のゼロ金利政策と大規模な量的緩和に踏み切った。
金利スワップ市場では、FRBが16日に利上げする確率を約90%織り込んでいる。注目度の高かった消費者物価指数(CPI)統計で、コア指数が予想を上回る伸びとなったことで利上げ観測が一気に高まった。投資家はウォーシュ議長の記者会見で、年内に追加利上げが必要になるかどうかの手掛かりを探る見通しだ。
ウェルズ・ファーゴの株式ストラテジスト責任者、オーサン・クォン氏は電話取材で「市場は『1回で打ち止め』というメッセージを歓迎するだろう」と述べた。利上げしなければ、米国債の長期ゾーンの利回りが急上昇する可能性があり、「株式には弱材料になる」と述べた。
ワッサーマン氏は、S&P500種にとって心理的な転換点となる10年債利回りの水準を5-5.25%とみる。ジャクソン・スクエア・キャピタルのパートナー、アンドリュー・グラハム氏は、5.10%を超えれば米株の調整が始まると予想。22Vリサーチのデニス・デブシュア氏は、10年債利回りが4.8-5%程度で推移すれば、経済成長をある程度抑制するとの見方を示す。
もっとも、S&P500種はこれまでのところ、こうしたリスクをさほど材料視していない。3月下旬の安値から20%上昇し、その間に時価総額は11兆ドル(約1705兆円)増えた。14日の債券売りの中でも、ウォール街の「恐怖指数」と呼ばれるVIX指数は17近辺にとどまった。これは通常、市場の強いストレスを示す水準ではない。
ただ、ウルフ・リサーチのチーフエコノミスト、ステファニー・ロス氏は、米株が上昇を再開するには債券利回りの低下が必要だとみている。
ロス氏は「金利または原油価格がさらに上昇すれば、株式市場がより大きく調整する可能性が高い」とリポートで指摘した。
リスクプレミアム
高成長・高バリュエーションのハイテク株は一般に、金利上昇に弱いとされる。利益の多くが何年も先に実現すると見込まれている企業が多く、利回りが上がれば、そうした将来利益の現在価値が低下するためだ。長期のハイテク株強気派を含め、ポートフォリオマネジャーの間では、金利に敏感なハイテク株に新たな下落リスクがあるとの見方が出ている。物価の高止まりが続く中で、ウォーシュ議長がこれまで示してきたタカ派姿勢を実行に移すとの観測が強いためだ。
ユニベスト・ウェルス部門ジラードのティム・チャブ最高投資責任者(CIO)は「利上げが急激でない限り、FRBが株式の強気相場を崩すことはない」と話す。一方で「市場が過剰反応するとすれば、割高なバリュエーションのハイテク株が最も売られやすいだろう」と述べた。同社は米株をオーバーウエートとし、株価下落局面では押し目買いを入れている。
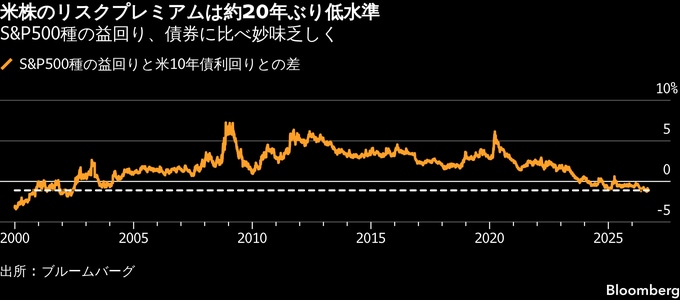
S&P500種の益回りと米10年債利回りとの差である株式リスクプレミアムも、市場が注視する指標の一つだ。株式が他の資産に比べてどの程度魅力的かを測る目安として使われる。この指標は2002年以来の最低水準近辺にあり、株式が債券利回りの変動にこれまで以上に敏感になりやすいことを示している。
ニコラオス・パニギルツォグル氏率いるJPモルガン・チェースのストラテジストは、株式リスクプレミアムが過去平均を100bp下回る水準まで縮小するとみている。その理由として3点を挙げており、その一つが株価の債券利回りに対する感応度の高まりだ。
一方、世界的な債券売りがピークに近づいている可能性があり、それが株式相場の支えになるとの見方もある。
レイモンド・ジェームズのラリー・アダムCIOは「投資家心理はすでに債券に対してかなり弱気で、米10年債の投機的な売り持ちも過去最高に近い。今回の動きは行き過ぎの度合いを強めている」と指摘。「利回りは新たな持続的上昇局面の始まりというより、ピークに近づいているのかもしれない」と語った。
原題:Traders Game Plan What 10-Year Yield at 5% Spells for US Stocks(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.