(ブルームバーグ):米金融市場は連邦公開市場委員会(FOMC)の結果待ちに入った。リスクのある取引は手控えられ、株価は下落。原油高が国債利回りを押し上げた。ビットコインは急落。米上院が関連法案を否決した。
S&P500種株価指数の採用銘柄350社近くで、株価が下げた。ナスダック100指数は0.7%下落した。
16日のFOMCを皮切りに、英国、日本と連日続く主要中央銀行の政策決定は、年末にかけて金融政策の構図を塗り替える可能性がある。
特に注目されるのが米国だ。先週発表された消費者物価指数(CPI)コア指数が予想を上回ったことを受け、ウォーシュ連邦準備制度理事会(FRB)議長率いるFOMCが3年ぶりに政策金利を引き上げるとの観測が強まった。
市場では9月利上げの織り込みが進んでいるが、焦点は金融引き締めの有無ではなく、利上げサイクルの開始が市場にとって何を意味するのかに移っていると、22Vリサーチのデニス・デブシェール氏は指摘した。
「市場での議論は『利上げするかどうか』から、物価安定を回復するために『今回のサイクルでどこまで引き締める必要があるか』へ移った」とプリンシパル・アセット・マネジメントのシーマ・シャー氏は述べた。「1回限りの利上げで終わる可能性は低い」と同氏は続けた。
一方で米投資会社カーライル・グループのハービー・シュワルツ最高経営責任者(CEO)は「利上げ局面に入ろうとしているようには感じられない。また積極的な利下げ局面に入ろうとしているようにも感じられない」とブルームバーグテレビジョンで述べ、市場の織り込みとは異なり、利上げを繰り返すことはないとの見方を示した。
ウェルズ・ファーゴ・インベストメント・インスティテュートのダレル・クロンク氏は「金利上昇と原油高の組み合わせは、株式市場の足首にウエートを付けてマラソンを走らせるようなものだ」と語る。「金利上昇は投資家が将来の利益に適用する割引率を押し上げる一方、エネルギーコストの上昇は消費者の購買力を奪い、利益率を圧迫する」と説明した。
その結果、投資家は割高なバリュエーションを受け入れにくくなり、企業は利益成長を実現するため「一段と努力」しなければならなくなると同氏は付け加えた。
個別企業のニュースとしては、OpenAIが主要な競合であるアンソロピック、グーグル・ディープマインドと、AIの安全性を巡る問題への対応策について協議を進めている。OpenAIのグローバル政策責任者、クリス・リヘイン氏が明らかにした。
インテルとプライベートエクイティー(PE、未公開株)投資会社シルバーレイク・マネジメントが出資する米半導体メーカーのアルテラは、新規株式公開(IPO)を非公開で申請した。
エヌビディアのジェンスン・フアン最高経営責任者(CEO)は、AIの安全性を巡る新たな規制は必要ないとの見解を示した。企業は市場原理の下、安全性を確保しながら技術革新を進められると主張した。
米国債
米国債相場は小幅安。午後の20年債入札後に長期債を中心に売りがやや優勢になった。原油高も影響した。金利スワップ市場では、25ベーシスポイント(bp、1bp=0.01%)の利上げがほぼ完全に織り込まれている。
米10年国債利回りは欧州時間に5bp上昇して5.04%となり、2007年以来の高水準に達した。中東で戦争が拡大する中、原油供給がさらに滞るとの懸念から原油価格が再び急騰したことを受けた。
20年債入札(130億ドル、銘柄統合)では、最高落札利回りが入札前取引の水準を2bp上回り、イールドカーブのスティープ化を促した。
16日のFOMCについて、市場では2023年7月以来となる利上げが予想されている。利上げを見送るか、ウォーシュ議長が今後数カ月の金融引き締めについて短期金融市場が織り込むほど積極的ではない姿勢を示した場合、債券投資家はインフレリスクへの備えとして、さらに高い利回りを求める可能性がある。
BMOキャピタル・マーケッツのストラテジスト、ヴェイル・ハートマン氏は「FRBがインフレ抑制への信認を損なうことなく、今週金利を据え置くのは非常に難しいだろう」と指摘。「市場は予想外の据え置きだけでなく、政策金利見通しや記者会見で利上げを急がない姿勢が示されるハト派的な利上げにも脆弱(ぜいじゃく)だ」と述べた。
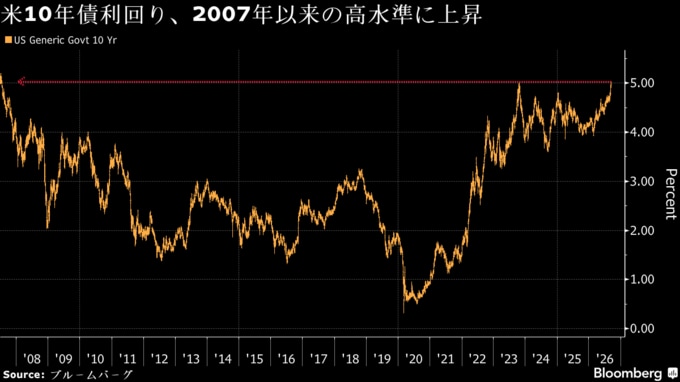
UBSグループの米金利戦略責任者、フィービー・ホワイト氏は電子メールで「実体経済に弱さの兆候が見られず、米国債市場の需給環境も2007年当時とは大きく異なることを踏まえると、長期ゾーンの利回りが低下する余地はある程度限られている」とし、「米国債に対する構造的な需要は、特に海外の公的投資家の間で大幅に弱まっている」と話した。
米国債のリターンを示すブルームバーグの指数は今月に入り1%低下し、年初来では約1.5%下落している。バンク・オブ・アメリカ(BofA)が実施した調査では、ファンドマネジャーの約3分の1が、債券利回りの無秩序な上昇を市場にとって最大の「テールリスク」と回答した。AIバブルやインフレ第2波を上回った。
外為
外国為替市場でドルは小幅ながら全面高。市場はFOMCの結果を待っている。
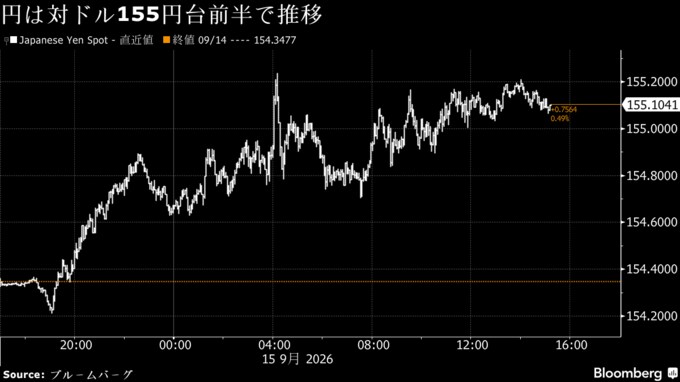
円は対ドルで1ドル=155円付近で推移した。ベッセント財務長官は議会公聴会で、円相場を支えるための日本当局との協調介入で米国が投入したのは「ごくわずかな額」だったと述べ、米国の利益にもかなう措置だったとの見解を示した。
ベッセント氏は「円高は米国の輸出にとって好都合だ。円が強くなれば、日本政府が為替介入の資金を捻出するために米国資産を売却する必要もなくなる」と述べた。
これに先立ち、日本政府は飲食料品の消費税率引き下げと新たな給付措置に関する税制改正大綱を閣議決定した。消費税率の実質ゼロ化に必要な年間約5兆円の財源をどう確保するのか、今後議論が本格化する。
原油
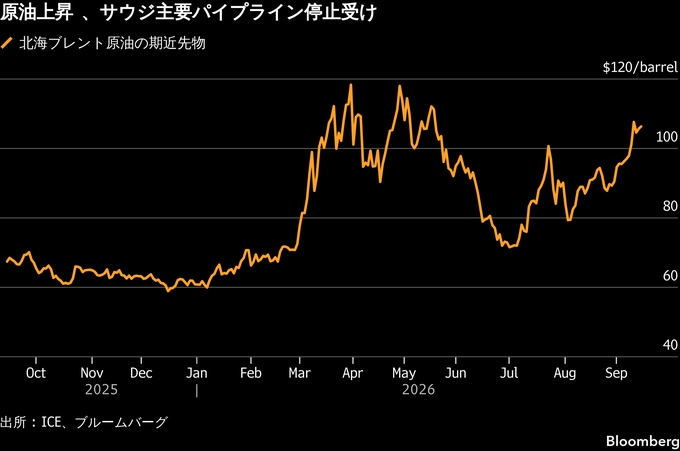
原油価格は続伸。イラン戦争による供給減の影響が続く中、サウジアラビアの主要パイプラインやリビア油田の操業停止が重なり、供給を巡る懸念が一段と強まった。
北海ブレント原油11月限は前日比3.07ドル(2.9%)高の1バレル=108.75ドルで終了。ウェスト・テキサス・インターミディエート(WTI)先物10月限は、同4.44ドル(4.4%)高の105.83ドルで引けた。ディーゼル先物は終値で過去最高値を更新した。
市場では、サウジの東西パイプラインの停止がいつまで続くのかに高い関心が集まっている。事情に詳しい関係者によると、サウジアラムコは9月に入り、一部の欧州顧客向け原油供給を遅らせている。
同パイプラインはアラビア半島を横断しており、イラン戦争中には1日数百万バレルの原油をホルムズ海峡を迂回(うかい)して輸送できることから、石油市場の重要な供給ルートとなってきた。
ライト米エネルギー長官は15日、米経済局CNBCでパイプラインの停止期間は「数日」と述べ、「非常に近いうち」に再開する可能性があるとの見方を改めて示した。サウジは供給再開の時期を明らかにしていない。
CIBCプライベート・ウェルス・グループのシニア・エネルギートレーダー、レベッカ・バビン氏は「東西パイプラインが数週間ではなく数日で再開する可能性があるとのライト氏の発言が相場の上昇をある程度抑えているが、市場は発言よりも実際の供給量を重視している」と指摘。「現時点では、供給不安の緩和につながるニュースよりも、実際の需給逼迫(ひっぱく)が相場に強く影響している」と述べた。
一方、リビアでは複数の油田が操業停止を余儀なくされた。原油生産について不可抗力条項(フォースマジュール)を宣言する可能性がある。
市場の指標からは、供給が一段と逼迫するとの懸念がうかがえる。北海ブレント原油の期近スプレッド(期近2限月の価格差)は約4.70ドルの逆ざや(バックワーデーション)となっており、約1カ月前の2ドル未満から拡大した。こうした強気の価格構造は、目先の需給の引き締まりを示している。
金
金スポットはほぼ横ばい。米短期金融市場は、FRBが16日に利上げする確率を約95%織り込んでいる。金利の上昇は通常、利息を生まない金相場には逆風となる。
TDセキュリティーズのシニア商品ストラテジスト、ライアン・マッケイ氏によると、FRB決定を前に、金価格はファンドの持ち高が売り越しに転じる可能性がある水準に近づいている。ただ、中央銀行による金購入やドルのディベースメント(通貨価値の希薄化)リスクなど、金相場を長期的に支える材料に変化はなく、目先の値下がりは買いの好機とみることもできると指摘した。
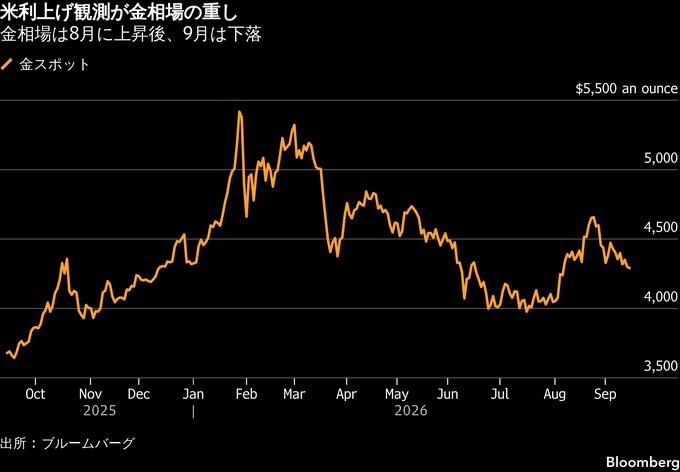
金は9月に入り3%超下落している。8月下旬には1オンス=4700ドルを上回っていたが、金融政策見通しが繰り返し見直される中で値を下げた。足元では逆風が続いているものの、金がポートフォリオのヘッジ手段としての伝統的な価値を取り戻すにつれ、じりじりと上昇すると見込む投資家は多い。
金スポット価格はニューヨーク時間午後2時16分現在、前日比5.11ドル(0.1%)高の1オンス=4304.75ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は、同19.10ドル(0.4%)下げて4332.80ドルで引けた。
欧州
欧州債市場では、ドイツ債が5日続落。サウジアラビアの東西パイプラインが損傷を受けたことで原油供給が制限され、原油価格が上昇していることが影響した。
投資家が30年債を含むEU債の発行を消化する中、ドイツ国債などユーロ圏国債のイールドカーブはツイスト・スティープ化した。トレーダーの間では今年の欧州中央銀行(ECB)利上げ見通しが後退。来月は14ベーシスポイント(bp、1bp=0.01%)の利上げが織り込まれているが、従来の想定では18bpだった。
英国債は続落。イールドカーブはスティープ化した。既に1998年以来の高水準にある30年債利回りは6%に迫っている。短期金融市場でのイングランド銀行(英中央銀行)の利上げ見通しは総じて変わらず。今週発表の金融政策判断では6bp、年末までは47bpの利上げが織り込まれている。
欧州株は小幅安。ストックス欧州600指数は0.3%下落。一時は1%安まで売り込まれた。
業種別では金融サービス関連株が下落。米銀バンク・オブ・アメリカ(BofA)のブライアン・モイニハン最高経営責任者(CEO)が同行の7-9月(第3四半期)のトレーディング収入について、前年同期比で「ほぼ横ばい」になるとの見通しを示したことに反応した。
9月15日の欧州マーケット概観(表はロンドン午後6時現在)
原題:Stocks Fall in Run-Up to Fed as Yields Stay High: Markets Wrap(抜粋)
原題:Treasuries End With Small Losses After 20-Year Auction Tails(抜粋)
原題:US 10-Year Yield Rises to Highest Since 2007 as Fed Looms (3)(抜粋)
原題:Dollar Gains as 10-Year Yield Highest Since 2007: Inside G10(抜粋)
原題:Oil Rises on Supply Risks From Saudi Pipeline Outage, Libya(抜粋)
原題:Gold Holds Below $4,300 as Traders Brace For Fed Decision(抜粋)
原題:European Stocks Post Small Drop as Surge in Oil, Yields Eases(抜粋)
Bunds Fall, UK 30-Year Yield Nears 6%: End-of-Day Curv(抜粋)
--取材協力:大塚美佳、楽山麻理子.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.