(ブルームバーグ):ベッセント米財務長官が財務省の国債買い戻しプログラムを異例の規模に拡大したものの、9日に出足からつまずいた。拡大後初となる買い戻しの規模が発表されたが、債券相場の下落を食い止めるには不十分だった。
財務省は残存10-20年の既発国債を最大60億ドル(約9200億円)買い入れると発表した。前月に示した規模の3倍に当たるが、それでも原油価格の急騰で高インフレへの懸念が浮き彫りとなる中、32兆ドル規模の米国債市場を動かすには至らなかった。
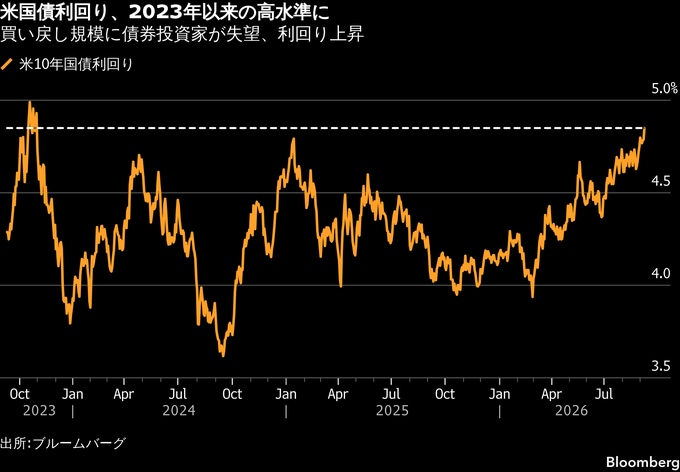
米国債相場は、発表後に下げ幅を拡大(利回りは上昇)する展開。10年債利回りは一時4.85%に上昇した。ベッセント氏は昨年の就任後、利回りの押し下げを目指してきたが、現在は2023年以来の高水準付近で推移している。
米財務省は8月19日、米長期国債について「流動性支援のための買い戻し規模を少なくとも2倍に引き上げる」という予想外の発表を行っていた。同省は従来、1回当たり20億ドルとしていた。
ベッセント氏は翌20日には、1回当たりの買い戻し額が「40億ドルを上回る可能性がある」と発言。それを受けて一部のディーラーは、買い戻し規模の予想を引き上げていた。
このため60億ドルとの発表でも、投資家が求めていた「衝撃と畏怖」をもたらすには至らなかったとドイツ銀行のストラテジスト、スティーブン・ゼン氏は指摘。「財務省はまるで、自ら生み出した怪物に餌を与え続けなければならなくなったようなものだ」と述べた。
ベッセント氏は9月8日、既発債買い戻し増額の意図をあらためて説明。米国債の「均衡」価格を自ら変えられるとは考えていないとした上で、相場変動のペースを抑え、米国債市場で相場に悪影響を及ぼすような見方が定着するのを防ぐ狙いがあると述べた。課題は、物価上昇率が高止まりし、米連邦準備制度理事会(FRB)の利上げ観測が強まり、財政赤字が歴史的な巨額に達する中で、ベッセント氏が借り入れコストの低下を目指していることだ。
現時点で財務省は、さらに大規模な買い戻しに踏み切る用意があることを示す新たな材料を提示していない。財務省によると、今四半期に予定する長期国債を対象とした残り6回の買い戻しについて、1回当たりの購入上限は40億ドル以上となる。これは8月19日の同省発表時と同じ表現だ。
注:買い戻しは発表日の翌日に実施される。
ブラウン・ブラザーズ・ハリマンのエリアス・ハダド氏は「現状では、財務省は戦車との戦いに豆鉄砲を持ち込んだようなものだ」と述べた。
買い戻し拡大計画が8月19日に初めて発表された後、利回りはいったん低下したものの、すぐにその動きを巻き戻した。米30年債利回りが8月に2007年以来の高水準を付けたことを受け、ベッセント氏はプログラムの見直しに動いた。同氏は8日にテキサス州でのイベントで、8月の市場について、「米国が債務を返済できなくなる」との懸念に動かされていたと指摘。「ばかげた話だったが、それが市場を支配する見方のようになってしまった」と述べた。
同氏は別の機会には、国債買い戻しは市場の流動性向上が目的だとも説明している。買い戻しによって、銀行などの金融機関は取引しにくい既発債を手放すことができ、その分、新発債の入札に一段と積極的に参加できるようになると述べていた。
エバコアISIの経済部門責任者クリシュナ・グハ氏らはリポートで、9日の発表について「ベッセント氏が買い戻しの役割には限界があることを受け入れつつあることを示唆している」と指摘した。同氏は「米国がファンダメンタルズによる利回りの決定を持続的に阻止することはできないと認識している」可能性が高いとした。
利回り上昇を食い止めることの難しさは、9日遅くの財務省による国債発行で浮き彫りになった。390億ドルの10年国債発行では、利回りは4.834%と、入札時の利回りとしては2007年以来の高水準となった。
買い戻しの上限が60億ドルでも、財務省が必ずしもその額の国債を購入するとは限らない。だが、残存期間の長い固定利付国債を対象とする買い戻しでは、財務省は上限まで購入する傾向があり、プログラムが2024年に再導入されて以降の52回の買い戻しで、上限まで購入しなかったのは2回だけだ。
ドイツ銀行のゼン氏によれば、財務省が最終的にさらに多くを買い戻す可能性もある。財務省の買い戻しに関する「よくある質問(FAQ)」には、通常、買い戻し実施日の午前11時に「最終的な買い戻し発表」が公表されると記載されている。これは「暫定的な」発表に優先する。
投資家やアナリストは、買い戻しの大幅拡大について、11月の中間選挙まで数週間となる中、長期の借り入れコスト上昇に対するトランプ政権の懸念を反映したものとみている。米国債利回りの上昇を受け、米住宅ローン金利は1年余りで最も高い水準まで上昇した。
FOXビジネスが9日に報じたトランプ政権当局者の話によると、財務省は市場機能と流動性を支えるため、買い戻しの実施状況を定期的に監視し、必要に応じて調整している。
ベッセント氏は買い戻し拡大計画を「財務省版ツイスト」と表現している。長期の借り入れコスト引き下げを狙った米連邦準備制度理事会(FRB)の「オペレーション・ツイスト」を念頭に置いた表現だ。9日の発表が狙いとは逆の結果を招いたことから、今後の買い戻し規模を60億ドル超に拡大する可能性もある。一部では100億ドルを超えることは難しいとの見方がある一方、規模を拡大できない理由はないとの見方もある。
ニューバーガー・バーマンのポートフォリオマネジャー、ジョゼフ・パーテル氏は「ベッセント氏は発言と行動の両面で、投資家に30年債で調子に乗るなと伝えている」と指摘。「買い戻し規模をかなり大きく、数百億ドルにまで引き上げることも可能だ。明確な上限は見当たらない」と述べた。
原題:Bessent’s Upsized Buybacks Get Hit by Bond Market Reality (1)、Bessent Triples Debt Buyback But Market Shows Disappointment(抜粋)
(市場関係者の見方などを加え、利回り水準を更新します)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.