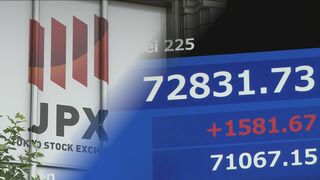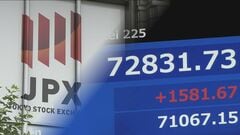
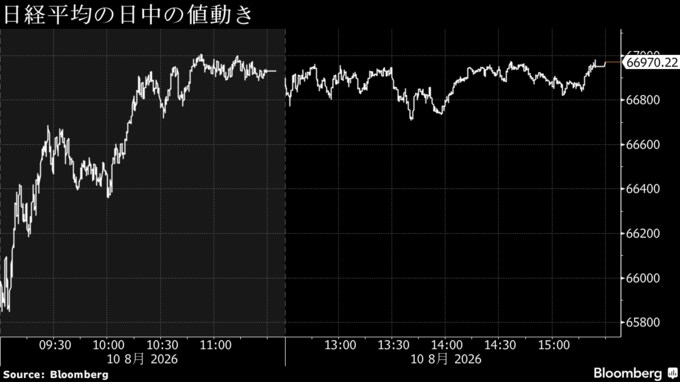
(ブルームバーグ):10日の日本市場では株式が上昇。7月の雇用者数が予想外に減少したことを受けて米国の早期利上げ観測が後退し、買いが優勢だった。中東情勢の悪化などを背景に円は再び対ドルで158円台前半に下落。債券も下落した。
7月の米非農業部門雇用者数は前月比2万3000人減と、エコノミスト予想の8万人増に反して減少となった。6月と5月分は下方修正された。労働市場の軟化が示され米利上げ観測が後退し、7日の米10年国債利回りは前日比3ベーシスポイント(bp、1bp=0.01%)低い4.65%に低下した。
三菱UFJモルガン・スタンレー証券の大西耕平上席投資戦略研究員は、雇用統計は米財務長官も警戒していた金利高を抑え、ハイテク株の買い戻しの理由になったと分析。ただし、今週は米消費者物価指数(CPI)の発表がある上、夏季休暇で市場参加者も減るため、方向感に欠ける展開を見込んでいる。
株式
米フィラデルフィア半導体株指数(SOX)が上昇した流れを引き継いでアドバンテストや東京エレクトロンなど半導体・AI関連株が相場を押し上げ、小売りや自動車など幅広い銘柄に買いが入った。一方、米利上げ観測の後退を受けて銀行や保険などの金融株が安い。
決算を手がかりとした個別物色が顕著だった。今期営業利益予想を上方修正したリクルートホールディングスは値幅上限のストップ高を付けた。四半期決算が市場予想を上回ったニトリホールディングスも大幅高となった。
しんきんアセットマネジメント投信の藤原直樹シニアファンドマネジャーは、これまで半導体株が買われる相場では売られやすかったゲーム関連株にも買いが入り、物色が広がっていると指摘した。米CPIが落ち着いた数字となって米利上げ見通しがさらに後退すれば、上昇基調は続くとみている。
為替
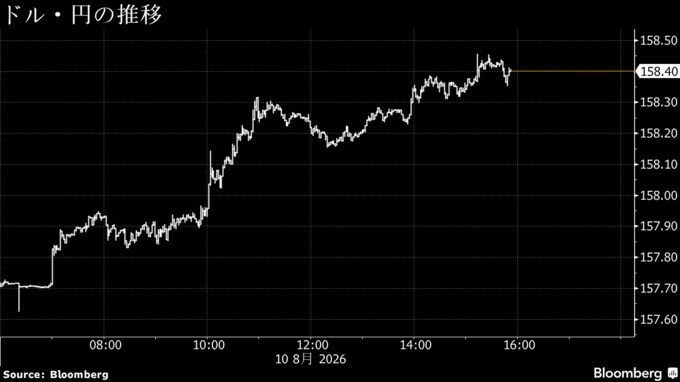
円は対ドルで158円台前半に下落した。中東情勢の悪化を背景としたドル買いや当局の為替介入への警戒感後退などを受け、円売りが先行した。主要10通貨(G10)に対しては全面安となった。
イランのアラグチ外相は、暫定和平合意に米国が違反したとして批判し、ホルムズ海峡の通航再開に向けた米国との直接協議は現時点で不可能だとの認識を示した。
みずほ証券の山本雅文チーフ為替ストラテジストは、中東情勢に加え、米雇用統計後のドル下落局面で押し目を拾えなかった輸入企業がドルを買ったことが円下落の要因と指摘。為替介入への警戒感もやや薄れており、次に介入があるとすれば160円を超えてからではないかと述べた。
ゴールドマン・サックス・グループのストラテジスト、カマクシャ・トリベディ氏は、今回の介入に対する反応が比較的控えめだったのは、円安の根本的な要因を反映していると指摘。世界情勢や政策面で予想外の動きがない限り、時間の経過と共に円安圧力が強まるとみている。
債券
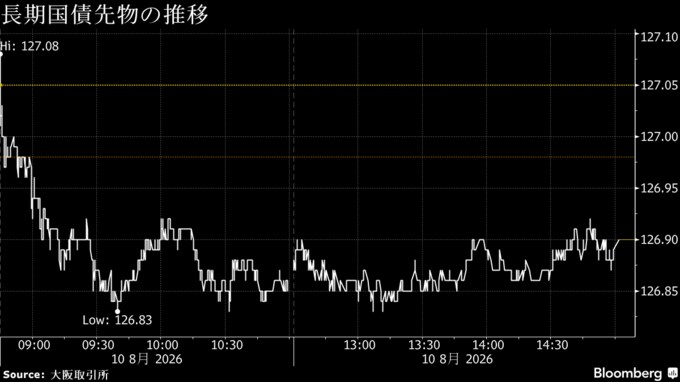
債券は下落(利回りは上昇)。日本銀行が公表した7月金融政策決定会合の「主な意見」を受けて利回りが上昇した。
主な意見では、利上げのペースが市場の想定より早まる可能性もあるとの意見が政策委員から示されたことが明らかになった。
三井住友DSアセットマネジメントの国部真二リードファンドマネジャーは、主な意見が重しになったと指摘。「今はアンダープレッシャーだが、日銀がインフレに対して後手に回るビハインド・ザ・カーブに陥らず、利上げを進めることは今の日本に必要で、中長期的には超長期債にプラスだ」と話した。
新発国債利回り(午後3時時点)
この記事は一部にブルームバーグ・オートメーションを利用しています。
--取材協力:ジョン・チェン.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.