(ブルームバーグ):多額の債務を抱える企業の間で、プライベートクレジットローンから、よりコストの低い銀行ローンに借り換える動きが広がっている。金利の高止まりが企業に突きつける厳しい現実を浮き彫りにしている。
米企業が利払い負担を抑えようとする動きは、JPモルガン・チェースとKBRA・DLDの借り換えデータにも表れている。プライベートデットを抱える企業がシンジケートローン市場で借り換えるケースは、シンジケートローンを利用している企業がプライベートクレジットに借り換えるケースの約3倍に上る。
両市場は企業の資金需要を巡って絶えず競い合い、どちらが優位に立つかはその時々で変わってきた。企業がプライベート市場で借り入れる場合、金利は高くなる傾向がある一方、より迅速かつ確実にローンを確保できることが多く、市場が混乱する局面では魅力的な資金調達手段となる。
米製薬会社キャタレントは5日、アレス・マネジメントとブルー・アウル・キャピタルから受けていたプライベートローンを、ドル建てとユーロ建てで計41億ドル(約6500億円)のタームローンに借り換えた。これにより借り入れコストを約225ベーシスポイント(bp、1bp=0.01%)引き下げた。
保険引受会社フィデリス・パートナーシップは約20億ドルのダイレクトローンの借り換えに向け、モルガン・スタンレーと作業を進めている。KKRが出資するソフトウエア会社アキュリスも、ダイレクトローンからの借り換えとなる7億ドルのレバレッジドローンについて今後、条件を決める予定だ。
シンジケートローンの人気が高まっている背景には、金利の上昇が続き、近く低下する兆しがほとんど見られないことがある。それでも企業は資金を借り入れることができており、市場に大きな混乱が生じていないことを示している。
ビーチ・ポイント・キャピタル・マネジメントのポートフォリオマネジャーで流動性クレジット戦略責任者のシンジン・ボーロン氏は「企業にとっては、資本コスト全体を引き下げられるかどうかが、ほかの要因にも増して最も重要な判断材料になったと思う」と話す。
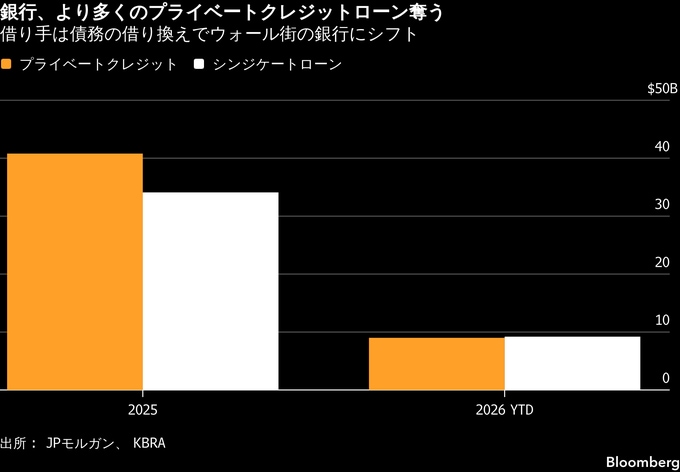
データによると、ウォール街の銀行は4-6月(第2四半期)に、プライベートローンからシンジケートローンへの借り換え案件を9件手掛け、規模は計45億ドルに上った。これに対し、シンジケートローンからダイレクトローンへの借り換えは3件、総額13億ドルだった。
こうした借り換えの動きで、今年に入ってからは銀行側が優位に立っている。7月半ばまでに、プライベートクレジットからシンジケートローンに移った案件は92億ドルに達した。一方、その逆のケースは約90億ドルだった。
2025年通年では、銀行がプライベート市場から獲得した案件は341億ドルだったのに対し、その逆は408億ドルだった。
企業側は、プライベートクレジットの貸し手が融資に回せる資金が減っていることも懸念している可能性がある。今年の大半の期間を通じ、投資家は事業開発会社(BDC)と呼ばれるファンドから資金を引き揚げようとしており、BDCの資産は1-3月(第1四半期)に幅広く減少した。
多くのBDCが保有資産の評価額を引き下げている。BDCのブラックストーン・セキュアード・レンディング・ファンドは4-6月期に純資産価値(NAV)を過去6年で最も大きく引き下げた。業界が安定しつつある兆しも一部みられるが、厳しい状況が終わったとは限らない。
商工業向け融資
こうしたプライベートクレジット市場の弱含みが、銀行に追い風となっている可能性がある。米連邦準備制度理事会(FRB)の季節調整済みデータによると、銀行が保有する商工業向け融資は4-6月に年率14.2%増えた。前年同期は4.4%の伸びにとどまっていた。
米通貨監督庁(OCC)のトップは1月、金融危機後に導入されたレバレッジドローン規則を緩和する取り組みにより、銀行がプライベートクレジットに一段と対抗しやすくなると明言した。
バークレイズのアナリスト、ピーター・トロイージ、イシカ・ゴヤル両氏は4日のリポートで、存続期限を定めないBDCからの資金純流出によって「BDCが融資に回せる資金が減り、一部の銀行が商業融資でより積極的に競争できるようになった」と指摘した。
原題:Private Credit Squeezed By Bank Refinancings: Credit Weekly(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.