(ブルームバーグ):7日の米株式市場は反発。米雇用市場の急減速を受けて、米連邦準備理事会(FRB)が当面は利上げを迫られないとの観測が強まり、株価が上昇した。
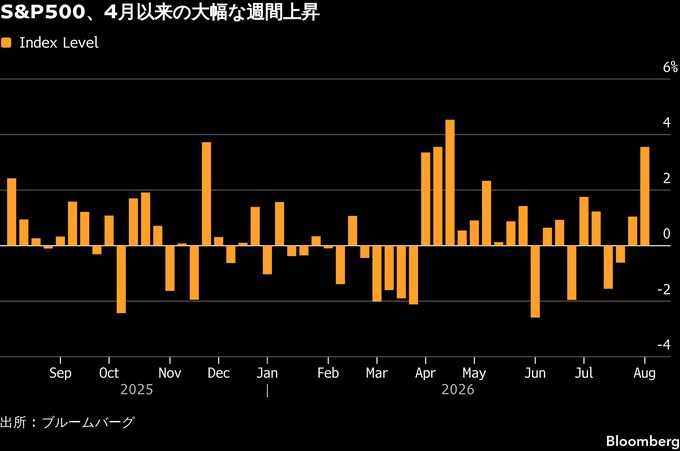
S&P500種株価指数は最高値を更新し、週間でも4月以来の大幅な上昇となった。米国債は全年限で上昇した(利回りは低下)。ドルは下落。円は対ドルで一時1.1%上昇し、1ドル=156円68銭を付けた。
トランプ米政権は、ホルムズ海峡の商船航行再開に向けたイランとオマーンの合意が発表され次第、イランの港湾に対する海上封鎖措置を解除する方針だ。ロイター通信が報じると、株式相場は一段高となり、原油は時間外取引で下落した。
短期金融市場では依然として2026年中のFRB利上げが織り込まれているが、12月より前の利上げは見込まれていない。
7月の米雇用統計で、米国の非農業部門雇用者数(事業所調査、季節調整済み)は、前月比2万3000人減少した。エコノミスト予想の中央値は8万人増だった。6月は2万人増と、速報値5万7000人増から下方修正された。
eToro(イートロ)のブレット・ケンウェル氏は、今回の雇用統計について、利上げの必要性をいくらか後退させる程度には弱かったものの、労働市場が崩れつつあることを示すほどではなかったとの見方を示した。
ケンウェル氏は「インフレはなお懸念材料だが、きょうのデータは政策当局者に拙速な対応を避ける材料を与え、投資家にはリスク選好を強める余地を与えたのかもしれない」と述べた。
米リッチモンド連銀のバーキン総裁は、「今回の内容は、私がこれまで見てきた労働市場の状況と非常に一致している。緩んでいるわけでも、逼迫(ひっぱく)しているわけでもない。いわば低調なまま均衡しているような状態だ」と述べた。同氏は、全米企業エコノミスト協会(NABE)主催のウェビナーで発言した。
ウィルシー・アセット・マネジメントのブレント・ウィルシー氏によると、雇用統計が1回弱かっただけでFRBの政策運営が左右される可能性は低い。FRBは金利について様子見姿勢を維持し、経済指標を見極めるため、もうしばらく時間を置く公算が大きい。
ゴールドマン・サックス・アセット・マネジメントのリンゼー・ロスナー氏は、「最終的な決め手はこれから発表されるインフレデータになるが、雇用の伸び減速は9月の金利据え置き論を補強する材料になる」と述べた。
プリンシパル・アセット・マネジメントのシーマ・シャー氏は、今回の雇用統計を踏まえ、FRBにはひとまず様子を見る余地が生まれたものの、それも一時的だと指摘する。政策当局者が今後の政策方針をほとんど示していない中、来週発表されるインフレ指標の重要性は一段と増しており、その内容次第では利上げへの警戒感がすぐに再燃する可能性があるとみる。
モルガン・スタンレー・ウェルス・マネジメントのエレン・ゼントナー氏は、「インフレ統計が予想より強い場合、労働市場の冷え込みだけでは、FRB内の利上げ主張を静めることも、FRB外の利上げ観測を後退させることもできないかもしれない」と語った。
外為
ドルは主要通貨すべてに対して下落。ブルームバーグ・ドル・スポット指数は一時0.5%下落し、約2カ月ぶりの低水準を付けた。
7月の米雇用者数は予想に反して減少に転じ、過去2カ月の雇用者数も下方修正された。米雇用市場の急減速を受けて、FRBによる利上げ観測が後退し、ドル売りが優勢となった。
金利スワップによると、市場が現在織り込む9月の利上げ確率は約40%と、雇用統計発表前の60%近くから低下した。
円は対ドルで一時1.1%上昇し、1ドル=156円68銭を付けた。その後は、上げ幅を縮小し、157円台半ばから後半での取引が続いた。市場では、介入の可能性を示すような値動きへの警戒が続いた。
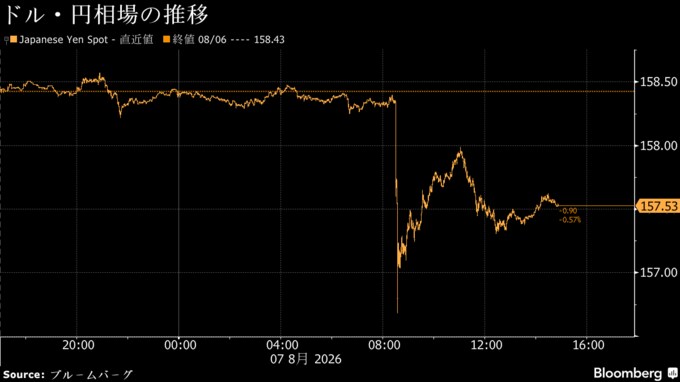
ステート・ストリートのストラテジスト、リー・フェリッジ氏は、雇用統計発表後の円急伸について、当局による介入が「あったとは思わない」と述べた。「ただ市場は介入を予想していると思う。前回の介入はドルが下落圧力を受けていた時に行われたからだ。流れに乗る方が常に楽だ」と語った。
円は先週、1ドル=164円前後と約40年ぶりの安値圏にあったが、その後、日本と米国が1998年以来となる協調介入を実施した。
だが、円の対ドル相場は雇用統計の発表前の段階で、日米当局の協調介入による上昇分のほぼ半分を失っており、市場では再介入のリスクが意識されていた。
ファースト・イーグル・インベストメンツのポートフォリオマネジャー、イダナ・アッピオ氏は、介入によって「より信頼性の高い政策の体制を整えたり、投資家に向けてより効果的なメッセージを練ったりするための時間を稼ぐことはできる」と述べた。「ただ、介入だけで成功するとは思わない」と語った。
米国債
7月の雇用統計を受けて、米国債は全年限で上昇(利回りは下落)。労働市場の弱さがFRBの利上げ姿勢に影響を及ぼす可能性が意識され、短期債が特に上昇した。
利上げ観測が後退したことから、当面の金融政策に敏感な米2年国債利回りは一時9ベーシスポイント(bp、1bp=0.01%)低下した。その後、原油価格の上昇を受けて下落幅は縮小した。

ブラックロックのシニアポートフォリオマネジャー、ジェフリー・ローゼンバーグ氏は「今回の雇用統計を軽視することには慎重だ。雇用者数が下方修正されており、労働市場の弱さを示している」とブルームバーグテレビジョンで発言。「市場もこれを無視しておらず、短期債が上昇する中で、利上げの確率は低下している」と述べた。
原油
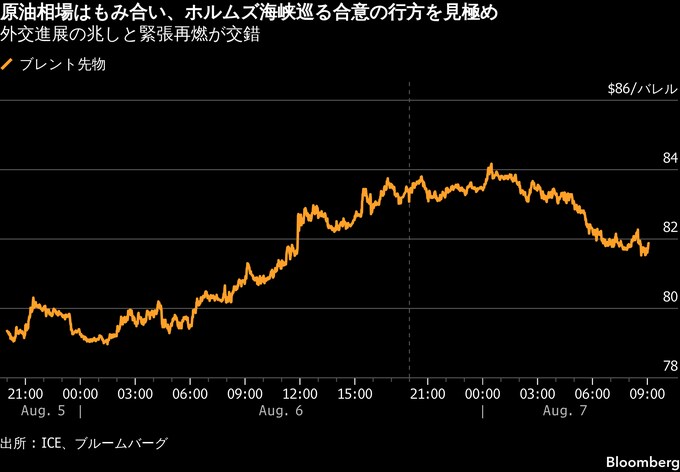
原油相場は引け後の時間外取引で下落。ホルムズ海峡の商船航行再開に向けたイランとオマーンの合意が発表され次第、トランプ米政権はイランの港湾に対する海上封鎖措置を解除する方針だと、ロイター通信が報じた。
原油はこの日、もみ合いとなった末、上昇して終了していた。中東情勢が再び緊迫化する中、イランとオマーンの合意を巡る進展を注視する展開となった。ここ数日は合意に向けた進展を巡る報道に敏感に反応する動きが続いている。
合意成立が近づいているとの見方が強まる一方、船舶航行への脅威は続いている。アブダビ国営石油会社(ADNOC)は、今週ホルムズ海峡を通過中だった自社の船舶3隻がミサイルやドローン(無人機)の攻撃を受けたと明らかにした。
イラン準国営ファルス通信によると、イランは6日、ホルムズ海峡で「敵対的な標的」を攻撃した。これに先立ち、同海峡のケシュム島付近で爆発が発生したという。
ファルス通信によれば、イランの一部政治家は、米国とイスラエルの船舶によるホルムズ海峡通航を禁止する条項や、通航料を徴収する仕組みの導入を主張している。こうした条件は、自由な通航と戦争前の状態への回帰を求める米国の要求と相いれない。
一方、トランプ米大統領は6日、戦争は「かなり近いうちに」終結するとの見方を改めて示し、同海峡を巡る状況も「順調に進んでいる」と述べた。
USバンク・ウェルスマネジメントのシニア投資戦略ディレクター、ロブ・ハワース氏は「ホルムズ海峡の再開に向けた合意は引き続き見通せず、投資家は不安定な状況に置かれている。船舶の出入りが少ない状態は今も続き、持続可能な合意への道筋もなお不透明だ」と指摘した。
ウェスト・テキサス・インターミディエート(WTI)先物9月限は、前日比89セント(1.2%)高の1バレル=78.18ドルで取引を終了。北海ブレント先物10月限は1.3%高の83.55ドルで引けた。引け後にはWTIが0.7%、ブレントは約0.6%それぞれ下げている。
金
金スポット相場は急伸。7月の米雇用者数の減少を受けて、一時は3.1%高の1オンス=4371.93ドルと、6月半ば以来の高値を付けた。
弱い雇用統計を受けて、FRBが近く利上げに動くとの懸念はある程度和らぐとみられる。金利が上昇すれば、利回りを生まない金にとっては向かい風となる。同統計発表後にブルームバーグのドル指数が下げたことも、ドル建てで取引される金などのコモディティーの相場を押し上げた。
2月末にイラン戦争が始まって以来、金価格は約20%下落。戦争に伴いエネルギー価格が急騰し、インフレ圧力が強まったことで、高金利が長期化する可能性が高まったためだ。
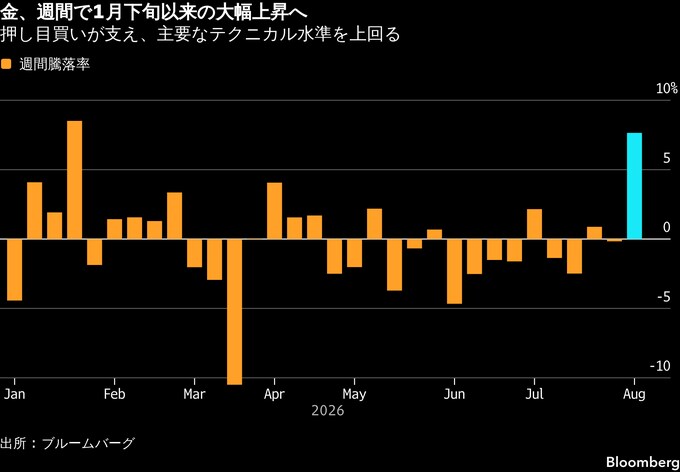
グローバルX ETFsのアナリスト、ジャスティン・リン氏は、中東情勢が再び緊迫化しているものの、金価格はそれほど強く反応していないとし、週初の上昇が緊張緩和だけを材料にしたものではなかったことが理由だと分析した。
その上で「当初の動きはテクニカル的な上放れで、イランとの交渉やFRBのタカ派姿勢を巡る疑念で上昇に弾みがついた」と指摘。「中東での協議にただ反応しているというよりも、買い手が再び主導権を握りつつある状況だ」と述べた。
スポット価格はニューヨーク時間午後2時20分現在、前日比96.25ドル(2.3%)高の1オンス=4335.67ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は同100.10ドル(2.3%)高の4399.70ドルで引けた。
欧州
7日の欧州債券市場は、米国債と連動し幅広い年限で買いが入った。同日発表の米雇用統計で、雇用市場が急減速したことを受け、米連邦準備制度理事会(FRB)が当面は利上げを迫られないとの見方が広がった。
ドイツ10年債利回りは1ベーシスポイント(bp、1bp=0.01%)下落し、3.13%となった。市場は欧州中央銀行(ECB)について、9月までに22bpの利上げを織り込んでいる。
英10年債利回りも2bp低い4.92%となった。金利スワップ市場では、イングランド銀行による12月までの25bpの利上げが完全に織り込まれている。
欧州株は、主要株価指数が過去最高値を更新し、週ベースでも4週連続で上昇した。市場予想を上回る好調な決算が追い風となった。
ストックス欧州600指数は0.3%高で取引を終え、週間では1.7%上昇した。テクノロジー株とヘルスケア株が比較的好調だった一方、エネルギー株は最も低調だった。
好調な決算シーズンを受けて経済成長への期待感が強まる中、投資家は欧州株に回帰している。ブルームバーグ・インテリジェンス(BI)がまとめたデータによると、MSCI欧州指数の構成企業は第2四半期(4-6月期)に利益が17%増加し、2022年下期以来の高い伸びとなっている。
8月7日の欧州マーケット概観(表はロンドン午後6時現在)
原題:S&P 500 Has Best Week Since April After Jobs Data: Markets Wrap(抜粋)
Dollar Hits Two-Month Low on Weak Job Data, Yen Up: Inside G-10
Dollar Falls to Lowest Level Since May as Rate Hike in Doubt
Yen Jumps on US Data as Traders Watch for Intervention Clues (1)
Treasuries Rally as Soft Jobs Data Trims Fed Rate-Hike Bets (2)
Treasuries Advance on Soft Jobs Data as Fed Hike Premium Fades
Oil Steadies as Traders Weigh Hormuz Discussions, Iran Tensions
Gold Jumps as Weak US Jobs Data Adds Fuel to Bullion’s Rebound
European Bonds Gain After Weak US Jobs Data: End-of-Day Curves
European Stocks Gain for Fourth Straight Week on Strong Earnings
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.