(ブルームバーグ):テクノロジー企業はAIへの投資資金を賄おうと、ありとあらゆる市場で借り入れを進めている。過剰な借り入れへの警戒感は、比較的規模の小さい市場でも高まっている。
事情に詳しい関係者によると、直近3件のデータセンター向け商業用不動産ローン担保証券(CMBS)のうち、KKRの支援を受けるサイラスワンと、ブラックストーンの支援を受けるQTSリアルティートラストの2件では、十分な需要を集められない可能性を考慮し、当初の提示よりスプレッドが拡大された。
いわゆる投資疲れはCMBSに限らず、市場では大きな流れになっている。大手テック企業がAI計画の資金として世界で調達した額は、今年すでに3850億ドル(約61兆円)を超えた。今年2000億ドルを超えるAI関連社債が発行された米投資適格債市場などでは、借り入れコストが上昇傾向にある。
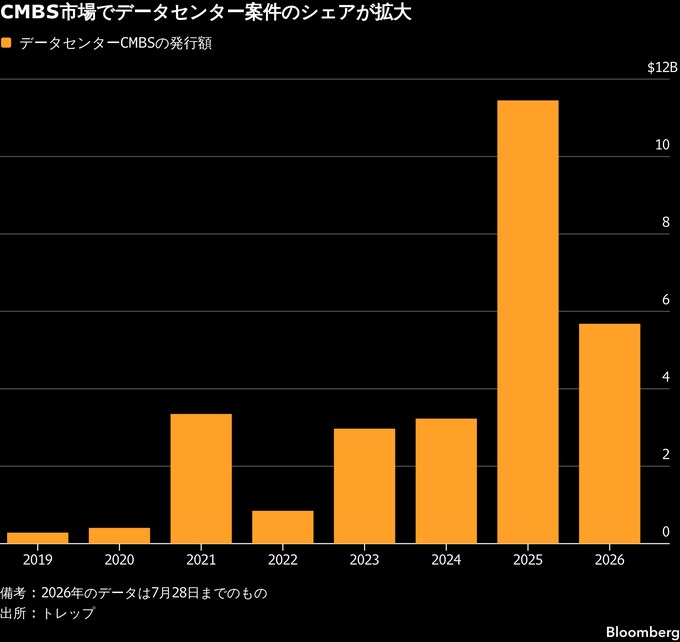
この懐疑的な市場心理は、今年の発行額が57億ドル程度のデータセンターCMBS市場や、北欧ハイイールド債市場にも広がっている。
テック企業がAIで利益を上げようと、資本争奪戦を繰り広げる中、一部の運用会社はこうした債券への投資を当面見送ることを検討している。
データ会社のトレップで応用調査・分析責任者を務めるスティーブン・ブッシュボム氏は「いわゆる『AI版ラッダイト取引』の波は、データセンターCMBS市場にも押し寄せている」と述べ、具体的には比較的レバレッジが高かったQTSの案件を挙げた。投資家のレジスタンスは起債額の縮小につながる可能性もあるという。
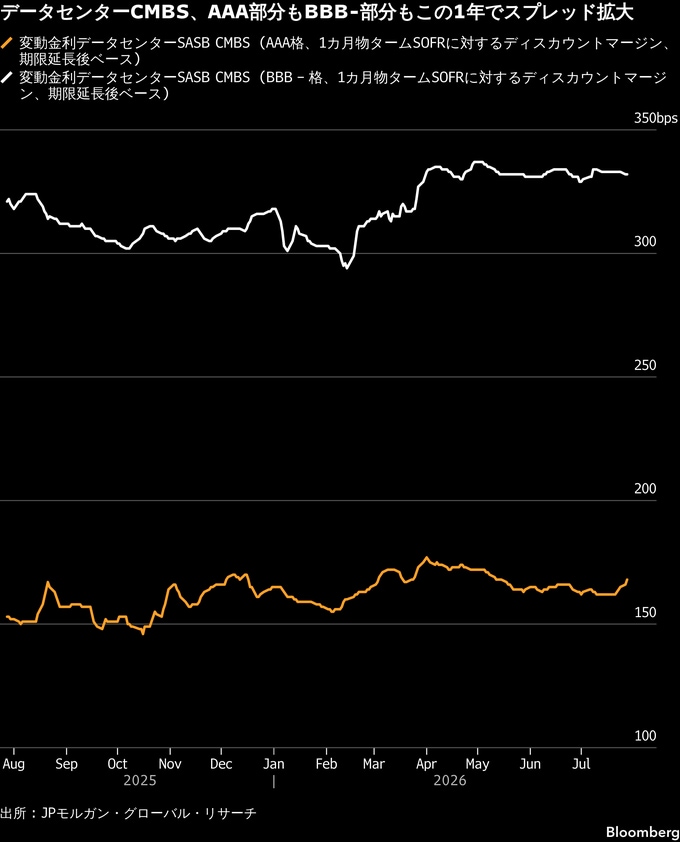
データセンターCMBSは一般的ではないが、証券化商業用不動産市場に占める割合は拡大している。トレップがまとめた7月28日までのデータによると、すでに今年のCMBS発行全体の7.3%を占めている。JPモルガン・グローバル・リサーチのデータに基づくと、単一の借り手が裏付けとなるデータセンター案件では、AAA格付け部分のスプレッドが7月28日時点で、担保付翌日物調達金利(SOFR)に対して168ベーシスポイント(bp、1bp=0.01%)と、1年前の153bpから拡大した。BBB-格付け案件のスプレッドも、同期間に321bpから332bpへ拡大した。
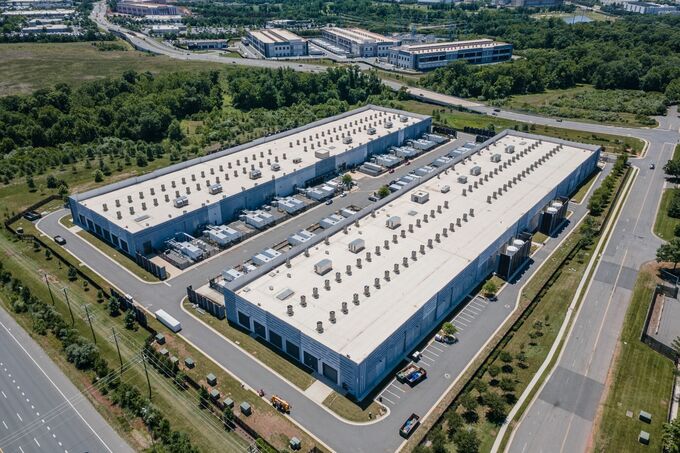
すべての案件が投資家の抵抗に遭っているわけではない。ブルー・アウル・キャピタルは6月、当初の価格レンジ通りにデータセンターCMBSを販売した。この案件はQTSやサイラスワンより小型で、投資適格格付けのハイパースケーラーがリース契約を結ぶバージニア州のデータセンターを裏付け資産としていた。
モルガン・スタンレーのストラテジストは7月17日付のリポートで「この1カ月で投資家心理は変化し、テーマ性に伴うリスクに対し徐々に慎重になっていると考えられる」と指摘した。「CMBSの発行は好調だが、価格条件はそれほど強くない」と記した。
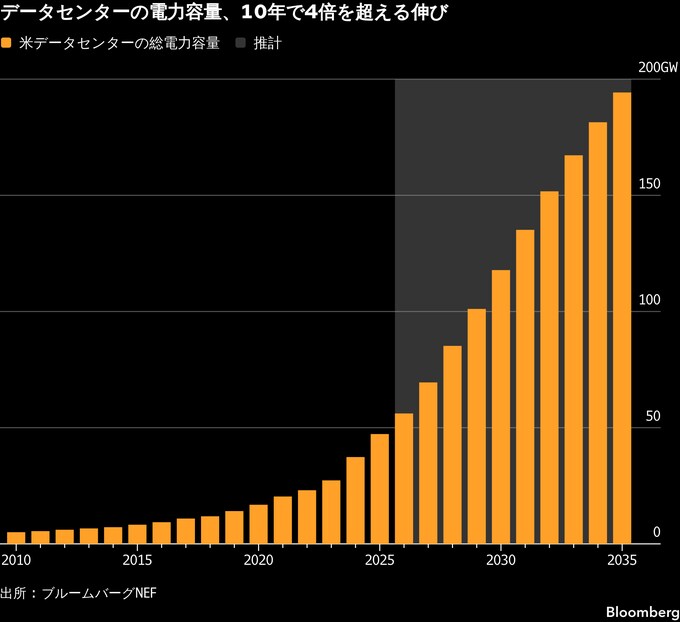
JPモルガン・チェースは今後について、データセンターの主要顧客であるハイパースケーラーのAIインフラ投資が2030年までに約5兆5000億ドルに達し、その多くは借り入れで賄われると予想する。債券市場の極端な供給により、幅広い市場でスプレッド拡大圧力が続く可能性がある。
供給増に伴うリスク評価手法が不透明であることを理由に、一部の発行体はデータセンターCMBSへの参入を見送っている。一方、ウェリントン・マネジメントは不動産価値の評価が不透明であることや、利回りの低下を理由に、データセンター関連債務への投資を総じて見送っている。
ウェリントンのプライベートクレジット部門で主任投資ディレクターを務めるソナリ・ウィルソン氏は「基本的には手を出さない」と述べた。
一方で、スプレッド拡大を比較的割安に証券を購入する好機とみるストラテジストや投資家もいる。
「投資適格のデータセンター関連債務の中では、CMBSが最も魅力的なスプレッドを提供している」と、BofAセキュリティーズのストラテジストは7月17日付リポートで指摘。「データセンター需要は依然として極めて強く、供給を大きく上回っている」と述べた。
一部のCMBS発行体は自衛策として、データセンター資産担保証券(ABS)市場の仕組みを取り入れている。ABS市場は規模がより大きい一方、拡大ペースは鈍い。QTSの最新CMBSは20年満期だが、10年で返済できる選択肢が付いている。これはソフト償還日とハード償還日の双方が設定されることが多いABSでは一般的だが、固定満期日が通常のCMBSでは珍しい。ソフト償還日だと、借り手はデータセンター技術が時代遅れになる前に借り換えが可能になり、債務不履行リスクの軽減に役立つ。
こうした仕組みは借り手を保護する一方で、投資家はそれに対する補償を求める。
TCWグループのグローバル証券化クレジット共同責任者、ライザ・クロフォード氏は借り手に有利な柔軟な仕組みでは、流動性が低下し、投資家はその分の対価を求めると指摘。「市場の抵抗が強まれば、発行体は他の資金調達市場へ切り替えることも可能だ」と述べた。
債券の供給増はまた、投資家に次の案件を待つ余裕を持たせる効果もある。
マリナー・インベストメント・グループのチームであるブライト・メドウで証券化クレジット戦略を率いるジョゼフ・アレン氏は「こうした資産が大量に供給されるため、投資家には選別する余裕が生まれる」と述べた。「10件の案件を検討したが、そのうち1件しか選ばなかったといった逸話が、聞かれるようになるかもしれない」と語った。
原題:CMBS Investors Push Back Against AI as ‘Luddite Trade’ Spreads(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.