(ブルームバーグ):24日の米金融市場では、S&P500種株価指数が方向感を欠く、神経質な展開となった。原油価格の下落や米企業収益の底堅さを示す兆候が下支えする一方、半導体株は売られた。
中東で戦闘が続く中でも原油輸送は途切れていないとの見方から、北海ブレント原油は1バレル=100ドルを割り込んだ。エネルギー価格の下落を受けて、インフレ圧力への懸念は後退。来週の連邦公開市場委員会(FOMC)会合を控え、米国債利回りは低下した。円は対ドルで小動きにとどまり、約40年ぶり安値圏で推移した。
S&P500種構成銘柄の大半が上昇したが、同指数はほぼ横ばいで終えた。一方、半導体株指数は4.3%下落した。ナスダック100指数は1.1%安。
中東情勢を巡っては、米国とイランの仲介協議への期待が相場に一定の安心感をもたらした。中国の働きかけを受けて、パキスタンが交渉再開に向けた道筋を模索していると、ロイター通信が報道。一方、米紙ニューヨーク・タイムズ(NYT)は、トランプ大統領が対イラン攻撃強化の是非を巡り、側近らと協議すると報じた。
UBSチーフ・インベストメント・オフィスのウルリケ・ホフマン・ブチャディ氏は、「事態が悪化するリスクは高く、軍事行動が激化すれば、原油価格が今年の高値を再び試す展開も排除できない」と指摘。「基本シナリオとして、ホルムズ海峡のエネルギー輸送は時間の経過とともに回復すると当社では想定しているが、戦争前の水準まで戻る可能性は低いだろう」と述べた。
そのためインフレ圧力は年内に徐々に和らぎ、積極的な金融引き締め局面に入る公算は小さいと同氏はみている。
ファンドストラット・グローバル・アドバイザーズのトーマス・リー氏は「ここ数年で何度も見てきたように、株式市場は戦争を巡る動きに過剰反応する傾向がある。戦争が不確実性をもたらすためだ」と指摘。「ただ、こうしたリスク回避局面はこれまで買い場となっており、今回も同様になると考えている」と述べた。
リー氏は強気材料の一つとして、堅調な決算シーズンを挙げた。ブルームバーグ・インテリジェンス(BI)の集計によると、これまで決算を発表したS&P500種採用銘柄のうち、予想を上回る利益を発表した企業は約85%に上り、約5年ぶりの高水準を記録した。
市場では来週予定されるマイクロソフト、メタ・プラットフォームズ、アップルなど巨大テック企業の決算発表に注目が集まっている。巨額のAI投資が収益を圧迫せずに新たな成長を生み出しているのか、厳しく精査されそうだ。
この日発表された経済指標では、7月のS&Pグローバル総合購買担当者景気指数(PMI)が8カ月ぶり高水準となった。サービス業への国内需要が堅調で、製造業生産の鈍化やサプライチェーンの遅延拡大、コスト上昇の影響を相殺した。 6月の米新築住宅販売件数は3カ月ぶりに増加した。
為替
ニューヨーク外国為替市場で、ブルームバーグ・ドル・スポット指数はほぼ変わらず。週間では約1カ月ぶりの大幅高となった。地政学リスクの高まりを背景に、安全資産とされるドルへの逃避買いが膨らんだ。
CIBCキャピタル・マーケッツのストラテジスト、ノア・バファム氏は「ドルはFOMC会合を前に堅調に推移している。原油相場の上昇に加え、トランプ政権の新関税によって供給要因によるインフレリスクが高まっているためだ」と指摘。「米連邦準備制度理事会(FRB)がこれを先取りして今月利上げに踏み切るかどうかの議論が、市場では浮上している」と述べた。
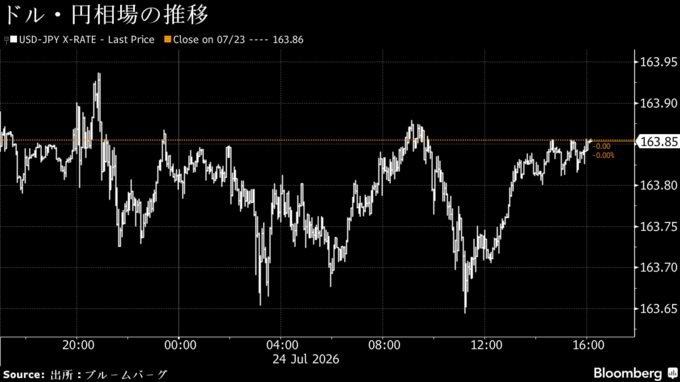
円は対ドルでほぼ変わらずの163円80銭台と、約40年ぶりの安値圏で推移した。163円60-80銭台の狭いレンジで方向感のない動きとなった。
ただ、週間では0.9%値下がりし、約2カ月ぶりの大幅下落となった。日本の当局者による口先介入を受けても、円安に歯止めがかかっていない。
市場では歴史的な円安を受けて、日本銀行のタカ派姿勢に備えるよう推奨する動きが広がっている。ソシエテ・ジェネラル、ナティクシス、バークレイズは、円安が日銀に追加利上げの加速を促し、インフレ抑制に動く可能性があるとみている。
バークレイズのエコノミストは、次回の利上げは10月、その後は来年4月に再び利上げを実施すると見込んでいる。
バークレイズの馬場直彦氏と小野田喬氏は、植田総裁が次回利上げの時期に関する質問を含め、あらゆる場面でタカ派姿勢を打ち出すよう努めると予想。円安に歯止めをかけ、次回利上げまでの時間を稼ぐ狙いがあるという。
一方、ドルに対するセンチメントは総じて強気を維持している。ブルームバーグが集計した米商品先物取引委員会(CFTC)のデータによると、投機筋は7月14日時点で、ドル高で利益を得られるポジションを約392億ドル相当積み上げている。これは2015年以来の大幅なドル買い越しとなる。
TDセキュリティーズのストラテジスト、オスカー・ムニョス氏とイーライ・ニール氏は「ドルのロングポジションは積み上がっているものの、極端な水準ではない。原油価格や地政学リスク、FRBの金融政策の行方を巡る不透明感が続けば、ドルのロングポジションはさらに積み上がる余地がある」と指摘。「7-9月期(第3四半期)もドル高モメンタムが続くと予想している」と述べた。
国債
米国債相場は総じて上昇(利回りは低下)。原油価格の上昇が一服したことでインフレ懸念が和らぎ、買いが戻った。
米金利市場では、原油価格の下落を受けて利上げ観測が後退。7月29日のFOMC会合では約10ベーシスポイント(bp)の利上げを引き続き織り込む一方、2027年半ばまでに2回を超える利上げの織り込みは後退した。
ただ足元では、米金利のボラティリティーが高まっており、為替相場にも大きな影響をもたらしている。ウォーシュ議長の新体制下で、FRBの金融政策の行方を巡る不透明感がこれまで以上に強まる中、債券市場の値動きが大きくなっている。
米国債市場の予想変動率を示す代表的な指標であるICE BofA・MOVE指数は、5月以来の高水準に上昇。昨年11月以来の長期上昇局面となる見通しだ。
原油
原油先物は反落。北海ブレントは前日に突破した節目の1バレル=100ドルを割り込んだ。中東情勢の緊迫化が続く中でも、原油が引き続き中東の輸送ルートを通って供給されていることが背景にある。
ウェスト・テキサス・インターミディエート(WTI)先物9月限は、前日比2.88ドル(3.1%)安の1バレル=89.31ドルで終了。北海ブレント先物9月限は3.91ドル(3.9%)安の96.78ドルで引けた。終値ベースで6月下旬以来の大幅安となった。
米国とイランの和平協議の再開に向けて、パキスタンが仲介を模索しているとロイター通信が報じたことも材料視された。
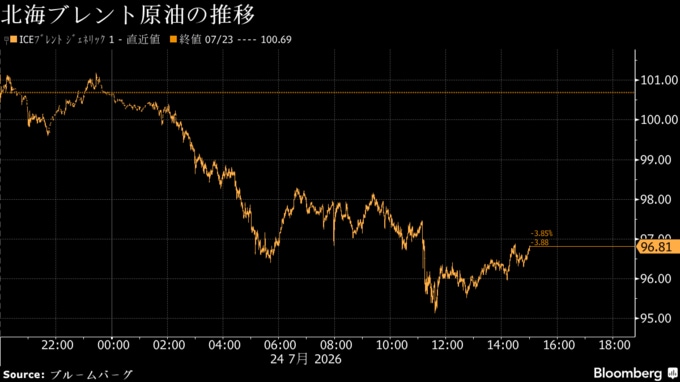
紅海でタンカーが攻撃されたことを受け、原油価格は前日に100ドル台に乗せたが、利益確定の売りなどテクニカル要因も重なり反落した。米国とイランの対立が急速に緩和する可能性に備え、トレーダーは過去最多の規模でオプションを積み増している。
原油物流が大きく混乱していないことも、相場の下押し要因となった。イエメンの親イラン武装組織フーシ派はサウジアラビアの海上輸送封鎖を目指しているが、同国産の原油数百万バレルが紅海沿岸から引き続き出荷されている。供給への懸念は後退し、原油相場は30%を超えていた月初来からの上昇幅を縮小した。
TDセキュリティーズのコモディティー戦略グローバル責任者、バート・メレク氏は「原油市場は買い一服の状態だ」と指摘。「バベルマンデブ海峡を通る輸送はこれまでのところ大きく混乱していない」と述べた。またサウジアラビアはエジプトを横断するスエズ・地中海パイプラインを活用するほか、超大型原油タンカーの積載量を減らしてスエズ運河を通航させるなど、代替手段も講じている。
トランプ米大統領が新たな関税措置を導入したことも、相場の重荷となった。関税によるインフレ再燃懸念を背景に世界的に国債利回りが上昇し、燃料需要を下押しするとの見方が広がった。
金
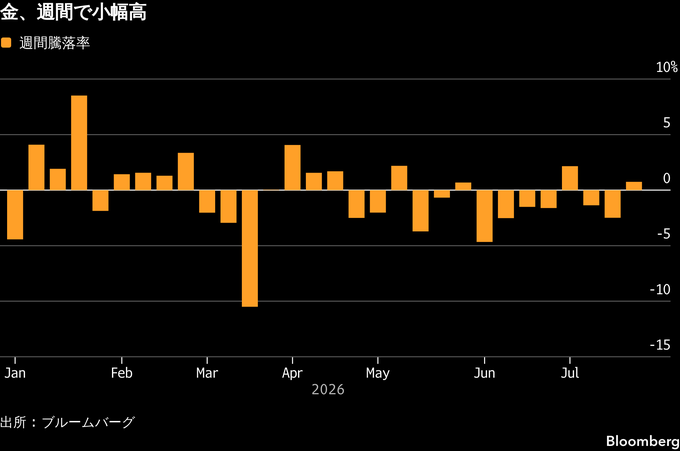
金相場は小幅反発。金スポットはおおむね1オンス=4060ドルを上回って推移した。アジア取引時間中には一時0.7%下落する場面もあったが、その後上昇に転じた。週間では約1%高となった。
米国とイランの軍事衝突再燃を背景に、エネルギー価格が上昇基調にあり、インフレ圧力を高めている。底堅い米労働市場も相まって、追加利上げ観測は強まっている。利回りを生まない金には、金利上昇は逆風となる。
金利スワップ市場では、米連邦準備制度理事会(FRB)が来週の会合で利上げを実施する確率を約34%とみている。年内には少なくとも1回の利上げを織り込んでいる。
コメルツ銀行のアナリストチームは「原油価格の急騰を受けて利上げ観測が再び強まっているにもかかわらず、金価格は1オンス=4000ドルを上回って推移している」とリポートで指摘。「こうした状況を踏まえると、来週の米連邦公開市場委員会(FOMC)は金相場の大きな材料にはならないだろう」と述べた。
金スポットはニューヨーク時間午後2時08分現在、前日比13.56ドル(0.3%)高の1オンス=4063.04ドル。ニューヨーク商品取引所(COMEX)の金先物8月限は20.60ドル(0.5%)高の4070.80ドルで引けた。
欧州
24日の欧州債市場は、英国債など軒並み上昇。米国とイランが和平交渉を再開するとの楽観が膨らみ、原油価格が下落したことに反応した。ただ、週間では中東情勢の緊迫を受け、世界的に国債利回りは上昇している。
北海ブレント原油先物は一時5.5%安の1バレル=95.13ドルと、6営業日ぶりに反落。週間では依然として上昇しており、このままいけば昨年5月以来の4週続伸となる。
英10年債利回りは24日に7ベーシスポイント(bp、1bp=0.01%)低下したが、週間では4週続伸。週前半にはヒーリー前国防相が新財務相に指名されるという予想外の人事が発表されたが、市場はほぼ受け入れている様子だ。
株も上昇。7月のユーロ圏総合購買担当者景気指数(PMI)が予想以上に大きく改善したほか、企業決算も好調で、地合いを押し上げた。
指標のストックス欧州600指数は0.8%上昇して終えた。米国とイランの協議を再開させる取り組みに中国が着手し、パキスタンがその具体的な道筋を模索しているとロイター通信が報じた後、上げを拡大した。
個別では、ドイツのソフトウエア大手SAPが9.3%高。クラウド関連の売上高が予想以上に伸び、好感された。
7月24日の欧州マーケット概観(表はロンドン午後6時現在)
原題:S&P 500 Churns as Oil Decline Offsets Chip Selloff: Markets Wrap(抜粋)
Dollar Steady on Path to Best Week in a Month: Inside G10
Dollar Heads for Its Best Week in a Month as Haven Demand Rises
Treasuries Pare Weekly Loss as Oil Price Gains Stall
Brent Crude Retreats From $100 on Signs Red Sea Flows Persist
Gold Edges Up as Traders Weigh Mideast Conflict, Fed Rate Path
European Stocks Gain on Earnings Boost, Robust Business Activity
Euro-Area, UK Bonds Jump As Oil Price Drops: End-of-Day Curves
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.