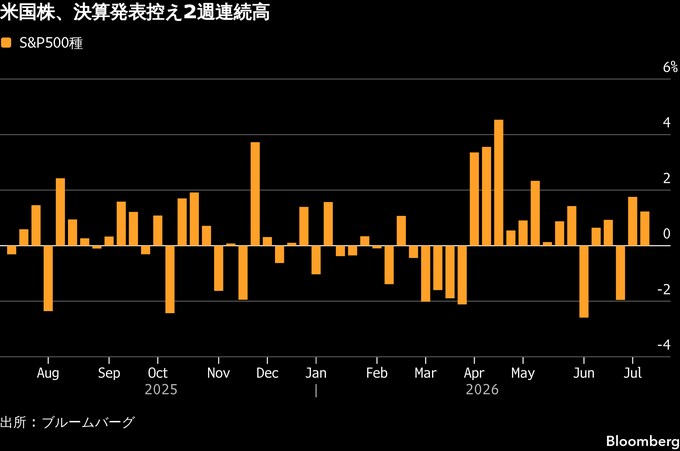
(ブルームバーグ):10日の米株式相場は続伸。決算発表シーズンを前に買いが優勢になった。韓国の半導体メモリー大手SKハイニックスは米国預託証券(ADR)を通じてナスダック市場に上場し、大幅高となった。市場では中東情勢の最新動向にも注目が集まった。
S&P500種株価指数は週間でも上昇し、過去最高値に一段と近づいた。SKハイニックスのADRは公募価格を13%上回った。トランプ大統領がイランとの停戦は終わったとの認識を示し、原油相場は一時上昇したが、その後、協議は継続すると発言したことを受けて下落した。
ベルウェザー・ウェルスのクラーク・ベリン氏は「今週はイラン情勢が再び緊迫したが、市場の限定的な反応は、地政学リスクを過度に意識しなくなっていることを示す何よりの証拠だ」と指摘。「株式市場は好調な決算シーズンを予想しているが、期待値も高まっている」と述べた。
株価は上昇したものの、主要株価指数の上げ幅は限定的だった。決算を巡る環境は引き続き良好だが、市場予想が高まり過ぎているとの懸念もある。持続的に一段高と押し上げる前に、決算内容による裏付けを見極めたいとの見方が広がっていると、ネーションワイドのマーク・ハケット氏は指摘。「市場の一部では宝くじのような投機的な動きも見られるが、市場全体は依然として冷静で慎重だ。持続的な相場下落につながるような過度の楽観とは程遠い」と述べた。
スレートストーン・ウェルスのケニー・ポルカリ氏によると、第2四半期の決算発表シーズンでは、投資家が既に織り込んでいる割高なバリュエーションを正当化できるかが焦点となる。
同氏は「市場は極めて力強い利益成長を織り込んでおり、経営陣はその期待が妥当だったことを証明しなければならない」と指摘。今四半期で興味深い点として、例年見られる業績見通しの下方修正が相次ぐ状況がみられないことを挙げた。
実際、S&P500種株価指数採用企業では、弱気見通しよりも強気見通しを示した企業の方が多く、これは過去の傾向とは異なる。
ポルカリ氏は「経営陣は業績に対して本当に自信を持っているか、少なくとも決算発表前に市場予想を引き下げる必要はないと判断する程度には自信を持っていることを示している」と述べた。
HSBCのニコル・イヌイ氏は今回の決算発表について、市場予想が高まっている一方、その期待は「一部に集中している」と指摘。利益成長の大半は、業績の見通しが立ちやすい一握りの業種に集中していると述べた。「市場の期待は高いものの、懸念はしていない」と語った。
米国債
米国債相場は反落。週間ベースで利回りは2週連続で上昇した。中東での戦闘再開を受けて原油価格が上昇したことが背景にある。
この日はトランプ大統領がイランとの停戦は終わったとの認識を示し、米国債相場は下げた。
HSBCの米国金利ストラテジスト、ディラジ・ナルラ氏は「市場では『またか』という反応が広がっている」と指摘。「原油価格は金利以上に大きく落ち着いていたが、今回のインフレ圧力を受けて、債券市場のタカ派姿勢に新たな勢いが加わった」と述べた。
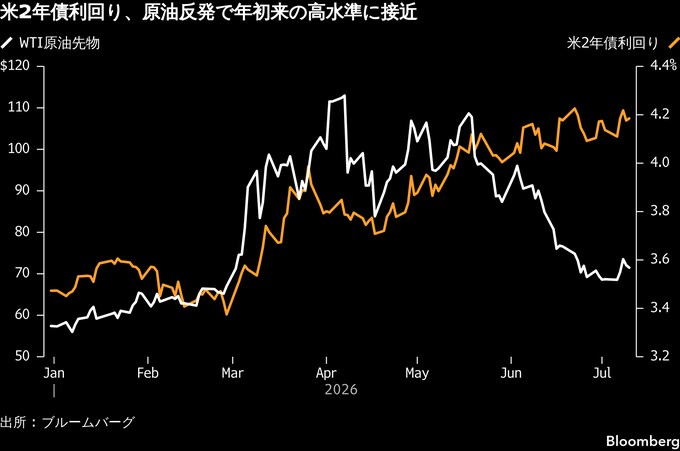
国債利回りには、原油価格とは別に、米経済がインフレ抑制のため追加利上げを必要とするほど底堅いとの見方も上昇圧力となっている。国債と社債の発行増加も、投資家がより高い利回りを求める要因となっている。
今週実施された長期国債の入札では、30年債の利回りが2007年以来の高水準となった。ただ、落札利回りは入札前取引の水準を下回り、高水準の利回りが引き続き投資家を引き付けていることを示唆した。
もっとも、債券市場には、インフレ率が鈍化し、雇用の伸びも減速することで、米連邦準備制度理事会(FRB)が少なくとも政策金利を据え置き、場合によっては利下げに転じるとの見方もある。ウォール街の大手銀行の中には、年内の利上げを織り込む短期金利市場の見方に沿う見方がある一方、次の政策変更は利下げになるとの声もある。
外為
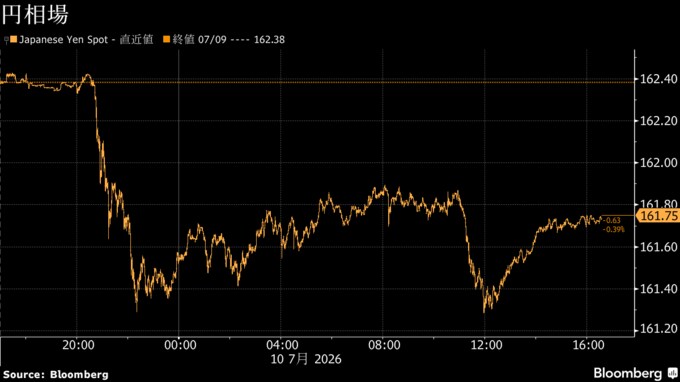
外国為替市場では、東京市場の取引時間帯に円が対ドルで上昇し、一時は1ドル=161円29銭を付けた。片山さつき財務相が年金積立金管理運用独立行政法人(GPIF)などの年金基金による日本の金融資産投資を後押しすると発言したことが材料視された。ニューヨーク市場の取引時間帯でも、年金の資産配分を巡る重要な変化につながる可能性が意識され、円は161円28銭と、6日以来の高値を付けた。
ただ、資産配分に関する厳格な運用ルールや公的な使命を踏まえれば、GPIFが少なくとも短期的にはこうした要請に応じない公算が大きい。
みずほのストラテジスト、ジョーダン・ロチェスター、エブリン・ゴメスリヒティ、リージュン・フー3氏はリポートで、「ドル・円の短期的な適正価値モデルでは、現在の水準は割高を示している」と指摘。「ドル・円のリスクリバーサルは、市場が下落リスクを意識し始めたことを示唆している」と分析した。
さらに、「ドル・円はポジションの巻き戻しに対して脆弱(ぜいじゃく)な状態にある」と述べた。米商品先物取引委員会(CFTC)が6日に公表したデータによると、ヘッジファンドの円に対する売り越し幅は6月30日時点で2007年以来の高水準となった。
ブルームバーグ・ドル・スポット指数は小幅ながら3日続落。米国とイランによる恒久的な和平合意に向けた協議が続いていることを受け、ドル売りが続いた。
ブラウン・ブラザーズ・ハリマンのグローバル市場戦略責任者、エリアス・ハダッド氏は「ドルは引き続き上値の重い展開で、原油価格は落ち着いた動きとなっている」と指摘。「今後は米経済の相対的な強さが、金利差を通じてドルを支える要因になるだろう」と話した。
原油
原油先物は続落。米国とイランが攻撃の応酬を繰り広げた後も、協議を継続する見通しとなったことが材料視された。
ニューヨーク商業取引所(NYMEX)のウェスト・テキサス・インターミディエート(WTI)先物8月限は、前日比0.67ドル(0.9%)下落し、1バレル=71.41ドルで取引を終了。ただ、週間では約4%上昇した。
北海ブレント先物9月限は前日比0.29ドル(0.4%)安の76.01ドルで取引を終えた。
イランとの協議を継続する一方で、停戦は終わったとトランプ氏が発言したことで、反射的に価格が跳ね上がる場面もあった。
トランプ氏の発言に先立ち、米当局者は、両国が実務者協議を継続していると述べていた。また、イランのタスニム通信は、仲介国であるカタールの代表団が現地入りしたと報じた。

一方、戦争による中東のエネルギー供給への影響が限定的にとどまっている兆しも見受けられる。アラブ首長国連邦(UAE)は先月、産油量を過去最高に引き上げた。
TP ICAPグループのエネルギー専門家、スコット・シェルトン氏は、「相場の値動きは、今回の戦闘は長期化しないとの市場の見方と一致している」と述べた。
「一方で、ホルムズ海峡を通過する原油輸送量は先週から大幅に減少しており、中国では製油所の稼働が増えている兆候もある」と指摘。「しかし、需給バランスを見れば、戦争終結後の市場環境はますます厳しくなりそうだ」と語った。
金
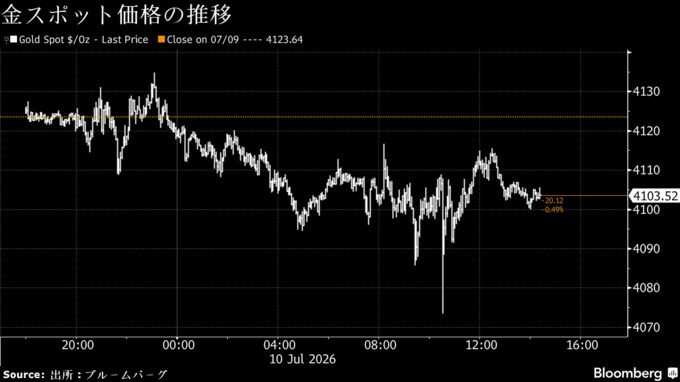
金スポット価格は反落。中東での緊張再燃や米利上げリスクを背景に、週間でもマイナスとなった。
トランプ氏がイランとの協議は継続するが、停戦は終わったとの認識を示したことで、金スポット価格は一時1.2%安の1オンス=4073.54ドルまで売られた。週間では約1.8%下げた。
市場では、中東情勢の緊迫に伴うエネルギー価格上昇を背景に、高金利が長引くシナリオが意識されている。
今週公表された6月の米連邦公開市場委員会(FOMC)議事要旨によると、政策金利は据え置かれたものの、一部の参加者が利上げを支持する根拠があるとの認識を示していたことが分かった。利息を生まない金にとって、高金利は逆風となる。
HSBCホールディングスの貴金属主任アナリスト、ジェームズ・スティール氏は9日付リポートで、「利上げ観測はおおむね相場に織り込まれた可能性があるものの、依然として金の上値を抑える要因となり得る」と指摘。「ドル高も大きな逆風となる可能性がある」と述べた。HSBCは2026年の金価格の平均見通しを1オンス=4560ドルへ引き下げた。
金スポット価格はニューヨーク時間午後2時23分現在、前日比20.91ドル(0.5%)安の1オンス=4102.73ドル。ニューヨーク商品取引所(COMEX)の金先物8月限は27.10ドル(0.65%)安の4113.70ドルで引けた。
欧州
欧州株市場では、ストックス欧州600指数がほぼ変わらず。週間ベースでは1.8%安と、5週間ぶりに下落した。緊張が続く中東情勢がセンチメントを損ねた。
トランプ米大統領がイラン側との協議を継続する意向を表明した一方で、両国間の停戦は終わったとの認識を示した。これを受け、ストックス600指数は一時0.3%安まで売られ、その後下げを埋めた。
英格安航空イージージェットは14%の急伸。同社をめぐる争奪戦に新たにアポロが参入し、すでに買収提案を行っていたキャッスルレイクを上回る金額を提示した。
欧州債は狭いレンジでの値動きとなった。ドイツ10年債利回りは2ベーシスポイント(bp、1bp=0.01%)低下して3.07%。週間では13bp上昇と。5月以来の大幅上昇となった。
トレーダーの間では欧州中央銀行(ECB)の今年の利上げは計33bp、イングランド銀行(英中央銀行)は計29bpと想定されている。
英2年債利回りは2bp低下して4.23%。週間では11bp上昇と、約1カ月ぶりの高い伸びだった。
7月10日の欧州マーケット概観(表はロンドン午後6時現在)
原題:S&P 500 Rises Before Earnings as SK Hynix Debuts: Markets Wrap(抜粋)
Treasury Yields Climb for Second Straight Week as Oil Rebounds
Dollar Extends Decline as Yen Outperforms Its Peers: Inside G10
Yen Extends Gains on Pension Repatriation Hopes
Oil Eases as US, Iran Continue Talks After Renewed Fighting
Gold Heads for Weekly Loss as Traders Consider Iran, Rates Path
European Stocks Snap Four Weeks of Gains; EasyJet Soars
Bund Yields See Biggest Weekly Rise Since May: End-of-Day Curves
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.