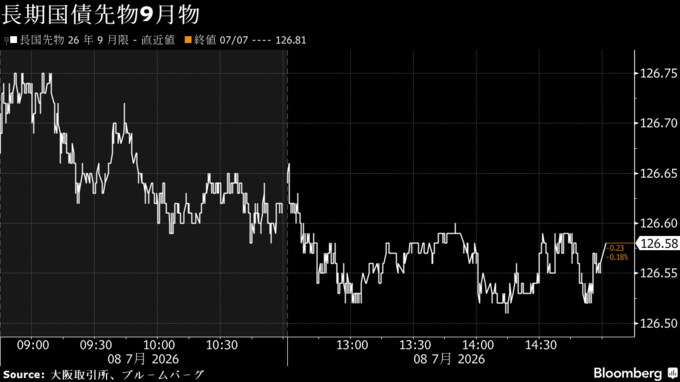
(ブルームバーグ):8日の日本市場では債券が下落(利回りは上昇)。新発10年債と20年債の利回りは1996年以来30年ぶりの高水準を更新した。財政拡張懸念に加え、中東情勢を巡る地政学リスクの高まりで原油価格や米長期金利が上昇した流れを引き継いだ。株式は大幅続落し、円は対ドルで162円台前半で推移した。
ホルムズ海峡での船舶への攻撃を受け、米国はイラン産原油の販売を認める措置を撤回し、イランに対する新たな空爆を実施した。米原油先物は日本時間8日に続伸し、1バレル=72ドル台後半で推移している。
政府は、今年の「経済財政運営と改革の基本方針(骨太の方針)」の原案を巡り、日本銀行の金融政策に関する記述の一部を修正し、与党に提示した。ただ、日銀がインフレに対して後手に回るビハインド・ザ・カーブや財政拡張に対する市場の懸念を和らげるには至っていない。
三井住友トラスト・アセットマネジメントの稲留克俊シニアストラテジストは「財政健全化という消えた文言を復活させないのであれば、金融政策に関する文言を多少修正したくらいでは市場は安心できないだろう。骨太ショックは続いている」と語った。
債券
債券は下落。ビハインド・ザ・カーブや財政拡張への懸念に加え、米長期金利の上昇が売り材料視された。
日本成長戦略会議の有識者構成員であるクレディ・アグリコル証券の会田卓司チーフエコノミストは、骨太の方針の文言修正について「単なる技術的な問題」であり、「影響はない」との見方を示した。
SMBC日興証券の奥村任チーフ金利ストラテジストはリポートで「政府が強い経済を目指す下で日銀の利上げが制約されるという見方が形成されてしまった以上、それを覆すことはかなり困難」と指摘。財政政策についても、さまざまな施策に対する明確な財源が提示されていない中、「市場が財政の健全性に対する疑念を持つ状況は容易には変わらない」という。
新発国債利回り(午後3時時点)
株式
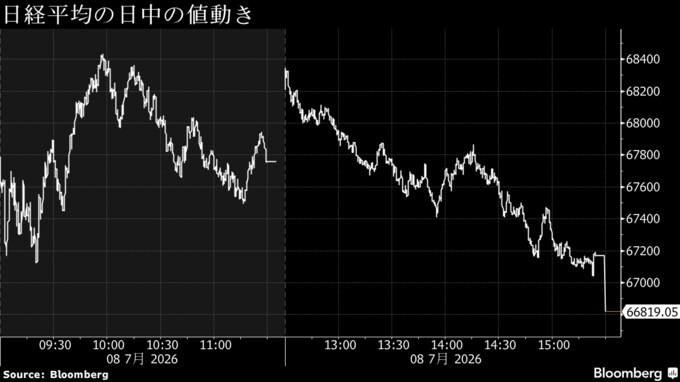
日経平均は前日に続いて2%超下落し、6月12日以来の安値で終えた。中東情勢の緊迫化や原油高、AI相場持続への懸念から売りが優勢だった。上場投資信託(ETF)の分配金捻出に絡んだ売りも膨らんだ。
業種では電機や機械、輸送用機器や非鉄金属などが下落。AI・半導体関連株は業績期待から買い戻される場面もあったが、韓国株が午後に下げ幅を広げたことが重しになった。半面、銀行や海運は上昇した。
りそなホールディングスの武居大暉ストラテジストは、半導体関連の一角に利益確定売りが出たことにより、大量の信用買いをしていた個人が損失をかぶって売りを迫られ、市場のかく乱要因になっていると話す。ただ、マクロ環境は非常に底堅く、センチメントが悪化している雰囲気ではないと指摘した。
為替
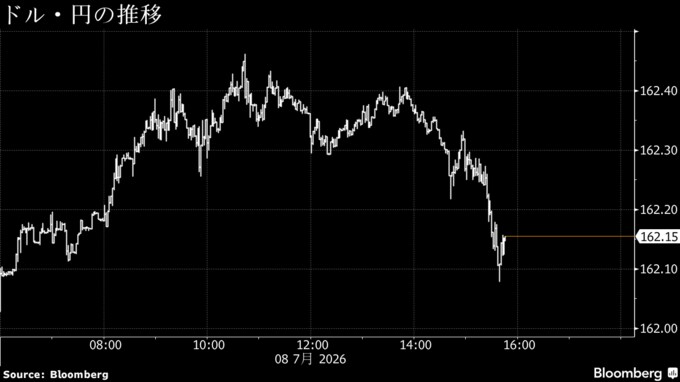
円は対ドルで162円台前半で推移した。地政学リスクが再び意識され、安全資産としてのドル需要が高まった。
三菱UFJ信託銀行ニューヨーク支店資金証券室のシニアバイスプレジデント、横田裕矢氏は「久しぶりに中東を巡る地政学リスクが脚光を浴びて原油価格が上昇し、ドルの追い風になっている」と語った。市場は「中東情勢がどこまでエスカレートするかに注目しており、何か起きればドル・円相場はあっさり162円台後半の高値を更新する可能性がある」とみる。
日本銀行の浅田統一郎審議委員は、利上げにより景気が鈍化する恐れがあるとして、追加利上げに慎重な姿勢を示した。産経新聞がインタビューの発言内容を報じた。
みずほ証券の山本雅文チーフ為替ストラテジストはリポートで、6月末に就任した佐藤綾野審議委員が同様のハト派的主張を行う可能性や、高市政権が日銀審議委員の任期満了時にハト派的人物を送り込む可能性を改めて市場参加者に意識させ、「円安圧力となっている」と指摘した。
この記事は一部にブルームバーグ・オートメーションを利用しています。
--取材協力:アリス・フレンチ、横山桃花.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.