(ブルームバーグ):日本の政策当局者は円安の流れが止まらない状況に警戒を強めている。円安進行で輸入物価が押し上げられ、家計の負担増加につながりかねないためだ。
政府・日本銀行は5月27日までの1カ月間に月次で過去最大となる11兆7349億円の円買い介入を実施したが、円安基調を反転させるには至らず、円相場は7月21日に対ドルで約40年ぶりの安値163円台へ下落。金融政策のより抜本的な転換が伴わない限り、市場介入だけでは円安を食い止めることの難しさが改めて浮き彫りとなった。
そうした中、日銀では円安が物価を想定以上に押し上げるリスクへの警戒感が強まっている。利上げペースを半年に1回程度の市場予想より速めることにも柔軟な姿勢であることが明らかになっており、金融政策が円安対応の焦点となりつつある。
片山さつき財務相は23日、必要に応じ果断に行動すると述べ、介入も辞さない姿勢を改めて示した。ただ、市場の反応は限られた。円安基調に歯止めがかからない中、その背景や介入の効果と限界、今後の政策対応について整理した。
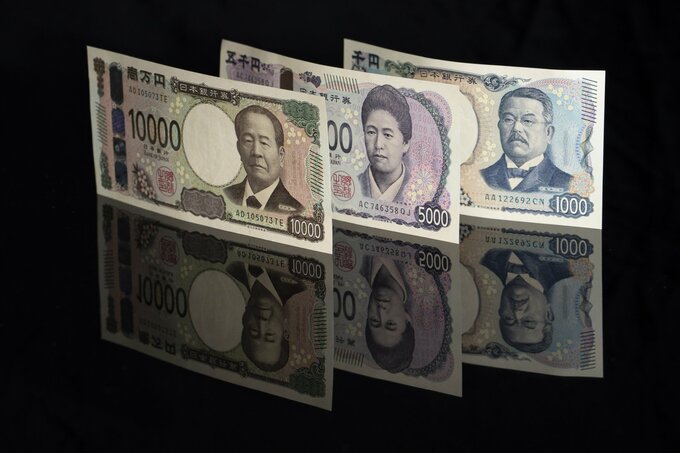
円安の背景は?
円安には複数の要因がある。最大の要因は、超低金利の日本と米国など主要国との金利差だ。投資家は低コストで円を借りて海外の高利回り資産に投資しやすい状況にあり、その結果、円には売り圧力が持続している。日銀は6月の金融政策決定会合で政策金利を31年ぶり水準の1.0%程度に引き上げたが、世界的に見ればなお低水準だ。
長期金利の上昇や財政拡張への懸念から、日本の資産の信認低下を懸念する声もある。政府債務残高は対国内総生産(GDP)比で200%を超え、主要国で最も水準が高い。慢性的な財政赤字は円に対する信認を損ないかねない。
中東情勢を巡る緊張の長期化も円安圧力を強めている。エネルギーのほぼ全量を輸入に依存する日本は、地政学リスクを抱えている。原油価格が上昇すれば、日本はエネルギーの輸入代金を決済する際にドルをより多く支払う必要が生じ、円よりも外貨の需要が高まる。
中東情勢を背景とする世界的なインフレ圧力の高まりを受け、市場では米利下げ観測が後退し、利上げを織り込む動きが強まった。これによりドル建て資産の魅力が一層高まり、円にはさらなる下押し圧力がかかっている。
なぜ円安が懸念されるのか?
円安は訪日客の増加や輸出企業の利益押し上げにつながる一方、エネルギーや原材料は輸入に依存する日本経済にとって円安はコストの上昇を招く。家計に対するインフレ圧力を高めると共に、内需企業の利益率を圧迫する。
とりわけ足元では、国内でインフレが定着しつつあるとの見方が強まっている。日銀は、為替変動が消費者物価に与える影響が従来より大きくなっているとみており、企業の価格転嫁が進む中で円安が値上げを後押しし、物価をさらに押し上げるリスクにつながると警戒している。
日本政府が円安是正を求められる理由は国内事情にとどまらない。トランプ米大統領は、円安が日本の製造業に不公正な貿易上の優位性をもたらしていると繰り返し批判してきた。この問題は、日米間の通商交渉でも取り上げられた。
円安を食い止める手段とは?
円安への対応手段は幾つかあるが、政策当局が最も迅速に講じることができるのが為替介入だ。政府・日銀が外国為替市場で円を売買し、為替相場に影響を与える。当局が過度な為替変動を容認しない姿勢を市場に示すシグナルとなり、投機筋による通貨の急落や急騰を抑止する効果も期待される。
日本は長年にわたり大規模な為替介入を実施してきた。かつての介入は主に円安を促すものだったが、近年は逆に円安を食い止めるために行われている。24年に4回実施した円買い介入には総額15兆円規模の資金を投じた。過去の介入は160円近辺で実施されたが、市場では現在、その水準だけで介入が決まるわけではなく、相場の変動率や市場環境がより重視されているとの見方もある。
当局は、実際に円を売買しなくても市場に影響を及ぼすことも可能だ。為替市場への直接介入前か、その代わりに政府高官が口先介入を行い、過度な変動を容認しない姿勢を示すことで投機筋をけん制する手法で、財務相や財務官は介入への距離感に応じ表現を使い分ける。「必要があれば断固たる対応を取る」といった強い表現は、市場で介入警戒感を高めるシグナルとして受け止められる。
為替介入はどのように行われるのか?
日本は為替レートは市場で決定されるべきだとする国際的な合意にコミットしている。一方、20カ国・地域(G20)は、過度の変動や無秩序な動きが経済や金融の安定に対し悪影響を与え得るとの認識を示しており、変動が激しい場合には介入の余地がある。
日本では介入の実施を財務省が決定する。実務は日銀が担当しており、限られた民間銀行との取引を通じて円相場を誘導する。介入の規模は、財務省が求める効果や市場の反応の速さに左右される。
円買い介入に使われる資金は、現金や米国債などで保有する外貨準備から拠出される。24年の円買い介入の際、日本は介入資金を確保するため米国債の一部を売却したとみられる。今年4-5月に実施した為替介入でも米国債を含む保有外国証券を活用した可能性が高い。
市場をけん制するため、政府は通常、介入の有無を直ちには明らかにしない。このため市場参加者は、財務省が月末に公表する月次ベースの「外国為替平衡操作の実施状況」で確認することになる。市場参加者の疑心暗鬼を誘うことも政府の戦略の一環であり、当局者の発言は特に大きな影響力を持つ。
介入の効果は?
日本の通貨当局が為替市場に介入すると、短時間に大きな変動が生じるのが通例だ。過去の例を見ると、介入直後に円はドルに対して数秒のうちに約2円上昇し、数時間で4-5円程度上昇した。もっとも、為替相場を左右する経済ファンダメンタルズ(基礎的諸条件)の課題に取り組まない限り、効果は一時的なものにとどまることが多い。介入は市場に時間を与えることはできても、日米金利差やドル高といった円安要因そのものを変えることはできない。
外貨準備は本来、大規模な金融ショックや不測の事態から経済を守るためのものであり、通貨を継続的に下支えするために活用されるものではない。市場の環境が変わるまでの時間稼ぎにはなり得るものの、単独介入では市場全体の流れを反転させる可能性は低い。
為替介入の限界も浮き彫りとなった。当局が4月30日、さらにその後数日間のうちに介入したとみられる局面で、円は対ドルで急伸するなど効果は即座に表れたが、その勢いは長続きしなかった。
為替介入を継続できるのか?
問題は、政府が介入を続けられるかどうかではなく、どのような場合に介入することに意味があるのか、適切なタイミングはいつかということだ。財務省は5月末時点で1兆900億ドル(約177兆円)の外貨を保有しており、介入余力は十分にある。ただ、相場を左右する市場の力学を変えることができなければ、繰り返し介入する意義は乏しい。
政府・日銀が考慮すべき点は他にもある。為替介入による急激な相場変動は、商品の価格設定や支払い、為替変動リスクをヘッジする企業の対応を難しくする。
政府にとっても介入には政治的・外交的なリスクも伴う。特に円売り介入は、輸出企業に有利に働くため、為替操作との批判を招く恐れがある。一方、円買い介入であれば、そうした批判は受けにくい。
円安への他の対応策は?
為替介入以外にも、日本は金融・経済のファンダメンタルズに働き掛けることで円安に対処することが可能だ。理論上、金融引き締めによって日米の金利差が縮小すれば、円建て資産の魅力が高まり、円を支える効果が期待できる。もっとも、日銀が24年3月にマイナス金利政策を解除する直前と比べて、日米の政策金利差はすでに半分以下に縮小したが、円安基調は続いている。
この他、海外にある資金を日本に還流させ、国内投資の拡大を企業に促すことも選択肢となる。国内投資が増えれば円建て資産への需要が高まり、経済成長の加速によって海外投資家にとっても日本がより魅力的な投資先となり得る。高市首相は6月、AIや半導体、防衛、造船など戦略分野への民間投資を促進し、日本の成長率引き上げを目指す成長戦略を公表した。
片山財務相は、年金積立金管理運用独立行政法人(GPIF)を含む公的年金基金に対し国内資産への投資拡大を促すと共に、少額投資非課税制度(NISA)の対象に国債を加える案を示した。高市首相も家計やGPIFによる国内金融資産への投資拡大の重要性に言及。一部の市場関係者は、日本政府が円相場に影響を与える新たな手段を模索している可能性があるとみている。
政府支出の抑制や膨張する政府債務の削減といった財政改革も、財政への信認を高め、日本の資産の魅力を向上させることで、中長期的に円を支える要因になり得る。
もっとも、こうした施策はいずれも中長期的な対応であり、足元で円安を止める即効性のある手段は限られている。ニッセイ基礎研究所の上野剛志主席エコノミストは、目立った円高材料もなく、政府が取れる手段も短期的には限られていると指摘。市場は「それを見透かして円安が進んでいるところもある」と述べている。
円安に対する米国のスタンスは?
円安を長年批判してきたトランプ大統領は昨年3月に一段と強硬な姿勢を示し、対抗措置として日本製品への関税を示唆した。日本は米財務省の為替慣行に関する「監視リスト」の対象に引き続き含まれているが、為替操作国と認定される判定基準に全て該当しているわけではない。
昨年9月には日米財務相共同声明を発表。為替介入は過度な変動や無秩序な動きに対処する場合に限定されるべきであり、競争上の優位性確保を目的で行うべきではないとの認識で一致した。実務上、この枠組みは必要に応じて日本に一定の対応余地を与えるものとなっている。実際に介入する場合は通常、事前に米当局に伝えられるが、円高を促す介入なら容認される可能性が高い。
ただ、ベッセント米財務長官は、適切な金融政策運営を継続すれば、円相場は適正な水準に落ち着くとの見方を示している。これまで日本政府に対しては、インフレ抑制に取り組むための裁量の余地を日銀に与えるよう呼び掛けている。
原題:Why Hasn’t Japan Been Able to Stop the Yen’s Slide?: Explainer(抜粋)
(3段落以降に日本銀行の姿勢などを追加して更新)
--取材協力:グラス美亜、梅川崇、間一生.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.