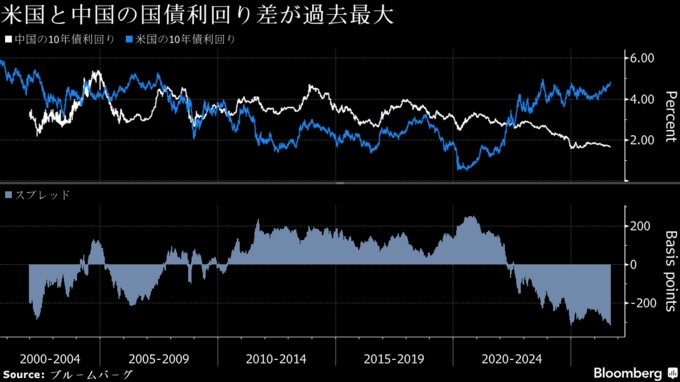
(ブルームバーグ):米国債相場の下落を受け、中国と米国の10年国債の利回り差が過去最大に拡大した。世界的な債券売りが進む中でも中国本土の国債利回りは安定を保っており、違いが際立っている。
指標となる米10年債利回りは9日、4.85%に上昇し、2023年以来の高水準となった。一方、中国の10年債利回りは1.68%でほぼ横ばいだった。これにより、利回り差は317ベーシスポイント(bp、1bp=0.01%)と、ブルームバーグが集計した02年以降のデータで最大となった。利回りが数十年ぶりの高水準付近にある日本や英国の国債と比較しても、中国国債利回りの低さが目立つ。
背景には金融政策の方向性の大きな違いがある。米連邦準備制度理事会(FRB)はインフレ抑制のため利上げに動くと予想される一方、中国人民銀行(中央銀行)は成長を支えるため緩和的な政策を維持している。また、魅力的な投資先の不足や融資需要の低迷を背景に、中国本土の銀行が国債への投資を積み増していることも、利回りの安定につながっている。
BNYのアジア太平洋担当シニア・マーケット・ストラテジスト、ウィー・クーン・チョン氏(香港在勤)は、「利回り差の拡大は、マクロ経済と政策のサイクルの乖離(かいり)拡大を反映している」と指摘。「米国債利回りは、市場の織り込みが利下げから一段の引き締めへと転じたことで上昇した。これに対し、中国国債利回りは、国内需要の弱さや長引くディスインフレ、ディフェンシブ資産への需要増加を背景に、低下が続いている」と述べた。
中国本土の国債利回りが低水準にある一方で、人民元は底堅さを維持している。人民元は今年、対ドルで4%超上昇し、アジア通貨の中で2番目の上昇率を記録している。支えとなっているのは、エネルギー供給ショックに対する中国の耐性や堅調な輸出、通貨高を容認する中国人民銀行の姿勢だ。
10日のオンショア取引で人民元は1ドル=6.7075元とほぼ横ばいで、23年以来の高値付近で推移した。中国の10年債利回りはこの1年余りで最低の水準付近にある。
市場の下支えとなっているのは、貿易フローだけではない。中国の厳格な資本規制が無秩序な資金流出を抑えているほか、国内債券市場における海外投資家の保有比率の低さも緩衝材となっている。中国中央国債登記結算(CCDC)のデータを基にしたブルームバーグの試算によると、海外投資家が保有する中国国債は7月末時点で残高全体の4.6%にとどまった。
中国国内の物価上昇圧力が比較的弱いことから、一部の海外投資家は依然として中国本土の債券を魅力的な投資先とみている。
フィデリティ・インターナショナルのポートフォリオマネジャー、イアン・サムソン氏は、「中国本土には西側諸国が抱えるインフレ問題がない。中国国債が世界の他の国債を大幅に上回るパフォーマンスを見せる大きな理由だ」と指摘。「価値の保存手段として投資家のポートフォリオで果たす役割は、さらに大きくなる」と話す。
サムソン氏はさらに、「われわれのポートフォリオの基本戦略の一つは、米国や欧州の国債から、インフレのファンダメンタルズがより良好で、より魅力的な利回りの市場に資金を移すことだ。中国は間違いなくその対象に入る」と語った。
原題:China-US 10-Year Bond Yield Gap Widens to Record on Policy Split(抜粋)
--取材協力:Ran Li、Shulun Huang.記事に関するブルームバーグ・ニュース・スタッフへの問い合わせ先:Shanghai Charlie Zhu qzhu46@bloomberg.net;Shanghai Wenjin Lv wlv8@bloomberg.net記事についてのエディターへの問い合わせ先:Y-Sing Liau yliau@bloomberg.netNeha D’Silva
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.