(ブルームバーグ):31日の日本市場は長期金利が上昇(債券価格は下落)した。ウォーシュ米連邦準備制度理事会(FRB)議長の発言が想定に反してタカ派的だったとの受け止め方から利上げ観測が強まった。株式は銀行が買われた。
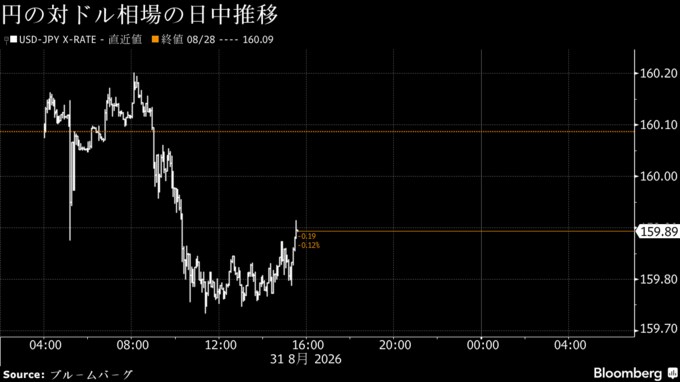
長期金利(10年国債利回り)は一時2.95%と18日に付けた1996年以来の高水準を更新し、節目の3%に接近した。ジャクソンホール会合(カンザスシティー連銀主催の年次シンポジウム)でウォーシュ議長は28日、インフレが目立って鈍化しているわけではないなどと発言して米長期金利が上昇、日本でも債券が売られた。株式は金利高の恩恵がある銀行が買われて東証株価指数(TOPIX)が8連騰した。円は対ドルで159円台後半。

米利上げ観測が強まり円に下げ圧力が増したことで、日本銀行にも利上げ圧力が掛かりやすくなる。ベッセント米財務長官は日本銀行の植田和男総裁が金融政策に関して「正しい行動を取る」と期待していると述べたと報じられた。
大和証券の木野内栄治チーフテクニカルアナリスト兼テーマリサーチ担当は31日付リポートで、ウォーシュ議長の講演は”hike”をちりばめタカ派だったと評価、FRBと日銀の利上げ確率が上昇しており、「9月第3週の中銀ウィークが心配だ」と指摘した。
債券
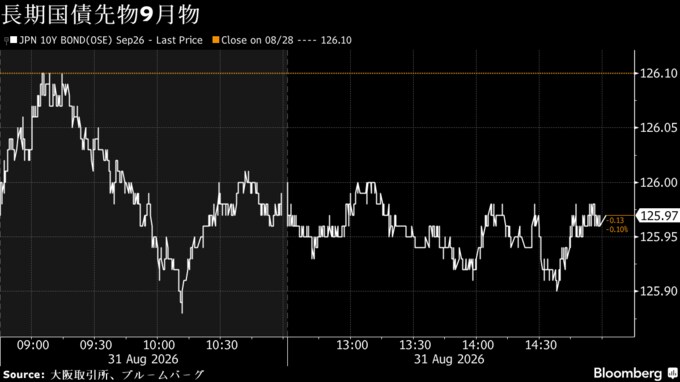
債券は下落。米金利高と為替の円安水準を受けて売りが優勢となった。
新発10年国債利回りは一時前週末比2.5ベーシスポイント(bp、1bp=0.01%)高い2.95%に上昇し、20年や30年債利回りも上がった。
2年債も2.5bp高い1.725%と1995年以来の水準を付けた。
岡三証券の長谷川直也チーフ債券ストラテジストはリポートで、あすの10年債入札が低調に終わった場合、3%に向けて上昇圧力が強まる可能性があると指摘。結果次第では投資家が様子見姿勢を強め、楽観視はできないとの見方を示した。
BNPパリバ・アセットマネジメントの木村龍太郎シニア債券ストラテジストは、米金利の上昇に比べて国内金利への上昇圧力は「穏やかだ」と指摘した。10年債利回りが心理的節目の3%を突破した場合、一時的に金利上昇が加速する可能性があるものの、利回り水準の高さから投資妙味もあると話す。
さらに日銀がインフレ抑制に十分な引き締め姿勢を示し、金利の先高観を和らげることができれば、買い安心感が広がり、今週予定されている30年債入札でも需要が期待できると述べた。
新発国債利回り(午後3時時点)
株式
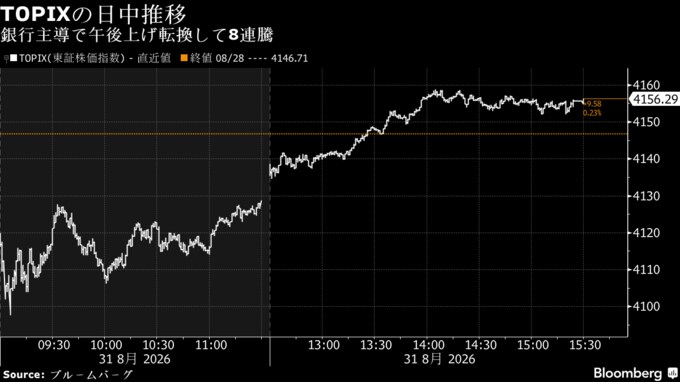
日本株はTOPIXが8営業日続伸。ウォーシュ氏の発言で早期利上げ観測が高まったほか、中東情勢の悪化で原油価格が上昇したことが重しになった一方、堅調な企業業績などを背景とした買いが相場を支えた。
午前中はAI・半導体関連を中心にグロース(成長)株が売られて相場を押し下げたが、午後にかけてTOPIXはプラスに転じ、日経平均も下げを縮めた。TOPIX構成銘柄の6割弱が上げ、銀行や自動車、電気・ガスなどが買われた。TOPIXは8月に3.8%高と5カ月連続で上昇した。
しんきんアセットマネジメント投信の藤原直樹シニアファンドマネジャーは「好調な業績などを背景に押し目買いが入っている」と指摘。日本の長期金利は3%に向かって上昇しているものの、企業はインフレ下で価格転嫁して業績を伸ばせるため、過度な警戒は不要だとの見方を示した。銀行株については「日米の金利上昇を好感して買われている」とした。
東海東京インテリジェンス・ラボの平川昇二チーフグローバルストラテジストは「米国はインフレと堅調な景気を背景に何もしないと長期金利が5%に達するリスクがある」と言い、今後は「早期利上げで中期的に金利が落ち着くシナリオが見えてくれば、AI・半導体関連株は下げにくくなる」とみていた。
為替
円は対ドルで159円台後半で推移した。
あおぞら銀行の諸我晃チーフマーケットストラテジストは、ウォーシュ議長は9月の利上げを明言したわけではなく、今週から発表される経済指標の内容が悪ければ、「ドル買いは一服する」とみる。一方、経済指標が強い内容であれば、円が162円まで下げる可能性もあると話した。日銀による利上げ期待感がさらに高まったことに加え、介入警戒感もあることから、ドルの上値は抑えられ、160円手前のもみ合いが続くと予想している。
りそなホールディングス市場企画部の井口慶一シニアストラテジストは電話取材でドル・円について、口先介入を含めて警戒感があることから簡単には円安は進まないだろうと話した。20カ国・地域(G20)財務相・中央銀行総裁会議もあり、米国の重要経済指標の発表も控えていることから、内容を確認しながら方向感を探る展開になるとみている。
今週は8月の米供給管理協会(ISM)製造業景況指数や米雇用統計が発表される予定。
この記事は一部にブルームバーグ・オートメーションを利用しています。
--取材協力:アリス・フレンチ.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.