(ブルームバーグ):プロの投資家の中には、世界的な債券利回りの上昇が株式の強気相場をくじく可能性を懸念する向きがある。だが、実際の資金運用を見る限り、そうした不安はうかがえない。
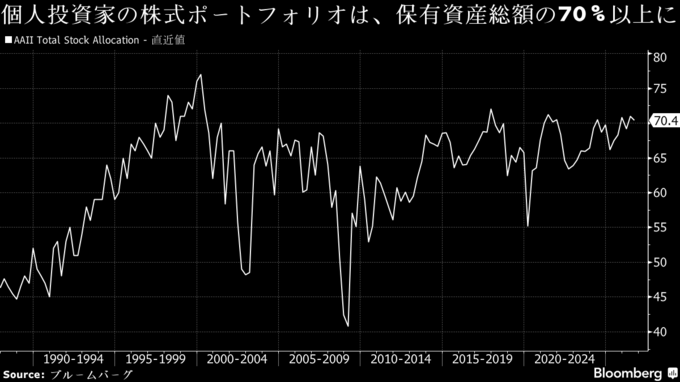
バンク・オブ・アメリカ(BofA)が実施した世界ファンドマネジャー調査によると、回答者のポートフォリオに占める株式の割合は56%と、2021年11月以来の高水準に達した。株式に対する強気姿勢が鮮明になる一方、調査では、「債券利回りの無秩序な上昇」が、AIバブルへの懸念に次いで、株式市場に対する2番目に大きな脅威とされた。また、関連するリスクとして、回答者の25%がインフレの第2波を挙げた。
ニュースレター「セブンズ・リポート・テクニカルズ」の編集者、タイラー・リッチー氏は、債券利回りの上昇は、株式市場をとん挫させかねない「誰もが認識しながら、触れたくない大きな問題」と述べた。
ただ、ウォール街のストラテジストらは、総じて利回り上昇をある程度警戒しているものの、株式の強気シナリオを崩すほどの水準には達していないと判断している。実際、過去を振り返ると、利回りの急上昇が必ずしも株式市場にとって悪材料になるとは限らない。
ロス・キャピタル・パートナーズのチーフ・テクニカル・ストラテジスト、JC・オハラ氏は、利回りが上昇する中でも株式市場が過去最高値圏にあることについて、「ここでは強気でいるべきだ。少なくとも投資機会を積極的に探すべきだ」と述べた。同氏は、利益見通しの改善、景気見通しの好転、中東情勢への警戒の後退が重なり、「リスク選好が改善している」との見方を示した。また、リスク選好が強まっている局面では、S&P500種株価指数のその後のリターンは高くなる傾向があるとした。
利回り上昇を懸念する投資家に、19日は一時的に安心感が広がった。米財務省が予想外に長期債の買い戻しを拡大すると発表し、10年債利回りは6ベーシスポイント(bp、1bp=0.01%)低下して4.65%となった。今週前半に2007年以来の高水準となった30年債利回りも9bp低下し、5.19%となった。だが、20日早朝には、いずれも再び上昇した。
一方、株式市場の一部のアナリストが注目するのはイールドカーブだ。ネッド・デービス・リサーチ(NDR)の米国担当チーフストラテジスト、エド・クリソルド氏は18日の顧客向けリポートで、現在の株式市場はイールドカーブの「スイートスポット」の恩恵を受けていると指摘した。現在、米10年債利回りは2年債利回りを約49bp上回っている。
クリソルド氏によると、10年債利回りが2年債利回りを最大1.5ポイント上回る「緩やかな右上がりのイールドカーブ」は、S&P500が最も大きく、かつ安定的に上昇できる環境の一つだ。NDRが1976年まで遡って分析したところ、この範囲ではS&P500の平均年間リターンは約11%となる。
とはいえ、現在株式に強気な市場関係者も、金利が上昇し続ければ、いずれ株式市場への打撃が出始める水準があることは認めている。
シュワブ・センター・フォー・ファイナンシャル・リサーチのチーフ投資ストラテジスト、リズ・アン・ソンダーズ氏は、ブルームバーグテレビジョンとのインタビューで「現在の水準なら問題ないが、5%に近づけば、おそらく市場を動揺させるだろう。2023年に起きたことと似ている」と述べた。2023年は10年債利回りが急上昇して一時5%に達する中、S&P500は7月末から10月下旬までに10%下落した。
ミラー・タバックのチーフ市場ストラテジスト、マット・マリー氏は「債券利回りが上がり始めても、株式市場は無視する。無視できなくなるまでは」と語った。
原題:Bond Yields Are ‘Elephant in Room’ Stock Investors Are Ignoring(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.