(ブルームバーグ):20日の米株式相場は反落。米財務省の借り入れコスト抑制策は短期的な対応にすぎないとの見方から国債利回りが上昇し、株売りが優勢になった。エネルギー価格の上昇もインフレへの懸念を強めた。
ベッセント米財務長官が国債買い戻しをさらに拡大する可能性や、今後発表する財政計画に言及したにもかかわらず、30年債利回りは上昇した。ウォルマートは売上高が期待外れとなり、2022年以来の大幅安となった。ニューヨーク原油は1バレル=88ドル近辺で取引を終えた。トランプ大統領がイラン経済を締め付けると警告したことで、和平の見通しが不透明になった。ビットコインは7万2000ドルを上回った。
ベッセント氏は20日の市場動向について、「24時間以内の動向は全てノイズだ」と指摘。長期国債の買い戻し増額について、1回のオペ当たりの額が今週発表した「40億ドル(約6350億円)を上回る可能性がある」と強調した。
ファンドストラット・グローバル・アドバイザーズのハルディカ・シン氏は「私の見方では、『ベッセント・プット』によっても、数十年ぶりの高水準にある利回りを長期的には抑え続けることはできない」と指摘。「利回りを長期的に低下させるには、債務を減らすという痛みを伴う取り組みが必要になる」と述べた。
UBSのチーフ・インベストメント・オフィスのウルリケ・ホフマン・ブチャディ氏は米財務省の介入について、政策当局がイールドカーブの長期ゾーンの安定維持を重視し、利回り上昇のペースを懸念していることの表れだと指摘した。ただ、金利見通しを根本的に変えるものではないと述べた。
同氏は「インフレ鈍化が続けば、米連邦準備制度(FRB)が年内に利上げする可能性は低いというのが基本シナリオだ。ただ、物価上昇圧力が予想以上に根強い場合に備え、政策当局者は金融引き締めの選択肢を残している」と付け加えた。
サンフランシスコ連銀のデーリー総裁は、米国債市場が発信しているのは、現在の金融政策が適切な位置にあるというシグナルだとの見方を示した。
デーリー総裁はブルームバーグテレビジョンとのインタビューで「われわれの信頼性を巡り、活発な議論がある。われわれの信頼性が危ぶまれているとは思わない」と述べた。「また、予防的な利下げや利上げをすべきかという話もよく耳にする。それが緊急に解決すべき問題だという証拠はあまり見当たらない」と続けた。
米国債
米国債相場は反落。前日にトランプ政権が長期国債の買い戻しを拡大するという予想外の決定を発表したが、政府債務の急増に対する懸念を和らげる効果は乏しく、一部の国債利回りは19年ぶりの高水準に達した。
30年債利回りは7ベーシスポイント(bp、1bp=0.01%)余り上昇して一時5.266%と、財務省が19日早朝に発表する直前の水準まで戻った。その後は上げ幅を縮小した。ベッセント財務長官がCNBCとのインタビューで、市場を支えるための「多くの手段がある」と述べたことが、利回り上昇を抑えた。
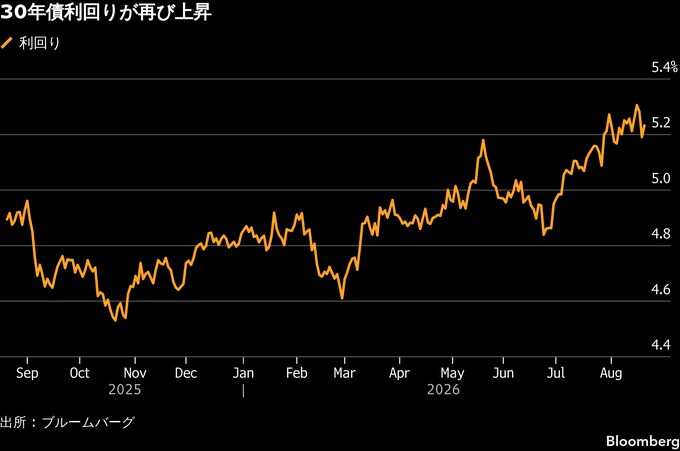
利回り上昇の背景には、約2兆ドルに上る財政赤字、高止まりするインフレ、AI投資に絡むテック企業の大量起債を巡る懸念がある。ベッセント氏は短期債による資金調達を増やすことで財政赤字の穴埋めを図り、長期債の発行規模を据え置いてきた。
米財務省は19日、10年ー30年の国債を対象に、流動性支援を目的とする買い戻し規模を「少なくとも」倍増すると発表した。市場では、長期債の新規発行を縮小する可能性があるとの観測も出ている。
TDセキュリティーズの米金利ストラテジスト、モリー・ブルックス氏は「金利低下を持続させるには、財務省は長期債の入札規模縮小について、より明確に発信する必要がある。前日に財務省が介入する姿勢を示したことで、その可能性は高まった」と述べた。
ブルックス氏は原油高と他のファンダメンタルズ要因を踏まえると、買い戻し増額の方針は「長期金利上昇への応急処置にすぎない」との見方を示した。
DWSアメリカズの債券部門責任者、ジョージ・カトランボーン氏は「財政赤字の規模や、AIがもたらしているクラウディングアウト効果を考えれば、これは津波にペーパータオルを投げ込むようなものだ」と指摘。「財政悪化を食い止め、利回りを低下させることにはならない」と語った。
30年物インフレ連動国債(規模80億ドル、銘柄統合)入札は、最高落札利回りが2.973%となり、ニューヨーク時間午後1時の入札締め切り時点の入札前取引(WI)利回りを約1.8bp下回った。投資家が積極的に応札したため、プライマリーディーラーの落札比率は過去最低となった。
外為
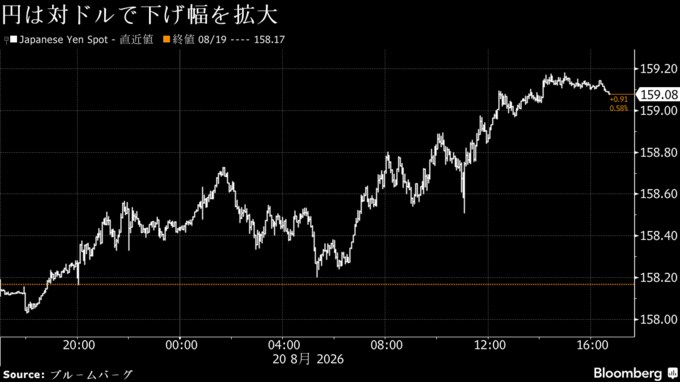
外国為替市場では、ドル指数が小反発。円は対ドルで反落し、一時は1ドル=159円18銭まで下げた。
シティグループの通貨ストラテジストは、米連邦準備制度理事会(FRB)のタカ派姿勢が弱まるとの観測や中間選挙、米財務省による国債買い戻し拡大に市場が備える中、短期的なドルの見通しに関して弱気に転じた。
ダニエル・トボン氏らシティのストラテジストチームは20日付リポートで、向こう3カ月のドル指数見通しを102.12から98.34に引き下げた。
今回の財務省の措置について、米政府が借り入れコスト抑制を強化する転換点になったと捉える市場参加者もいる。長期金利を抑制する取り組みはこのところ続いており、米国の政策がドルへの信認を弱め、投資家を代替資産へと向かわせるとの懸念が再燃している。
シンガポールのマルチファミリーオフィス、リード・キャピタルのジェラルド・ガン最高投資責任者(CIO)は、「最大の犠牲になるのは間違いなくドルだ」と指摘。ベッセント氏は実質長期金利を意図的に押し下げ、景気を下支えするためにドル安を容認するシグナルを送るだろうとの見方を示した。
原油
原油先物相場は上昇し、約1カ月ぶりの高値となった。トランプ米大統領がイラン経済に打撃を与えるため、新たな措置を講じると表明したことを受け、エネルギー市場を揺るがしてきた戦争の終結が一段と不透明になった。
北海ブレント10月限は前日比2.16ドル(2.4%)高の1バレル=93.78ドルで終了。ウェスト・テキサス・インターミディエート(WTI)9月限は2.3%高の87.83ドルで終えた。9月限はこの日が最終取引日。中心限月の10月限は2.9%上昇し、86.83ドルで終了した。
トランプ氏は今回の措置について、「前例のない規模の経済戦争と孤立化になる」とソーシャルメディアに投稿。また、「これは経済版Dデー(攻撃開始日)となる。イランの脅威を孤立させ、打ち破るため、全ての同盟国が米国と共に立ち上がる必要がある」と呼び掛けた。
トランプ氏は詳細を明らかにしていないが、金融機関や企業、空港、政府機関を通じてイラン支援を容認する国には、甚大な経済的影響が及ぶと警告している。石油密輸や送金、両替業者、船舶登録などを通じた活動を阻止する必要があるとも述べた。
イランの孤立化を図る動きにより、ホルムズ海峡再開に向けた合意が近く成立するとの期待は後退した。トランプ氏は短期決戦を掲げていた姿勢から、経済的な打撃を与え、最終的にイラン政府を交渉に引き出す長期的戦略へと軸足を移している。
イランは長年にわたり経済的な圧力や制裁に直面していることから、同国がこれまで経験していないような打撃を米国が新たに加えられるかは不透明だ。
石油ブローカー、PVMオイル・アソシエーツのアナリスト、タマス・バルガ氏は、「ニュースの見出しに左右される現在の環境で、トランプ氏による直近の発言が価格を押し上げている。イランに対して経済戦争を仕掛けるとの威嚇が、イラン戦争の激化と受け止められるのは当然だ」と述べた。
イランを追い込む米政権の新たな措置は、イラン産原油の最大の輸入国である中国の反発を招く可能性がある。
中国の公式税関統計では2022年以降、イラン産原油の輸入は記録されていないが、実際には「ティーポット」と呼ばれる民間の独立系石油精製会社が大半を購入している。米国によるこれまでの制裁の影響で、通常より割安になっているため、こうした石油精製会社にとってイラン産原油の取引は魅力的だ。
金
金スポット相場は小幅に続伸。軟調な推移が続いた後に上げに転じ、再び下げるなど、方向感を欠く展開だった。米国債利回りが上昇したほか、原油高に伴うインフレ懸念で、FRBが利上げに動くとの見方が広がり、金相場の重しとなった。
スポット価格は前日比1.4%下げる場面があったが、その水準からは持ち直した。
ダーク・ウィラー氏らシティグループのストラテジストは「市場は(通貨や株式の価値希薄化を見込む)ディベースメント取引を、別の形で表現する必要がある」とリポートで指摘。長期の借り入れコストを抑制しようとする米財務省の取り組みが、投資家を再びドル売り・金買いに向かわせる可能性が高いとの見方を示した。
オーバーシー・チャイニーズ銀行のストラテジスト、クリストファー・ウォン氏は金相場について、「より持続的な上昇につながるかどうかは、利回り低下が続くか、上場投資信託(ETF)への資金流入が広がるかが鍵となる」と述べた。
スポット価格はニューヨーク時間午後3時46分現在、前日比12.24ドル(0.3%)高の1オンス=4527.82ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は、同26.10ドル(0.6%)高の4571.40ドルで引けた。
欧州
国債がほぼ変わらず。ベッセント米財務長官が長期国債の買い戻し額について、40億ドル(約6350億円)を超える可能性があると述べたことに反応し、上昇する場面もあったが、上げをほぼ消した。
短期債は小幅に下落した原油価格に支えられた。
ドイツ30年債利回りは一時2ベーシスポイント(bp、1bp=0.01%)低下して3.74%となったが、終盤に前日比ほぼ変わらずへと戻った。2年債は2bp低下して2.85%。
英国債は2年物、30年物とも下落した。いずれも利回りは2bp上昇し、それぞれ4.38%、5.81%となった。
フランス10年債利回りは一時4bp上昇して4.15%と、2008年以来の高水準。同年限のドイツ債との利回り格差は86bpに拡大し、12年以来の水準に接近した。
株式は小幅ながら下落し、ストックス欧州600指数は2023年9月以来の7日続落となった。
業種別では消費財や小売り株が大きく売られた一方、エネルギー株が堅調。イラン問題の行き詰まりに対する懸念から、北海ブレント原油は1バレル=93ドルを超える水準で推移。欧州天然ガスも5カ月ぶりの高値に上昇した。
原題:Stocks, Bonds Fall as ‘Bessent Put’ Relief Fades: Markets Wrap(抜粋)
US 30-Year Bonds Reverse Gains From Treasury’s Buyback Surprise
30-Year Tips Auction Stops Through; Dealers Get Record Low Share
Citi Turns Negative on Dollar After Warning on US Buyback Risk
Dollar Seen Paying the Price for Treasury Bid to Tame Yields (4)
Dollar Recoups Some of Buyback Losses; Yen Falls: Inside G10
Oil Rises as US Bid to Crush Iran Economy Clouds Hormuz Outlook
Gold Wavers as Yields Rebound, Oil Jump Fuels Inflation Worries
European Stocks Extend Worst Losing Streak in Three Years
Bunds Pare Gains, Gilts Slip With Treasuries: End-of-Day Curves
--取材協力:鈴木克依.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.