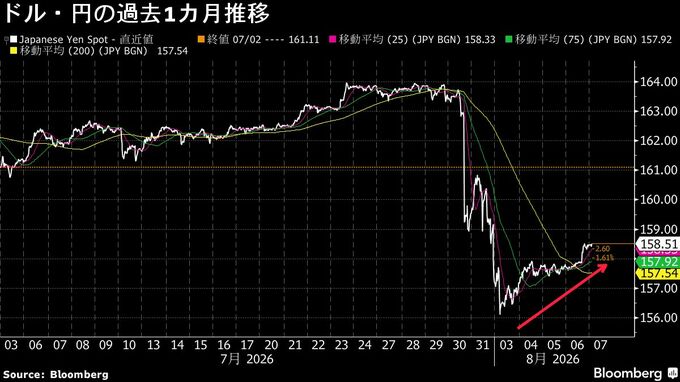
(ブルームバーグ):円の対ドル相場は、日米通貨当局がそろって円を買う協調介入によって上昇した分のほぼ半分を失った状態で週末を迎えつつある。トレーダーの間では再び介入が行われるリスクに対する警戒感が高まってきた。
1998年以来、28年ぶりとなる円防衛のための日米協調介入を受け、3日に対ドルで155円23銭と5月以来の高値まで上昇した円は日本時間7日午後2時半時点で158円台前半で取引されている。介入前は164円近辺とおよそ40年ぶりの安値圏で推移していた。
円の上値の重さは依然として大きい米国をはじめ主要国との金利差、日本の財政不安、中東など地政学的リスクを背景に円売り圧力が根強い中、介入だけでは円安トレンドを反転させるのに限界があることを示している。6日のニューヨーク市場では、ホルムズ海峡の全面再開に対する楽観論が後退し、原油価格の上昇を材料にブルームバーグ・ドル・スポット指数は2週間ぶりの上昇率となった。
オーバーシー・チャイニーズ銀行の為替ストラテジスト、モ・シオン・シム氏は「160円に近づくにつれ、さらなる介入が行われる可能性は高い」と予測。一方で、介入効果を発揮させるには「日本銀行による利上げの加速や米連邦準備制度理事会(FRB)の金融緩和を後押しする材料が必要だ」と言う。
日銀は7月31日の金融政策決定会合で政策金利を1%のまま据え置いたが、市場の金融政策見通しを反映するオーバーナイト・インデックス・スワップ(OIS)によると、9月までに利上げが行われる確率は60%程度となっている。
片山さつき財務相とベッセント米財務長官は、今後さらなる介入を実施することも躊躇(ちゅうちょ)しないと述べているほか、財務省の三村淳財務官も金融政策と連携して為替相場に対応していく方針を示している。
ブルームバーグのMLIVストラテジストの見解
マーク・ クランフィールド氏
- 最初の介入から1週間が経過したが、既に注目はドルの上昇材料として米国債利回りに移りつつある
- 為替トレーダーらはドル・円が155円を下回る水準に押し下げる試みが2度目も失敗に終わったことも目の当たりにしており、ベッセント長官の戦略は1回限りの出来事のように見えている
- 関連記事はMLIV
一方、ウォーシュFRB議長が7月の連邦公開市場委員会(FOMC)後の会見で、インフレ抑制に取り組む姿勢を改めて示す中、7日に発表を控える米雇用統計の内容を為替トレーダーらは注視している。12日には米消費者物価指数(CPI)の公表も控え、ドル・円の今後の変動を予測する1週間物のインプライド・ボラティリティー(予想変動率)は7日に上昇した。
コモンウェルス銀行のストラテジスト、キャロル・コン氏は米雇用統計が予想を上回り、再び160円に乗せる円安が進めば、「日本の当局は介入を求める新たな圧力にさらされることになる」と指摘。160円に乗せても介入が控えられた場合、「トレーダーは円売りポジションを再構築する意欲を高めることになり、政策当局者がまさに避けたい結果だ」と述べた。
財務省が7日に公表したデータによると、政府・日銀は4月末から5月の大型連休中に円買い介入を3日にわたり実施し、そのうち4月30日は6兆円超と1日当たりの円買い介入額としては過去最大を更新した。
ファースト・イーグル・インベストメンツのポートフォリオマネージャー、イダナ・アピオ氏は「介入はより信頼性の高い政策と融合させるため、投資家へのメッセージとして時間を稼ぐことはできるが、それだけでは成功しない」とみている。
一方、サクソ・マーケッツのチーフ投資ストラテジスト、チャル・チャナナ氏はベッセント氏が必要なことは何でもすると発言していることは一連の動きが必ずしも単発的でなかったことを示唆すると分析。「協調介入の可能性は依然として残っている」との認識だ。
(7段落以降に米雇用統計の情報や市場関係者の見解を追記)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.