(ブルームバーグ):世界の債券・為替投資家の間で、昨年の関税リスクで広がった「米国売り」を巡る議論が再燃している。日米協調による為替介入などを受け、米政策の不透明感が高まっているためだ。
こうした動きは、この2週間の米国での経済政策を受けたものだ。
まず、米連邦準備制度理事会(FRB)のウォーシュ議長は、情報発信を最小限にとどめる姿勢を示した。とりわけ、連邦公開市場委員会(FOMC)メンバー12人のうち3人が利上げを主張していたこともあり、FRBがインフレ抑制に引き続き取り組む姿勢に疑問が生じていた。
続いて、ベッセント米財務長官は、日本の円相場を下支えするための米国の支援を承認した。日米協調による為替介入は約30年ぶりとなる。介入はユーロを売って円を買う形で実施され、米国債市場への影響を避けるよう設計されたものの、それでもドル相場には下押し圧力がかかる可能性がある。
さらに、財政への懸念や貿易戦争、中東情勢もインフレを下支えする要因となる恐れがある中、市場では米政策の方向性が再び読みにくくなったとの懸念が広がり、米国債やドルへの投資姿勢を見直し始める動きが出ている。
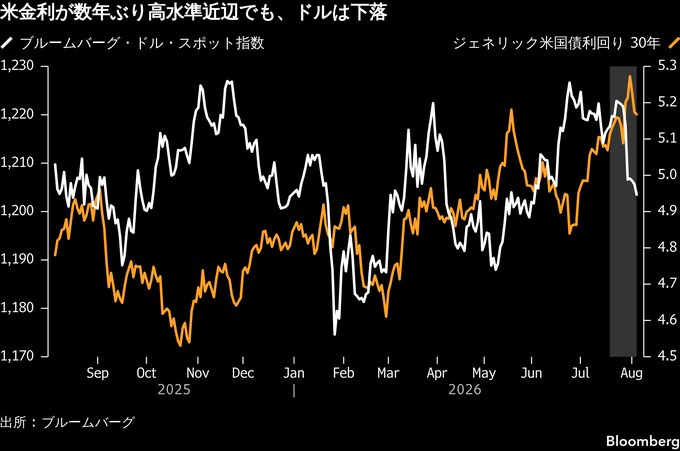
米30年国債利回りは5%を上回り、2007年以来の高水準に上昇した。その後、FOMC会合後に上昇幅を一部縮小した。通常であればドルを支えるはずの米金利上昇にもかかわらず、ドルは過去1カ月で主要10通貨(G10)のほぼ全てに対して下落した。
「ベッセント氏とウォーシュ氏の組み合わせは、投資家が無視できない世界市場への二重の打撃だ」と、ガマ・アセット・マネジメントのグローバル・マクロ・ポートフォリオマネジャー、ラジーブ・デメロ氏は指摘する。デメロ氏は、政策の不透明感を理由の一つとして米国債とドルを売却している。
さらに、「投資家はドルや米国債イールドカーブに政策リスクを織り込まなければならず、実際に今まさにそうした動きが起きている。これはトランプ政権プレミアムだ」と語った。
米国売り戦略は昨年4月、トランプ大統領による関税措置の発表を受けて、ドル、株式、米国債が同時に売られたことで注目を集めた。この動きは短期間で収束したものの、米国がドルの基軸通貨としての地位や厚みのある資本市場を背景に、拡大する財政赤字を無期限に賄えるとの前提に疑問を投げかけた。
もっとも、今回は状況はより複雑だ。米国株は依然として底堅く、ハイテク株の上昇を背景にS&P500種株価指数は過去最高値を更新している。資金フローを見ても米国への信認はなお維持されている。米政府統計によると、5月時点で海外投資家の米国債保有額は9兆4000億ドル(約1500兆円)と、前年同月比4%増加した。
一方、債券・為替市場では、インフレ対応の戦略をより明確に示さなければ、FRBは債券市場への影響力を失う恐れがあるとの見方が一部の投資家から出ている。
米国が円を支援すればドル安要因となる。さらに、日本が為替介入資金を確保するため、1兆ドル超の米国債保有の一部を売却せざるを得なくなれば、その影響は米国債市場にも波及しかねない。日本は米国債の最大の海外保有国だ。
「こうした分かりにくいメッセージの組み合わせは、米国への資本流入にとってプラスにならない」と、シンガポールのブランディワイン・グローバル・インベストメント・マネジメントで運用を担当するキャロル・ライ氏は指摘した。同社は中期的にドル安を見込むポジションを取っている。
ライ氏は「今度はベッセント氏も加わり、円はもっと強くなる方が良いかもしれないと言っている。それは私たちのドル相場の見通し、つまりドル安シナリオを後押しすることになる」と述べた。
ブルームバーグ・ドル・スポット指数は、6月の高値から約2%下落している。
ベッセント氏は、円相場を支える米国の対応について、円安がアジア通貨全体の下落につながる恐れがあったと、4日のCNBCとのインタビューで説明した。米経済に利益をもたらし、世界の金融市場を安定させる形であれば、日本を支援するため「必要なことは何でもする」とも述べた。
為替介入において円買いのためにユーロを売ったと報じられていることについて問われると、ベッセント氏は、米当局は欧州当局と緊密に連携しており、この措置について「われわれの外貨準備の配分を変更しただけだ」と欧州側に説明したと述べた。
今回の為替介入は、ドルの先行きを巡る疑問も呼んでいる。
「投資家は不確実性を嫌う」と、スタンダードチャータードのグループ・ウェルス・マネジメント部門でグローバル最高投資責任者(CIO)を務めるスティーブ・ブライス氏は指摘した。その上で、政府の対応などさまざまな要因が米国市場の構造的な強さを徐々に損ないつつあるとして、今後12カ月でドルは3-4%下落すると予想した。
米国例外主義は続くか
もっとも、1日当たり9兆5000億ドル規模の外国為替市場におけるドルの支配的地位や、米国債が世界の代表的な無リスク資産としての地位を失うと予想する向きはない。
パシフィック・インベストメント・マネジメント(PIMCO)のマルチアセット・クレジット・ストラテジスト、ロトフィ・カルイ氏はリポートで、米国資産は依然として海外投資家にとって魅力的であり、主要資産の同時急落が起きていないことが証左の一つだと指摘した。
カルイ氏によると、米10年国債が売られ、米投資適格社債のスプレッドが拡大し、ドルが同時に下落した取引日は、単日ベースでも5営業日の連続期間ベースでも、今年は全体の約2%にとどまる。「米国例外主義への信認が本当に失われているのであれば、このような同時下落はもっと頻繁に起きるはずだ」と述べた。
ただし問題は、海外投資家による米国資産の購入ペースが、米政府の借り入れ拡大のスピードに追いついていないことだ。米財務省は今週、今四半期の借り入れ見通しを7390億ドルへ引き上げた。市場では、今後数カ月も短期債を中心とした発行戦略が続くと予想されている。
5980億ユーロ(約110兆円)を運用するアリアンツ・グローバル・インベスターズは、イールドカーブのスティープナー戦略を選好している。特に5年債と7年債を30年債に対して組み合わせる取引を有望視しており、FRBの姿勢がややハト派寄りとなることで、超長期債には引き続き下押し圧力がかかるとみているためだ。
同社のシニア・ポートフォリオ・マネジャー、ランジブ・マン氏は、「リスクは、FRBが利上げ局面への対応で後手に回る(ビハインド・ザ・カーブ)可能性があることだ」と指摘。「そうなれば、イールドカーブの長期ゾーンはより不安定になる可能性がある。そして周知の通り、米国は大きな財政課題を抱えている」と述べた。
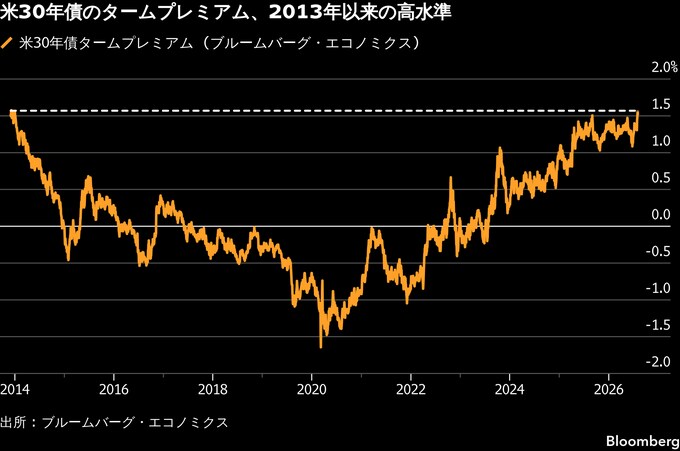
こうした懸念は市場価格にも表れている。ブルームバーグ・エコノミクスによると、米30年国債のタームプレミアム(投資家が超長期債を保有する見返りとして要求する上乗せ利回り)は今週1.56%まで上昇し、2013年以来の高水準となった。
ラザードのフィナンシャル・アドバイザリーおよびアセットマネジメント部門でチーフ・マーケット・ストラテジストを務めるロナルド・テンプル氏は今週、ブルームバーグテレビジョンのインタビューで「安全資産としての米国に対する信認を巡る環境が変化し、多くの疑問が渦巻いている」と指摘。「今後数年のうちに、ドル安基調が再び進むだろう」と述べた。
原題:‘Sell America’ Debate Re-Emerges as US Policies Sow Some Doubts(抜粋)
--取材協力:Haidi Lun.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.