(ブルームバーグ):トヨタ自動車は4日、今期(2027年3月期)営業利益計画を前期比9.7%減の3兆4000億円に従来の3兆円から上方修正した。増益要因となるのは主に円安だが、日本と米国による協調為替介入で足元では会社側の通期想定レートより円高水準となっている。近年の円安傾向のメリットを享受してきた同社にとって潮目が変わる可能性もある。
上方修正にあたり、トヨタはこれまで1ドル=150円としていた通期の為替前提を160円と10円円安方向に見直した。期初計画に比べて米ドルを中心とした為替変動が4800億円の増益要因となり、資材価格の高騰や諸経費の増加などのマイナスを打ち消す構図となったが、新たな営業利益計画は市場予想(3兆9364億円)には届かなかった
トヨタでは対ドルで1円の円安が営業利益を500億円押し上げるが、日米が協調して円買い介入を実施したことで、足元の為替相場は160円を割り込む水準で推移しており、現状が続けば利益にはマイナスとなる計算だ。
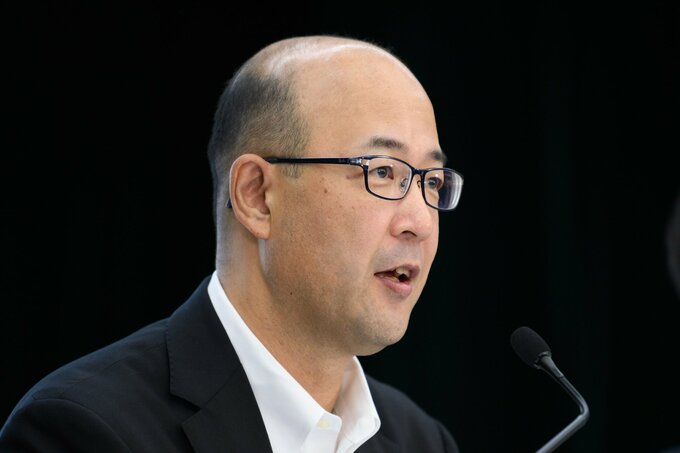
トヨタの東崇徳経理本部長は記者団に対し、為替前提は「ある程度機械的に」決めており、決算発表前の数日間で為替レートが大きく変動したものの4-6月の実績を基に算定したと背景を説明。為替前提を円安方向に見直したことで通期営業利益見通しを上方修正したが、今後円高方向に振れても「世の中に出した数字については社内活動を通じてしっかり達成していきたい」と語った。
国内自動車メーカーは日米による協調介入が入るほど歴史的な円安による追い風を受けながら、中東情勢や原材料高の影響など厳しい事業環境に直面している。
自動車株はおおむねさえない値動きが続いており、今期は3期連続の営業減益を見込むトヨタの株価も年初来で10%以上下落している。4月に就任した近健太社長が取り組む「稼ぐ力」の強化で逆境を乗り越えられるかが注目される。
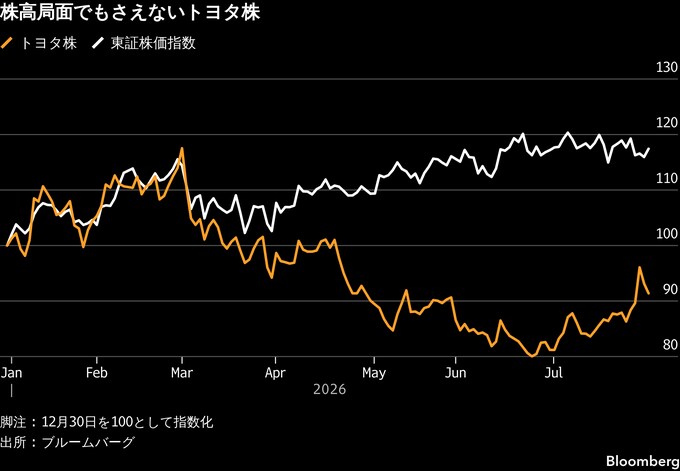
この日の決算や、1兆円を上限とする自己株取得などの発表後。トヨタ株は乱高下して方向感が定まらない展開となった。その後、下落幅を拡大して一時前日比3.1%安の2871円まで売られた。終値は2918.5円だった。
サプライズなし
4-6月期のグループ世界販売台数は前年同期比4.1%減の271万4000台だった。6月まで5カ月連続で前年割れを続けているが、通期の台数見通しは従来の1118万台を据え置いた。
イラン情勢を巡る混乱の中で中東向けの代替物流ルート構築などの対応を取り、通期の中東影響は従来見通しに比べ1600億円緩和して5100億円になるとみていると話した。一方、7月の熊本地震の影響に関しては精査中で今期の見通しには反映していないという。
ブルームバーグ・インテリジェンスの吉田達生アナリストは、トヨタの決算について「想定内でサプライズなし」とコメント。トヨタの傾向を考えると、中東の影響額などは減額された後も依然として高額で保守的な想定とみていると述べた。
自己株取得については、株価水準を見ながら機動的に実施するとしていた原則通りとなり「まさに有言実行」だと評価。市場に対して、現在の株価は割安とトヨタはみているというシグナルになるだろうと述べた。
(識者コメントなどを追加して更新します)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.