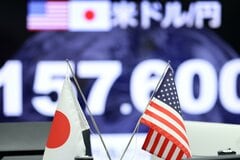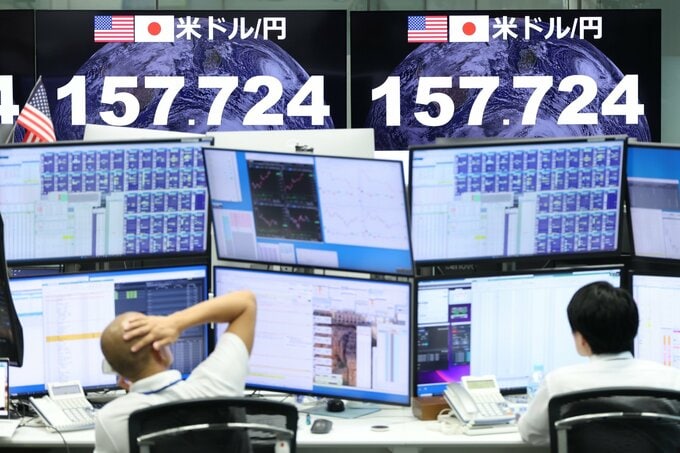
(ブルームバーグ):円相場は今後1週間にわたり、値動きが荒くなり、一段安となる可能性がある。日本がシルバーウィークの大型連休に入り取引の流動性が低下するほか、日本銀行が今後の利上げペースについてより明確な指針を示さなかったことに投資家が失望しているためだ。
取引は21日に再開する。円は18日、対ドルで一時1.3%下落した。同日、日銀が利上げを決めた際には政策委員2人が反対した。その後、日銀が市場参加者に為替水準を照会するレートチェックを実施したと報じられた。円相場を押し上げるための円買い介入に向けた前段階となる可能性があるが、円の下げ幅を縮小するにとどまった。円は156円88銭で取引を終え、週間では2%以上下落した。
キャピタル・エコノミクスのシニア市場エコノミスト、ジェームズ・ライリー氏はリポートで、「最近は円が勢いをつけて日銀会合を迎えても、たいていの場合、日銀がその流れを完全に止めてしまっている」と指摘。「円が対ドルで大きく持ち直すかどうかは、米国側の動きにかかっていると言ってよさそうだ」と記した。
報道されたレートチェックは、円の一段安を食い止めるため当局が再び市場介入に踏み切るリスクを浮き彫りにしている。介入があれば相場が急変し、トレーダーが損失を被る可能性がある。日本では23日まで祝日が続くため流動性の低下が見込まれ、当局が介入した場合、その効果を増幅させる好機となる。4月下旬から5月上旬のゴールデンウイーク前後にも同様の機会があり、円が160円を超えて下落した後、日本は市場介入に踏み切った。
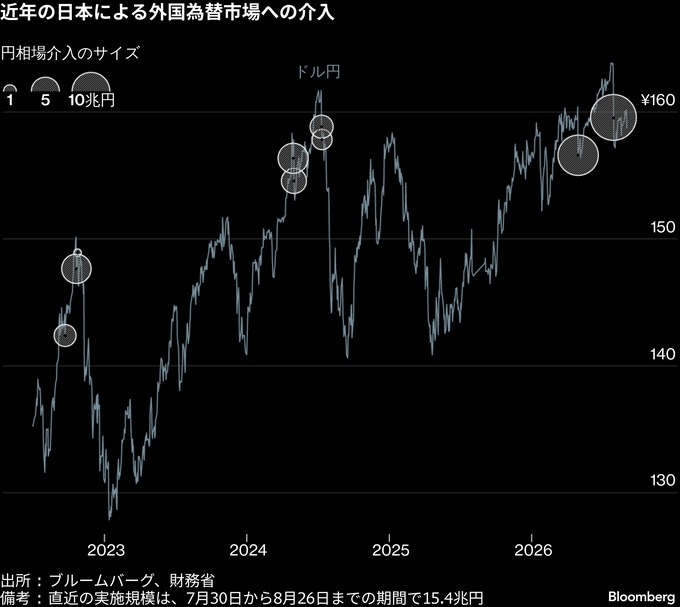
直近の円買い介入は7月下旬に始まり、米国も日本とともに市場介入に加わった。これを受け、円は6%以上上昇した。円高は9月8日の152円89銭でピークを付けたが、先週までは円の先行きに比較的楽観的な投資家もいた。
HSBCホールディングスのアジア為替調査責任者、ジョーイ・チュー氏はリポートで、「ドル・円相場が転換点を迎えつつあるのかを見極めようとしていた」とした上で、「最近のイベント(協調介入、わずか3カ月後の2回目の利上げ)は、ドル・円相場を安定させるにとどまり、下落基調に転じさせるものではないと現在はみている」と述べた。
植田和男総裁は、日銀が18日に利上げした後、今後の利上げの道筋を巡り強弱入り交じるシグナルを送った。金融政策運営の局面が変わったとの認識を示し、タカ派的な姿勢をうかがわせる一方、現在の金融引き締め局面におけるターミナルレート(金利の最終到達点)を見極めるのは難しいとも述べ、今後の利上げペースについてほとんど手掛かりを示さなかった。
スワップ市場が織り込む10月末の次回の金融政策決定会合での利上げ確率は20%未満となっている。一方、12月会合での利上げ確率は約90%となっている。
今月初めの円上昇は、日銀による金融引き締め加速への期待や、円を調達通貨とするキャリートレードの巻き戻し、日本の年金基金が国内資産への資金配分を増やすとの観測が背景にあった。
しかし、米連邦準備制度理事会(FRB)による利上げと植田総裁の発言を受け、一部のストラテジストは、日銀がFRBの引き締めペースについていくのは難しいと投資家が判断すれば、ドル・円相場はさらに上昇する可能性があると警告している。
モルガン・スタンレーMUFG証券の杉嵜弘一、上里啓両ストラテジストはリポートで、先行きについては、外部環境が引き続き円の逆風になるとの見方を示した。
円は7月に1ドル=約164円まで下落し、約40年ぶりの安値を付けた。この下落を受け、米国と日本は1998年以来初めてとなる協調円買い介入に踏み切り、円売りを仕掛けるトレーダーにとってリスクが一段と高まった。
財務省のデータによると、日本は8月26日までの1カ月間に過去最高となる15兆4000億円を為替介入に投じた。ベッセント米財務長官はその後も、円高を支持する姿勢を示し続けている。
一方、ヘッジファンドは9月15日までの1週間に、2025年7月以来初めて円に対して強気に転じた。介入後の投資家心理の顕著な変化を示す動きだ。ただ、よりタカ派的な姿勢を期待していた一部の市場参加者を日銀が失望させたことで、この強気への転換はトレーダーのポジションが裏目に出るリスクを伴っている。
原題:Yen Is Vulnerable With Japan on Holiday After BOJ Disappoints(抜粋)
--取材協力:西沢加奈、我妻綾、堤健太郎.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.