(ブルームバーグ):米国株の強気派はここ数週間、S&P500種株価指数の8000到達に注目してきた。だが、実現への道のりは容易ではない。
S&P500種は8月13日、一時7816.7まで上昇して取引時間中の最高値を更新し、大台が射程圏内に入ったかに見えた。しかしその後は債券利回りの急上昇や根強いインフレ、タカ派的な金利見通し、消費者心理の低迷が重しとなり、相場は逆方向に動いている。
来週には米連邦公開市場委員会(FOMC)の金利決定を控えるなど、市場にとって重要な局面を迎える中、S&P500種が8000を突破するには何が必要なのかが再び焦点となっている。8000は10日終値を5.4%上回る水準。8月の米消費者物価指数(CPI)統計では、食品とエネルギーを除くコア指数の前月比の伸びが市場予想を上回り、市場ではFOMCが16日に利上げを実施する確率を90%織り込んでいる。
CFRAのチーフ投資ストラテジスト、サム・ストーバル氏は先月、四半期決算が予想を上回ったことを受け、S&P500種の目標値を7400から8050に引き上げた。年末の目標値は維持しているものの、目先、次の上昇局面をけん引する材料が何になるのか、明確には見通せないと述べた。
「今は宙ぶらりんの状態で、ここから株価をさらに押し上げる決め手が何になるのか、誰もが固唾をのんで見守っている」と指摘。「その材料が何になるかは誰にも分からない。インフレ鈍化やAIの飛躍的進歩かもしれないし、利上げや原油価格、債券利回りの上昇といったリスクもある」と述べた。
S&P500種は8月13日に直近の最高値を付けて以降、横ばいで推移し、上下とも2%の範囲内にとどまっている。今週は連日下落し、10日は7591.70で終了。直近の最高値から約2.7%下落した。
中間選挙の年のこの時期に典型的にみられる株式市場のボラティリティーが再び高まる中、極めて慎重でタカ派的な金利見通しが意識されている。50パーク・インベストメンツの創業者、アダム・サーハン氏によると、今後数週間の展開は、年末までの株式相場の方向性を左右する上で重要になる。
大型ハイテク株からエネルギー株まで幅広く買い増しているサーハン氏は「マクロ経済を巡るリスクが高まる中、株式相場には急落してもおかしくない状況が何度もあったが、底堅さを維持している」と指摘。「株式市場は経済を映す鏡だ。経済は堅調で企業利益も伸びている。景気後退への懸念はない」と述べた。
CFRAのストーバル氏によると、S&P500種が現在の水準から5-10%下落しても異例ではない。第2次世界大戦以降、中間選挙の年には高値から安値まで平均18%下落している。今年も一時9.1%下落し、3月下旬に底を打ったものの、今後も相場が不安定になる可能性があると同氏はみている。
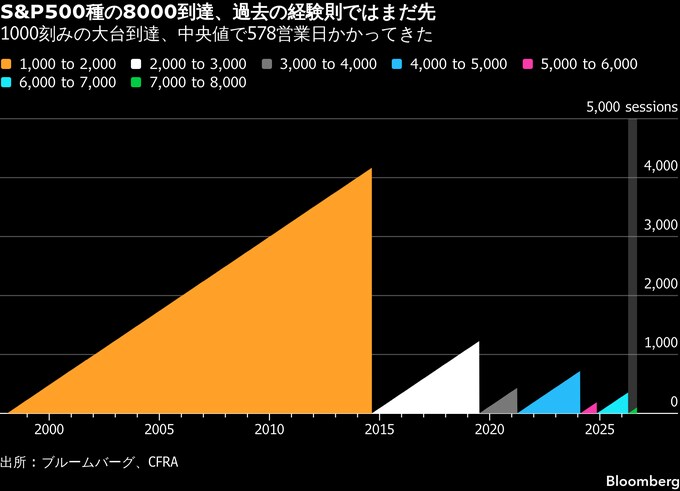
過去の傾向からみれば、8000到達にはまだ時間がかかる可能性がある。CFRAがまとめたデータによると、S&P500種が1998年に初めて1000を突破して以降、次の1000の大台に到達するまでに要した取引日数の中央値は578日。これに基づけば、8000を突破するのは2028年半ばごろとなる。
もちろん、S&P500種が1000刻みの大台に到達するまでの道のりは、決して一直線ではなかった。1998年2月に初めて1000を上回って引けたが、2000に到達するまでには16年余りを要した。ドットコム・バブル崩壊と世界金融危機が上昇を阻んだためだ。3000の大台に到達したのは利下げ局面にあった2019年で、その数カ月後には新型コロナウイルスのパンデミック(世界的大流行)によって、史上最長の強気相場が突然終わりを迎えた。
4000から5000に到達するまでには約3年かかった。主因は2022年1-10月に25%下落したことだった。しかし、2024年1月にようやく最高値を更新すると、そのわずか数週間後には5000の大台を突破した。
5000から6000までは9カ月で到達し、1000ポイントの上昇としては過去最速だった。6000から7000までは約14カ月を要した。
S&P500種は8月半ば以降、方向感に乏しい展開が続いているものの、ウォール街に不安が広がっている兆候はほとんどない。ドイツ銀行がまとめたデータによると、システマティック運用と裁量型運用の投資家はいずれも株式をオーバーウエートとしている。ただ、その水準は過去10年間の65パーセンタイルにとどまり、現在の利益成長率が示唆する水準を大きく下回る。このため、市場には今後数週間に株式を買い増す余力がなお残っている。
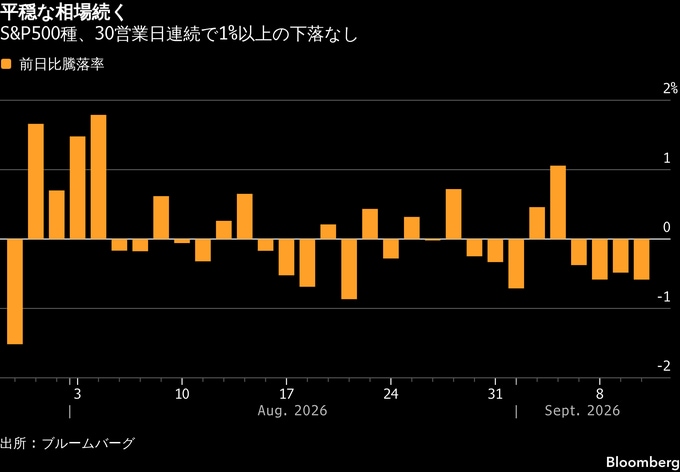
シカゴ・オプション取引所(Cboe)のボラティリティー指数(VIX)は10日、17.8で終了した。市場のストレスの高まりを示すことが多い20を下回る水準で推移している。S&P500種は10日まで30営業日にわたり1%の下落がなく、5月半ば以降で最長となった。
UBSグループの株式デリバティブ・ストラテジスト、マクスウェル・グリナコフ氏は電話インタビューで、「株式のボラティリティーがほとんどないのは、相場上昇を力強い企業利益が支えているためだ」と述べた。「マクロ経済を巡るリスクは株式そのものにあるわけではない。むしろ債券市場など他の資産クラスに起因する問題が株式市場に波及する可能性にある。ただ、まだそうした事態は起きていない」と語った。
原題:Traders Hunt for ‘Elusive’ Catalyst to Push S&P 500 Above 8,000(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.