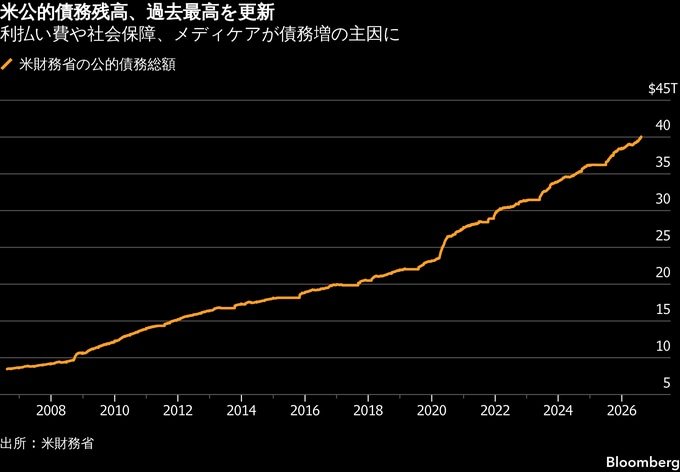
(ブルームバーグ):米国の公的債務残高が初めて40兆ドル(約6324兆円)を突破した。30兆ドルの大台を突破したのは2022年1月に過ぎず、連邦政府の借り入れ需要が急速に膨らんでいることを浮き彫りにした。
米財務省が19日に公表したデータによると、18日の営業終了時財政赤字への対応を求める声点の公的債務残高は40兆500億ドルだった。ただ、歴史的な高水準にある財政赤字への対応を求める声が上がる中でも、米議会は引き続き抜本的な対策に動いていない。
ベッセント米財務長官は19日これに先立ち、数年ぶりの高水準にある長期の借り入れコストを抑えるため、新たな措置に乗り出していた。借り入れコストは債務増加の大きな要因の一つとなっている。財務省は長期国債の買い戻しプログラムを拡充すると発表し、これを受けて国債利回りは低下した。
共和党は歳入増を目的とする増税に長年反対。一方、共和・民主両党とも、メディケア(高齢者・障害者向け医療保険制度)・退職給付の削減は政治的な反発を招きかねないため、支持することに消極的だ。多くの識者は、金融市場の混乱で対応を迫られない限り、議会とその時々の政権が行動に踏み切ることはないとみている。
ワシントンでこの問題が議論されてこなかったわけではない。ベッセント氏は、政治に関わるようになった主な理由の一つとして、戦争や新型コロナウイルス禍、雇用情勢の深刻な悪化といった局面を除けば、前例のないペースで膨らむ財政赤字への対応に貢献するためだったとしている。
それでも、エコノミストや米議会予算局(CBO)、ウォール街はいずれも、今後数年間に財政赤字の国内総生産(GDP)比がほとんど、あるいは全く改善しないとみている。
ドイツ銀行の米国担当チーフエコノミスト、マシュー・ルゼッティ氏は「見た目のインパクトという点では、40兆ドルのような大台を突破すれば、短期的にこの問題への関心が高まるのは間違いないだろう」と指摘。「しかし、40兆ドルが債務動向を左右する特別な節目というわけではなく、予測では以前からこうした結果が見込まれていた」と語った。
ルゼッティ氏は、一段と重要なのは米国債利回りの上昇だと話す。利回り上昇は過去最大の債務を抱える米政府の利払い負担を着実に押し上げている。13日に実施された米30年債入札では、落札利回りが約25年ぶりの高水準となった。その前日の10年債入札でも、最高落札利回りが07年以来の高水準となった。
投資家が一段と高い利回りを求めるようになれば、財務省の借り入れの必要をさらに押し上げる。2026会計年度(25年10月-26年9月)の当初10カ月間の政府利払い費は1兆1700億ドルと、前年度同期比15%増加している。それがさらに債務を膨らませ、投資家が一段と高い金利を求める可能性がある。こうした悪循環は「ドゥームループ(破滅の連鎖)」と呼ばれる。
利払い費は現在、医療費と社会保障費に次いで、予算の中で3番目に大きな支出項目となっている。
公的債務には、投資家が注目する市場性国債と「政府内部」債務の双方が含まれる。政府内部債務には、社会保障制度で過去に生じた剰余金を特別発行の米国債で運用した分などが反映されている。
元CBO局長で、アメリカン・アクション・フォーラムのプレジデントを務めるダグラス・ホルツイーキン氏は17日のリポートで、「連邦予算は内なる敵だ」とし、「経済発展の基盤、米国の国際的な経済的地位、国家安全保障に対する最大の脅威だ。楽観できる理由があるとすれば、膨大な財政赤字を抑制するための実質的な措置が講じられることだけだ。そうした実質的な措置は何もない」とコメントした。
原題:US Public Debt Hits $40 Trillion, Raising ‘Doom Loop’ Risk (1)(抜粋)
--取材協力:Laura Curtis.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.