(ブルームバーグ):キャリー取引を手がける投資家の間では、目先の資金調達通貨としてスイス・フランを利用する動きが強まっている。為替介入の可能性や金利上昇によって円で調達する魅力が薄れつつある。
米商品先物取引委員会(CFTC)の最新データによると、ヘッジファンドは8月11日までの週にフランの売り越しを約2カ月ぶりの水準近くまで積み増した。一方、円の売り越しは2週連続で縮小した。
バンク・オブ・アメリカ(BofA)の米州為替オプション責任者、トビアス・ユングマン氏は「市場では最近、キャリー取引の調達通貨としてフランのショートを積み増す動きが見られる」と指摘。フランを調達通貨とする新興国通貨の取引では、得られるキャリー収益に対する為替変動リスクを踏まえると、リスクを限定できるオプションの利用も魅力的だという。
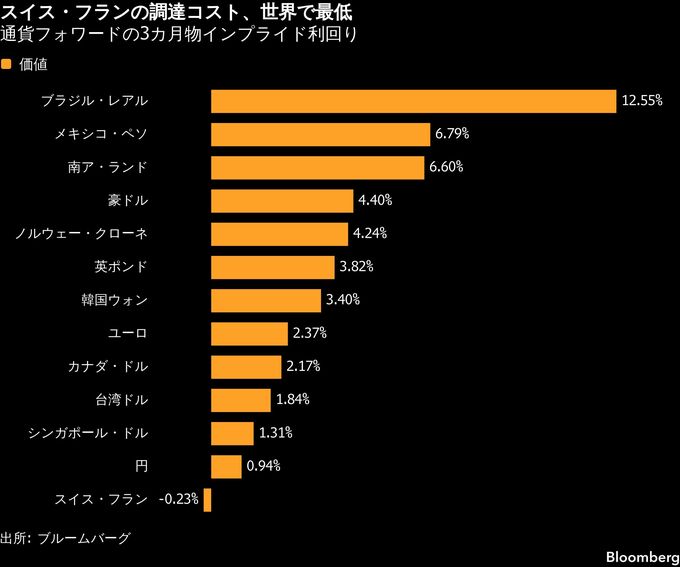
フラン調達の魅力を支えているのは、スイスの金利がゼロ近辺にあることに加え、スイス国立銀行(中央銀行)にフラン高を抑える用意があることだ。
これに対し、7月末に日米当局が円安の是正に向けて為替介入に踏み切り、円相場のボラティリティーが高まったことから、投資家は円を調達通貨とする取引への警戒を強めている。事情に詳しい関係者によると、日本政府は早期の利上げを支持している。
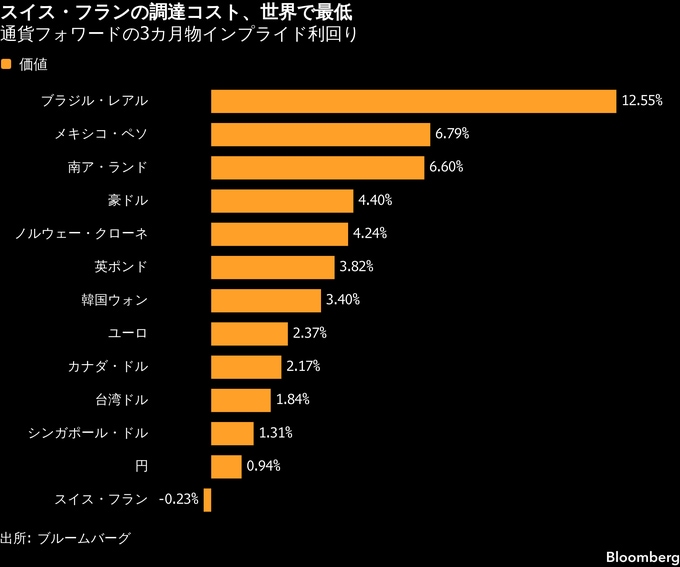
フランは、より高いキャリー収益を得るための条件が整いつつあることから、調達通貨としての魅力が増している。ブルームバーグの集計データによれば、フランを調達し高金利のメキシコ・ペソに投資する戦略はこの1カ月で約4%のリターンを上げる一方、円を調達通貨とする同様の取引のリターンはわずか1.3%にとどまった。
キャリー取引とは、比較的金利の低い通貨で資金を調達し、その資金をより金利の高い別の通貨に投じて金利差、すなわち「キャリー」から利益を得る投資戦略だ。
JPモルガン・チェースの通貨・新興国市場責任者、スティーブン・ジェフリーズ氏は「円キャリー取引も一部あるかもしれないが、大規模な為替介入がキャリー取引に打撃を与えた2024年以降、投資家はより慎重になっている」と分析。最近ではフランやユーロ、さらには台湾ドルといった代替的な調達通貨への需要も一部見られるという。
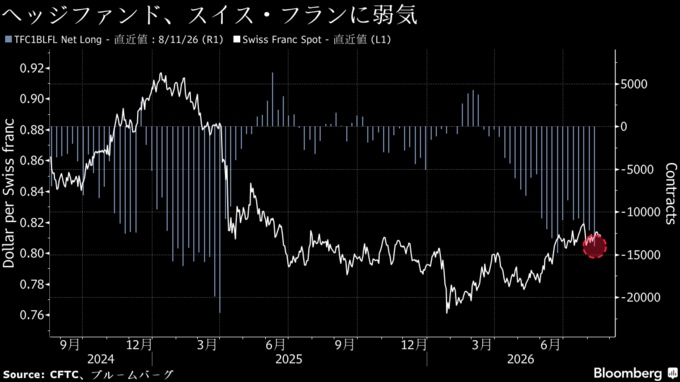
円はキャリー取引の調達通貨として長く使われており、今なお根強い支持がある。
日本銀行の政策金利は1%と、先進国の大半を下回っている。また、長期的な財政見通しを巡る懸念も円相場の重しとなっている。円は為替介入後の上昇分の半分以上をすでに失った。
クレディ・アグリコルCIBで欧州リニアFX・現地市場金利取引責任者を務めるマーカス・シュミット氏は、「円はなお世界の主要な調達通貨であり、最近の為替介入でもその基本的な構図はほとんど変わっていない」と話す。
日本と他国・地域との金利差が大きい状態が続く限り、キャリートレーダーは円売りに繰り返し戻るだろうと、シュミット氏は指摘した。
ノムラ・シンガポールのシニア為替スポットトレーダー、グラハム・スモールショー氏は「相場の下落局面で、ユーロ・円や豪ドル・円、ニュージーランド(NZ)ドル・円など円クロスの買いに、慎重ながら関心が戻っている」と述べた。
こうした取引は主にERKOと呼ばれるオプション契約を通じて行われているという。ERKOは欧州型リバース・ノックアウトを指し、通貨ペアが所定の水準に達すると取引が終了する仕組みだ。
一方、少なくとも現時点では円よりフランが好まれているとの見方もある。
スタンダードチャータードのグループ・ウェルスマネジメント部門で、グローバル最高投資責任者(CIO)を務めるスティーブ・ブライス氏は「フランを調達通貨とするキャリー取引の方が人気がある」とし、「そうした取引がより多く見られる」と述べた。
原題:Carry Traders Pivot to Swiss Franc After Yen Volatility Spikes(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.