(ブルームバーグ):世界のファンドや、債券の相対的な割高・割安に着目するトレーダーが、ボラティリティーの高まりを背景に、シンガポールで日本国債先物の取引を活発化させている。
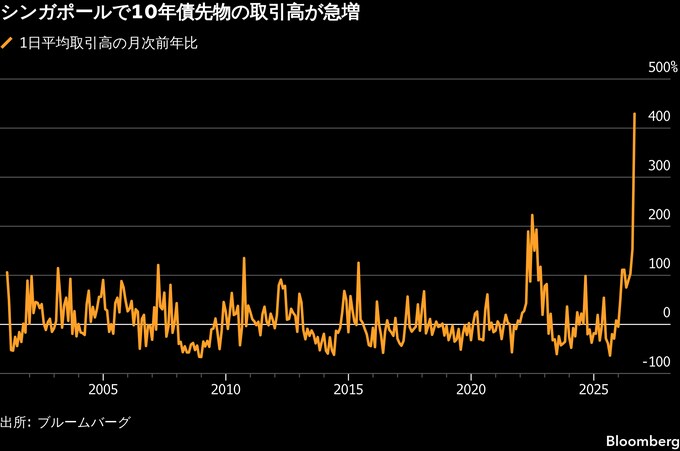
シンガポール取引所(SGX)では、10年債先物の取引がこの1年で6倍となり、今月の1日平均取引高は5400枚に達した。SGXによると、1日当たりの取引の想定元本は約540億円に相当する。
ブルームバーグの集計データによると、日本で1日に取引される10年債先物の4兆円超に比べれば、ごく一部にとどまる。ただ、投資家が日本銀行による追加利上げの可能性やインフレ、高市早苗政権の歳出計画による影響などの財政リスクを見極めようとする中、関心は高まっていると、SGXの金利・デリバティブ部門責任者ウィリアム・チン氏がインタビューで語った。
円が世界的な資金調達通貨として使われ、日本の投資家が巨額の海外資産を保有していることから、日本の金融市場の変動は世界の投資ポートフォリオにも波及し得る。
チン氏は「結局、こうした要因は全て、円相場にも金利にもボラティリティーを生み出す」と指摘。「ボラティリティーがあれば、取引の機会も生まれる」と述べた。
SGXによると、先週は1日の取引高が最大9000枚に急増した。SGXは売買の一段の拡大を見込んでおり、30年物の導入を検討する前に、10年物と20年物の国債先物の流動性向上に注力している。
チン氏は「日本の金利市場は5-10年後、現在よりはるかに多彩になっているだろう」と述べた。
原題:Japan Bond Volatility Is Pumping Up Futures Trading in Singapore(抜粋)
--取材協力:近藤雅岐.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.