(ブルームバーグ):3日の米金融市場で、円は対ドルで4営業日続伸した。米国と日本が数十年ぶりの協調為替介入を確認し、必要に応じて追加対応も辞さない姿勢を示した直後だけに、市場では当局の新たな円買い介入への警戒感が強いなかでの取引が続いた。
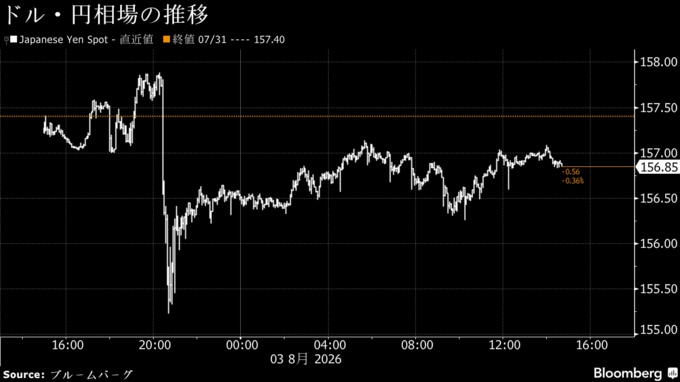
東京の取引時間では、一時1.4%高の1ドル=155円23銭まで急騰する場面があった。その後は荒い値動きの中で上げ幅を大きく縮小。ニューヨーク時間では、157円を挟んだ取引が続いた。
ラボバンクの為替戦略責任者、ジェーン・フォーリー氏は「当面は、追加介入への警戒感とドル安を背景に、ドルが対円で大きく上昇することは抑えられる可能性が高い」と指摘した。その上で、158円前後に位置する200日単純移動平均線(SMA)が、ドルの上値を抑える水準になるとみている。
一方で、「ここ数年の日本経済の変化には前向きな見方を持っている。ただ、円相場が大きく持ち直すには、市場が日銀の利上げペース加速に一段と確信を深めるとともに、財政規律への信認も高まる必要がある」とも述べた。
仏銀ソシエテ・ジェネラルの金利ストラテジストは、 日本銀行は9月の利上げを見送ると予想した。日本当局が円相場を支える手段として、利上げではなく為替介入に依存するとみている。
日本と米国が1990年代以来となる円買いの協調介入を実施する中、今回の協調介入は日本銀行が利上げペースを加速させることを条件に合意されたとの見方も広がっている。
TDセキュリティーズのストラテジストらは「モメンタムによって対円でのドルは一時的に153円まで下落する可能性がある。ただ、日本銀行の対応や米財務省による全面的な支援がない限り、この水準を持続的に下回る展開は想定していない」と指摘した。153円を付けた場合には、今年2月以来の安値水準となる。
また、「日米の二国間貿易関係、『米国売り(Sell America)』の流れが再燃するリスク、米国の信認低下リスク、政治的な配慮、さらに市場全体にシステミックな混乱を招くリスク――これら5つの理由から、米財務省が円安阻止に全面的に乗り出す可能性は低い」と分析した。
円は対ユーロで3日続伸。前営業日比0.3%高の1ユーロ=180円80銭近辺となった。 米財務省は、円買い介入にドルではなくユーロを利用している可能性があると、ストラテジストらは指摘している。
モルガン・スタンレーは、追加の円買い介入リスクを受け、投資家がキャリートレードの資金調達通貨として円を利用することを避け、代わりにユーロやスイス・フランを選ぶ可能性があるとの見方を示した。デービッド・アダムズ氏、アンドリュー・ウォートラス氏、モリー・ニコリン氏らストラテジストは、「介入リスクによって投資家が当面慎重姿勢を維持するのであれば、キャリートレードの資金調達通貨を円から別の通貨へ切り替える動きが広がり、新たな資金調達通貨を探すことになるだろう」と指摘した。
米国株
米株式相場は続伸。S&P500種株価指数は1.5%高の7600.50と、過去最高値に迫った。中東情勢の緊張緩和を示す新たな兆候を受けて原油価格が下落し、インフレ懸念が和らいだ。
リスク選好の回復を受け、大型ハイテク7社で構成する「マグニフィセント・セブン」の指数は、今年3月以来最大の上昇率を記録し、アマゾン・ドット・コムの時価総額は3兆ドルを突破した。ダウ工業株30種平均は過去最高値を更新した。
トランプ米大統領は、イランと米国との新たな協議が3日午後に始まるとして、イランに対する大規模な攻撃を中止した。トランプ氏は、「ホルムズ海峡について協議している。海峡の再開に向けた話し合いだ」と述べた。一方で、イランはホルムズ海峡の航行を巡るオマーンとの交渉が進展しているとの認識を示した。
BMOキャピタル・マーケッツのイアン・リンゲン氏は、「地政学的な情勢が再びマクロ経済の見通しを左右する要因となり、押し目買いを狙う投資家の安心材料となっている」と述べた。
一方で、モルガン・スタンレー傘下のEトレード・ファイナンシャルのクリス・ラーキン氏は、米国とイランの外交交渉は進展と停滞を繰り返しており、今週の相場は企業決算や雇用統計が左右する展開になりそうだと指摘した。
米供給管理協会(ISM)が発表した米製造業活動を示す指数は7月に約4年ぶりの高水準となった。需要が引き続き堅調に推移し、生産が急拡大したほか、企業が雇用を増やした。
シタデル・セキュリティーズのスコット・ラブナー氏は、個人投資家による投機的な売買が一巡した後も、今年の米国株高を支えてきた要因は「なお続いている」とみている。
「市場は資金フロー主導の展開から、企業業績や企業の需要、マクロ経済環境をより重視する相場へ移行しつつある」と述べた。
米国債
米国債は全年限で上昇(利回りは低下)した。トランプ氏がイランへの攻撃計画を中止したと明らかにし、原油価格が急落したことが材料となった。売買高が最近の平均を下回る薄商いとなった。
欧州の国債利回りが幅広く低下したことも、米国債相場を支えた。
米国債利回りは、相対的に中期ゾーンが買われ、米10年国債利回りは約5ベーシスポイント(bp、1bp=0.01%)低下した。
原油
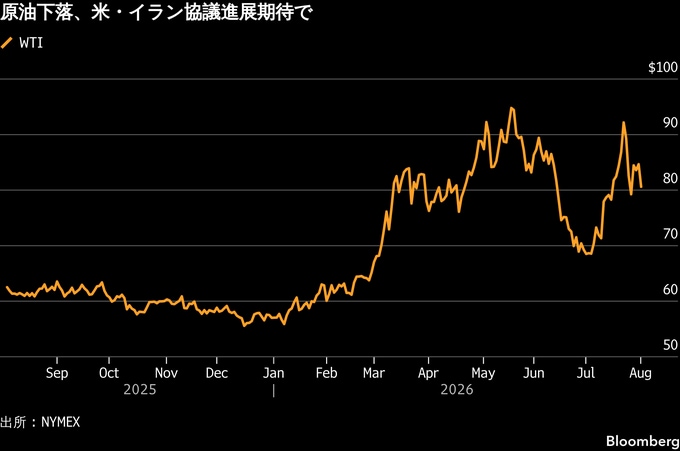
ニューヨーク原油相場は反落。米国とイランの双方が、ホルムズ海峡の航行再開に向けた協議は継続していると表明し、中東からの供給が拡大するとの期待が高まった。
イランは米国と交渉している事実はないとした一方、ホルムズ海峡の船舶通航を増やすため、オマーンとの協議は進展していると表明した。トランプ米大統領は3日、ホルムズ海峡の再開に向けて米国とイランが協議を進めており、「文字通りあすにも」実現する可能性があるとの見方を示した。
トランプ氏は「イランへの大規模攻撃」計画を中止した後、自身が改めて呼び掛けた対話はイランにとって「最後のチャンス」になると付け加えた。
イランがホルムズ海峡の自由な通航を認める用意がある兆候は見られない。戦争前には、世界の原油供給の約2割が同海峡を通過していた。しかし、こうした発言を受けて、中東のエネルギー関連施設に対する広範な攻撃への懸念は和らいだ。
TDセキュリティーズのシニア商品ストラテジスト、ライアン・マッケイ氏は「市場は原油に関して過度に弱気に傾いている。ニュースに対して下落方向への反応が上昇時より大きくなりやすいためだ。しかし、米国とイランの覚書(MOU)締結後のような供給フローの急増が見られなければ、市場はすぐに失望する可能性がある」と述べた。
ホルムズ海峡は再び事実上の封鎖状態となっている。一部の船舶は同海峡の航行を続けているものの、安全上の脅威は依然として大きい。
英国海事貿易機関(UKMTO)によると、オマーン沖を航行していたタンカーから2日、至近距離で爆発があったとの報告があった。海運を巡るリスクが依然として根強いことが改めて浮き彫りとなった。
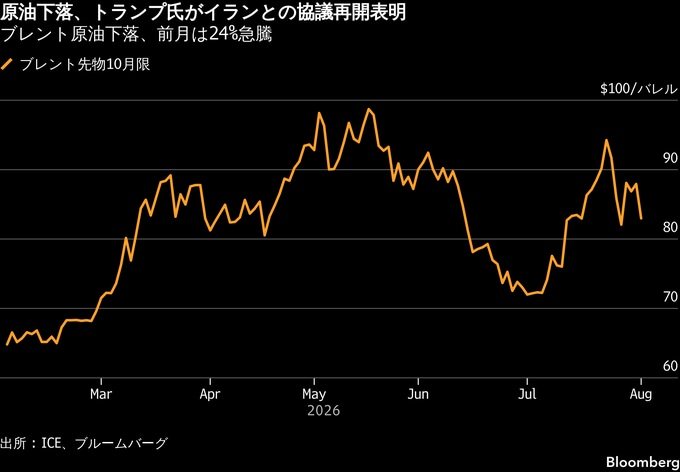
ウェスト・テキサス・インターミディエート(WTI)先物9月限は、前営業日比4.33ドル(5.1%)安の1バレル=80.34ドルで取引を終了。北海ブレント先物10月限は、4.7%安の83.77ドルで終えた。
金
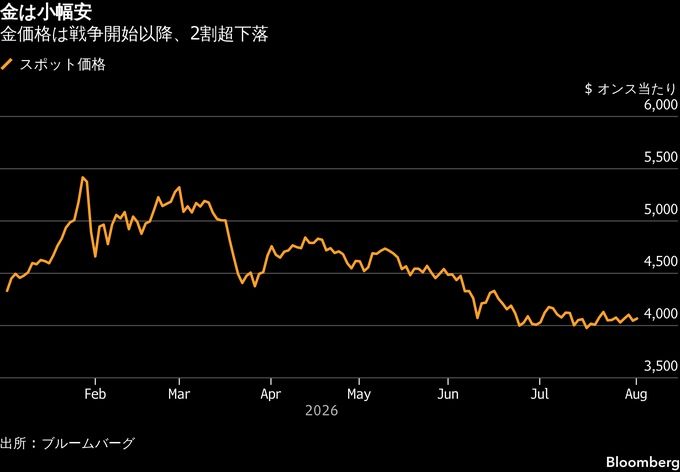
金スポット相場は小幅続落。欧州時間からニューヨーク時間朝方にかけては上昇したが、次第に売りが優勢となり、下げに転じた。ホルムズ海峡再開に向けた協議が進展する兆しを受け、エネルギー価格上昇を通じたインフレ圧力が和らぐとの期待が当初の買いにつながった。
7月は月間ベースでイラン戦争開始前以来の上昇となっていた。
金市場では、米連邦準備制度理事会(FRB)の今後の動向にも注目が集まっている。ウォーシュ議長が金融政策会合の開催頻度を減らすことを検討しているとの米紙ニューヨーク・タイムズ(NYT)の報道が意識された。
FRBは年8回、2日間の日程で定例会合を開き、終了後に金融政策を発表している。会合回数が減れば、FRBにとって大きな制度変更となる。先週の会合では9対3の賛成多数で政策金利の据え置きを決定した。
ペッパーストーン・グループの市場ストラテジスト、アフマド・アシリ氏はリポートで、「金相場は『2つ目の安心材料』を得て、もみ合いの展開となっている」と指摘。「トランプ大統領が週末にイランへの攻撃を延期したことに加え、先週のFRBがタカ派色を抑えたこと」を理由に挙げた。
その上で「中東での外交が前向きな結果につながらなければ、今週はイラン情勢を巡る混乱が金相場を下押しする可能性が高い」と付け加えた。
スポット価格はニューヨーク時間午後2時11分現在、前営業日比8.38ドル(0.2%)安の1オンス=4037.77ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は同16.50ドル(0.4%)安の4090.50ドルで引けた。
欧州
3日の欧州債券市場は上昇し、イールドカーブがブル・スティープ化した。米国とイランの協議が再開される可能性があることから、ホルムズ海峡の開放が進むとの期待が高まり、ブレント原油が1バレル=85ドルを下回ったことが背景にある。
ドイツ10年債利回りは5ベーシスポイント(bp、1bp=0.01%)下落し、3.15%で取引を終えた。市場では、欧州中央銀行(ECB)が9月までに合計22bpの利上げを実施するとの見方が織り込まれている。
英国債は前営業日の下落分をほぼ取り戻した。英10年債利回りは10bp下落し、4.95%で取引を終えた。短期金融市場はイングランド銀行(英中央銀行)の利上げ観測を後退させ、市場では9月の利上げ確率が30%未満と織り込まれている。年末までの利上げ幅としては29bpと織り込まれている。
欧州株も買われた。生活必需品や小売関連株が上昇をけん引した。
ストックス欧州600指数は0.4%高で取引を終え、7月3日に付けた過去最高値に迫った。ドイツのDAX指数と、優良銘柄で構成されるユーロ・ストックス50指数は、ともに過去最高値を更新した。
原油価格が下落したことから、エネルギー株は下落率の大きい銘柄の一つとなった。
個別銘柄では、英製薬アストラゼネカが米ブリストル・マイヤーズ・スクイブの買収を検討していたとの報道を受け、アストラゼネカ株が9.0%下落した。
原題: Yen Extends Gains After More Intervention Warnings: Inside G10 (抜粋)
Yen Moves Point to Euro as Key Carry-Funder, Morgan Stanley Says
TD Says Intervention Momentum Can Briefly Push USD/JPY to 153
S&P 500 Closes Near Record High on US-Iran Hopes: Markets Wrap
Treasuries Hold Gains, Oil Slips as Trump Holds Off Iran Attacks
Oil Slips as Trump Says Iran, US in Talks Over Hormuz Reopening
Gold Holds Gain as Signs of Hormuz Talks Ease Rate Hike Concerns
European Bonds Rally on Peace Talk Optimism : End-of-Day Curves
European Stocks Test New Highs as Lower Oil Boosts Sentiment
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.