(ブルームバーグ):米債券利回りの上昇と原油相場の急伸を受け、ウォール街の多くの専門家は数十年前のドットコム・バブル崩壊前の不安定な時期を振り返っている。ただ、だからといって投資家に株式を手放すよう勧めているわけではない。
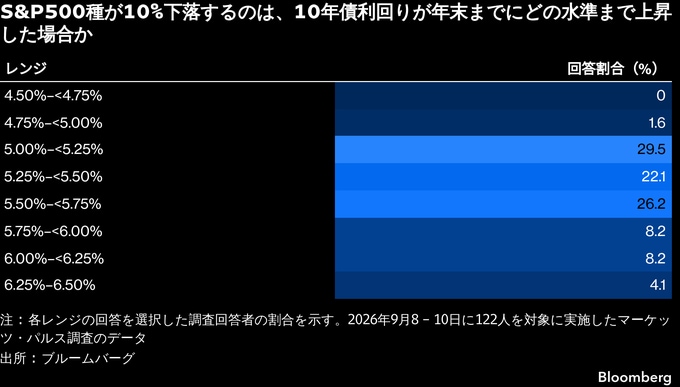
市場にとどまるよう促す声が上がる一方、株式を取り巻く環境は困難な状態にある。米10年債利回りは5%近辺にあり、30年債利回りは2007年以来の高水準付近で推移している。
イランとの戦争でエネルギー価格が高止まりし、米国産標準油種ウェスト・テキサス・インターミディエート(WTI)が1バレル=100ドル前後で取引される中、根強いインフレに対処するため米連邦準備制度が今週の会合で利上げするとの見方を強めるトレーダーが増えている。さらに9月は季節的に株価が軟調になりやすい月だ。
これらを総合すれば、株式を売る局面のように見受けられる。S&P500種株価指数が25年までの3年間に毎年2桁の上昇率を記録し、26年1-5月にも11%上昇した後、6月初めからほぼ横ばいとなっているのは、恐らくそのためだろう。
もっとも11日には、8月の消費者物価指数(CPI)を受けて米金融当局が近く利上げする可能性が高まったようにみえたにもかかわらず、株価は上昇した。4営業日続落した後、トレーダーが押し目買いに動いた。
ラウンドヒル・インベストメンツのチーフ投資ストラテジスト、ドリュー・ペティット氏は、「株式市場はカモのように振る舞っている。水面上は穏やかだが、水面下では必死に足をかいている」と話した。
1990年代終盤との比較には妥当性がある。バンク・オブ・アメリカ(BofA)とCIBCキャピタル・マーケッツのストラテジストが先週指摘したように、当時のハイテク株は米利上げ局面とそれに伴う米国債利回りの上昇を数年間乗り切った後、急激に崩れ、深刻な下落に見舞われた。現在の市場も同様に、しばらく持ちこたえる可能性があることを示唆している。
エンジェルズ・インベストメント・アドバイザーズのマイケル・ローゼン最高投資責任者(CIO)は、「一段と大きなリスクは、強気相場の最終局面を逃し、そこで得られる大幅なリターンを取り損ねることだ」とコメント。「これが強気相場の終わりだと言っているわけではない。ただ、仮にそうだとしても、相場からいったん離れた後、再び参入するタイミングを見極めるのは実際には不可能に近い」と語った。
これまでのところ、投資家も同様の見方を抱いている様子だ。ネッド・デービス・リサーチによると、株式投資家のセンチメントは小幅低下にとどまり、中立圏にある。一方、債券市場のセンチメントは2022年以来の低水準に落ち込んでいる。
ただ、株式市場が全面的に落ち着いているわけではない。シカゴ・オプション取引所(Cboe)のボラティリティー指数(VIX)が市場のストレスの低さを示す一方、株価指数と個別株のボラティリティーの差は最近、10年超ぶりの高水準に拡大した。
ラウンドヒルのペティット氏は、今後数週間は「値動きが荒く、方向感を欠く」展開になると予想。景気敏感株や投機的な銘柄を売却し、成長セクターや利益予想の上方修正が大きい銘柄に資金を移してきた投資家は、10月に7-9月(第3四半期)決算の発表が始まるまで辛抱強く待つべきだとの見方を示した。
これはウォール街で広く共有されている見方だ。
米利上げ局面でも上昇の過去
CIBCキャピタル・マーケッツの株式・ポートフォリオ戦略責任者、クリス・ハーベイ氏は「グロース株やハイテク株は金融引き締め局面でも上昇を続けることができる」と指摘。米金融当局が利上げしていた1999年6月から2000年5月にかけて、ハイテク株の比重が高いナスダック100指数が59%上昇したと話した。一方、金融株とバリュー株は下落し、「相対的にも絶対的にも低調なリターン」だったという。
同様に、BofAのアナリストは9日付の顧客向けリポートで、「力強い成長ストーリーとバブル的な市場」は、マクロ経済や金利面の大きな逆風を乗り越えられるとの見方を示した。
もちろん、マクロ経済の逆風が無視されているわけではない。投資家は単に、インフレへのヘッジとなるS&P500種の構成銘柄に資金を移している。
イヴォーク・アドバイザーズのアレックス・シャヒディ共同CIOは、「非常に大きな力が幾つも働いており、それらが全て同時に起きている」と分析。「最終的にどのような影響が出るかを予測するのは難しい」と話した。同氏はコモディティー生産会社や金への分散投資で対応している。
さらに、好調な利益によってグロース株の割高感が薄れ、投資妙味が増している。S&P500種のITセクターの予想株価収益率(PER)は今後12カ月の利益予想ベースで20.5倍と、6月初めの約26倍から低下し、過去10年平均の23倍も下回っている。
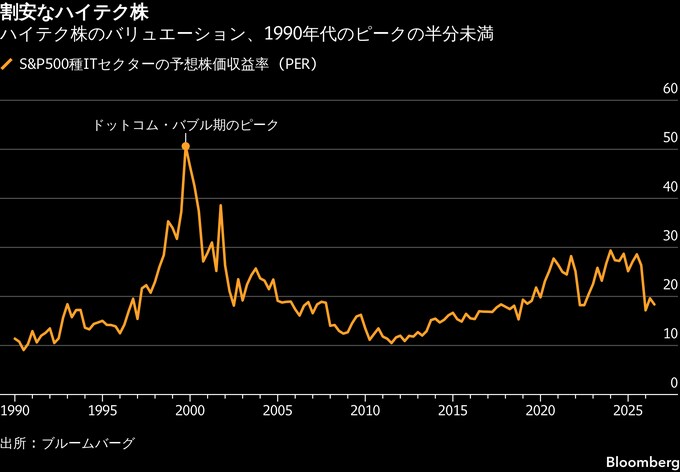
トゥルイスト・アドバイザリー・サービシズのキース・ラーナーCIO兼チーフ投資ストラテジスト氏は、企業利益の力強さがマクロ経済のリスクを「圧倒している」とし、次回の決算発表でも一段の増益を見込んでいるとの述べた。「こうした局面を乗り越えた先について、われわれの分析では強気相場が依然崩れていないことを示す材料がある」と語った。
ブルームバーグ・インテリジェンス(BI)がまとめたデータによると、S&P500種の構成企業は、来月から始まる決算発表で3四半期連続となる20%超の増益を記録する見通しだ。
オリオンのティモシー・ホランドCIOは、「次の決算シーズンまで乗り切ることができれば、売上高と最終利益の双方でまずまずの伸びが見込まれるという話が、急に聞かれるようになるだろう」と話す。
もっとも、多くのストラテジストは、企業利益が大幅に伸びていても無視できない当面の課題として、債券利回りの上昇を挙げている。22Vリサーチのアナリスト、ジョン・ローク氏は、1970年代以降、米10年債利回りは無敗のボクサーのようなもので、「上昇するたびに何かが壊れてきた」と述べた。
だが今のところ、AIブームが利益成長をけん引し、S&P500種を次の最高値へ押し上げるような決算シーズンが再び訪れるとの期待が、投資家を市場にとどまらせている。
オリオンのホランド氏は、「非常に大きく、本当に懸念すべきマクロ経済の逆風があるにもかかわらず、経済の基調的な強さや利益成長、流動性を見限るつもりはなく、まだその段階でもない」と論じた。
原題:Wall Street Says Stay With Stocks Despite Late ‘90s Dot-Com Vibe(抜粋)
--取材協力:Kerry Benn.もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.