(ブルームバーグ):米国債売りが膨らみ、指標とされる10年国債利回りが5%目前まで上昇した。借り入れコストの上昇が米経済に打撃を与えるとの懸念が、ウォール街からワシントンまで強まっている。
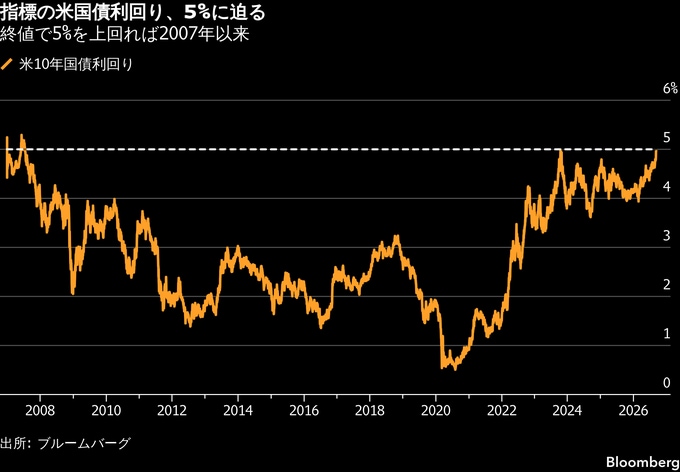
原油価格の急騰で新たなインフレショックへの懸念が高まり、トランプ政権による国債市場への圧力緩和策も奏功しなかったことから、米10年国債利回りは先週末までに4.97%に上昇した。これは2023年10月につけたピークをわずかに下回る水準だ。当時は1日の取引中に一時5%を超えたものの、その後は買いが殺到し低下した。
15、16両日に連邦公開市場委員会(FOMC)会合を控える中、米連邦準備制度理事会(FRB)のウォーシュ議長は最近の債券相場急落を受け、一段と難しい対応を迫られている。11日には、8月の消費者物価が予想を上回る伸びとなったことを示す統計が発表されたことから、物価上昇を抑えるため政策当局が利上げに踏み切るとの観測が強まり、債券相場は落ち着きを取り戻した。
ブランディワイン・グローバル・アセット・マネジメントのポートフォリオマネジャー、トレーシー・チェン氏は「FRBは間違いなく対応が後手に回っている」と指摘。「中期的に利回りはさらに上昇する」と述べた。
チェン氏はその理由について、イラン戦争によるインフレへの影響など、長期金利を押し上げている要因の一部は政策当局が制御できない点を挙げ、「どこまで上がるかは分からないが、間違いなく5%を超えると思う」と語った。
トランプ大統領が2月下旬にイランとの戦争を開始し、中東産の石油・天然ガスの供給が混乱して以降、世界的に債券利回りが上昇している。米国では、AIブームが市場への債券供給を膨らませ景気を刺激していることや、連邦政府の財政赤字拡大を巡る懸念も利回り上昇の一因となっている。
利回り上昇は市場全体に波及し、11月の中間選挙を前に住宅ローンなどの借り入れコストを押し上げており、トランプ氏をいら立たせている。
トランプ氏は今月初め、FRBが利下げしなければ一部の国との米国の貿易を全面的に停止すると警告した。こうした措置はインフレ懸念をあおり、債券売りをほぼ確実に悪化させる。ベッセント財務長官は財務省による国債買い戻しを増やして利回り上昇を抑えようとしたが、最初の買い戻しが投資家の期待に届かず、先週は利回りが急上昇した。
中東での紛争終結に向けた進展がほとんど見られない中、投資家は債券安が続くリスクに備えている。BMOキャピタル・マーケッツの米金利戦略責任者、イアン・リンジェン氏は、10年国債利回りが「ごく近いうちに」5%を突破すると予想している。
10年国債利回りは2007年以来、終値で5%を上回っていない。この大台を突破すること自体に、本質的な意味があるわけではないが、こうした切りの良い数字は、投資家や政策当局の判断を促す重要な転換点として意識されることが多い。
米国債利回りは、ほかの借入金利の基準となるため特に重要だ。株式市場では、将来見込まれる利益の現在価値を算定する際の割引率としても使われる。利回りが上昇するほど、そうした利益の現在価値は小さくなる。
一部の投資家は、これが株価の重荷になり始める可能性があると指摘する。株式相場はAIブームがもたらす好調な企業利益と景気の底堅さを背景に、過去最高値近辺で推移してきた。さらに、債券利回りが高止まりすれば、高い利回りに引き付けられた投資家が債券に資金を移し、株式離れを招く可能性がある。
JPモルガン・チェース・プライベート・バンクのグローバル投資戦略責任者、グレース・ピーターズ氏は「債券利回りが5%ないし5.25%まで上昇すれば、その辺りで株式市場が消化不良を起こすと思う」と述べ、「5%という水準は心理的な影響を及ぼす」との見方を示した。
原題:A 5% Treasury Yield Is Raising New Risks for Markets, Economy(抜粋)
--取材協力:Cameron Fozi、Ye Xie.
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.