(ブルームバーグ):円は長年、低金利通貨を借りて高利回りの資産に投資するキャリートレードの調達通貨として中心的な役割を担ってきた。しかし、日本銀行の利上げ示唆で円高が進み、こうした取引のリターンが低下している。
シティグループとマラヤン・バンキング(メイバンク)、ソシエテ・ジェネラル、BBVAのストラテジストは今、キャリートレードの有力な調達通貨として人民元に注目している。
メイバンクのシニアストラテジスト、フィオナ・リム氏は「比較的低い金利と安定した人民元は、キャリートレードの調達通貨としての魅力を高める可能性がある」と述べ、世界的に利回りが急上昇する中でも中国の金利が安定していることが、こうした関心を高める主な要因だと指摘した。
低く安定した資金調達コストはキャリートレードに不可欠だ。主要国の中央銀行が利上げ圧力に直面する一方、中国では借り入れコストが低水準にとどまり、投資家に低コストの資金調達手段を提供している。
重要なのは、原油価格上昇に対する中国の耐性や中銀による為替管理を背景に人民元が安定していることで、キャリートレーダーは安定した利回り格差を確保しやすくなっている。
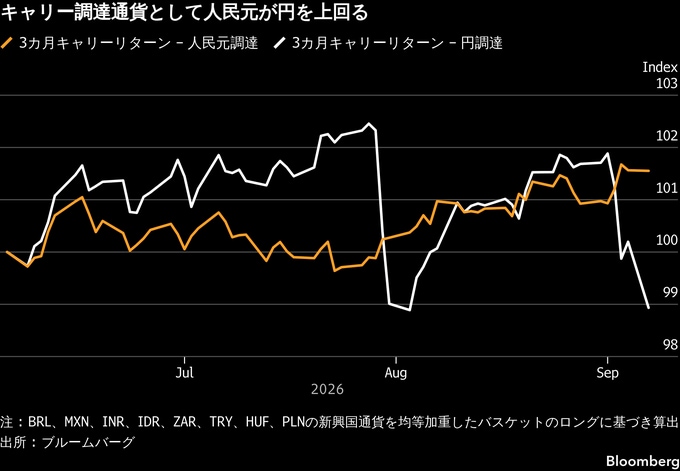
こうした低ボラティリティーの環境は最近、円調達のポジションを不安定化させた急激な為替変動に対する重要な緩衝材となっている。円は8月の下落から一転し、今月これまでに4%上昇するなど大きく相場が変動しているが、オフショア人民元はほとんど動いていない。
オフショア人民元を借り入れ、新興国の8通貨から成るバスケットに投資するキャリートレードは、過去3カ月でプラス1.5%のリターンを上げた。一方、円を調達通貨とする同様の戦略はマイナス1%の運用成績となった。ブルームバーグがまとめたデータで明らかになった。
中国との金利差拡大
シティのストラテジスト、ロヒット・ガーグ氏とゴードン・ゴー氏は9月初旬のリポートで、オフショア人民元は調達通貨としての魅力が増していると説明し、この傾向を捉える取引として、ドルのコールとオフショア人民元のプットを組み合わせたスプレッド取引を勧めた。
両氏は「人民元のボラティリティー調整後キャリーの上昇は、人民元が世界のキャリートレードでより選好される調達通貨になる可能性があることを示している」と記した。
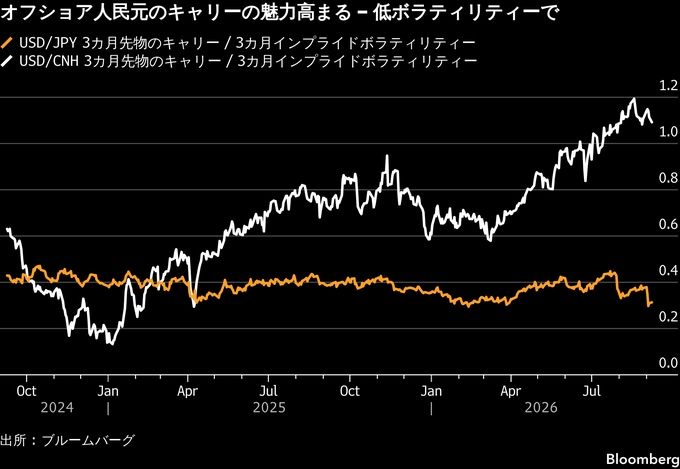
人民元がキャリートレード戦略の中心だった時期からは、しばらく時間がたっている。投資家は2024年、人民元のショートポジションを構築し、ドルや新興国通貨の高利回りトレードの資金を調達した。元安と米国の高金利がいずれも追い風となった。
中国の好調な輸出を背景とした人民元高でキャリーリターンが低下し、昨年以来こうした取引は敬遠されてきたが、人民元のキャリー通貨としての可能性が再び注目されている。
米国と日本、英国で国債利回りが急上昇し、適度に緩和的な金融政策を維持する中国人民銀行(中銀)との金利差が拡大。中国国内と世界の借り入れコストの開きが鮮明になっている。
ソシエテ・ジェネラルのストラテジスト、キヨン・ソン氏は、人民元値上がりの可能性とキャリーリターンのバランスは現時点で中立的だが、金利差の拡大に伴い、今後キャリートレードの収益性は高まると述べた。
中国本土市場では人民元の対ドル許容変動幅が、人民銀が毎営業日設定する中心レートから上下2%に制限されている。同氏は、この中心レートは人民元が現行水準から大幅に上昇することに人民銀が抵抗していることを示しているとの見方も示した。
人民銀は債券や融資、貿易金融などを通じた人民元の国際的な借り入れを引き続き促進しているものの、投機的なキャリートレード、特に人民元に対する一方向の取引を助長する恐れがある場合には、これを促す公算は小さい。
それでも、デリバティブ(金融派生商品)の取引動向は、トレーダーが人民元キャリートレードへの関心を強めていることを示している。
米証券保管振替機関(DTCC)のデータによると、ドル・オフショア人民元のプットオプションの1日平均取引量は、9月最初の8日間に8月と比べ60%余り増加した。増加率はコールを上回り、人民元のさらなる上昇に備えるヘッジ需要の強まりを反映している。こうした動きは、人民元を調達通貨とするキャリートレードへの関心が高まっている可能性を示している。
もっとも、人民元は自由に交換できないため、人民元キャリートレードの全体的な規模は円に比べて依然として限られている。
BBVAのアジア担当クロスアセット戦略責任者ダリウシュ・コワルチク氏は、中国で期間の長い借り入れの流動性が相対的に低いことから、キャリートレードの調達通貨として人民元が円を完全に代替することはないと分析。その上で、こうした構造的な制約にもかかわらず、日銀の利上げによって人民元を軸とするキャリートレードが拡大すると予想している。
「キャリートレードにおけるアジアの主要な調達通貨として、オフショア人民元が円に取って代わるリスクは注視する価値がある」と述べ、「日銀が9月に利上げすれば、円の資金調達コストは人民元とほぼ同水準になり、その次の日銀利上げでは、オフショア人民元による資金調達の方が史上初めて割安になる」と同氏は語った。
原題:Yuan Steps Into Carry Trade Spotlight Over Yen, Analysts Say (1)(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.