(ブルームバーグ):米国債市場で売りが長期化するなか、先物と現物債の価格関係の変化を利用して利益を狙う取引に好機が生まれている。
米長期国債の利回りは急上昇して5%を超え、約20年ぶりの高水準となっている。5%を上回っている期間は2007年以来最長だ。利回りの急激な動きは米国債先物市場を混乱させる恐れがある一方、トレーダーには裁定取引の機会をもたらす。CMEグループの先物を売り、受け渡し可能な現物債のうち先物の売り手にとって最も有利な「最割安銘柄(cheapest to deliver、CTD)」を買う取引だ。
このタイプのベーシス取引では、いわゆる「スイッチ・オプション」を活用して利益を得られる可能性がある。利回りの急変で、CTDがより割安な別の国債に切り替わることがあるためだ。先物を売り持ちにしているトレーダーは、受け渡し可能な国債の中から新たに最も割安となった銘柄を見極め、そちらに切り替えることで、CTDの切り替えに伴う価格差から利益を得られる。
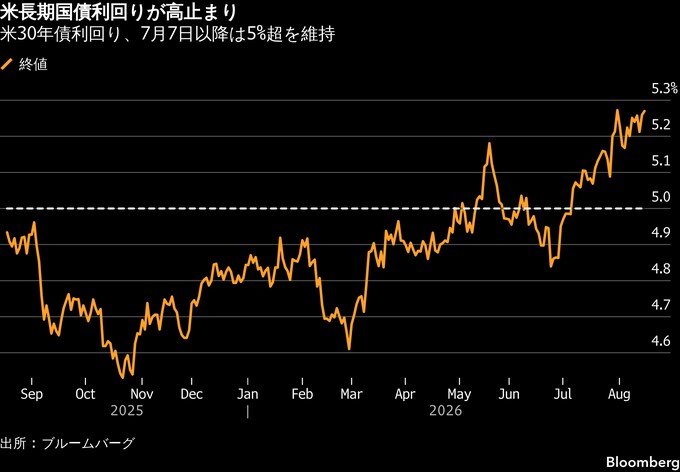
米国債、とりわけイールドカーブの長期ゾーンへの売り圧力が再び強まるなか、こうした取引が活発になる可能性がある。今週は社債発行が相次ぐうえ、20年債と長期の物価連動国債の入札も予定されている。こうしたなか、30年物米国債利回りは17日に19年ぶりの高水準まで上昇した。
こうした状況では、CTDが短時間で変わる可能性がある。ブルームバーグが集計したデータの分析によると、長期利回りが10ベーシスポイント(bp、1bp=0.01%)上昇すれば、CTDは足元の2045年8月償還債(表面利率4.875%)から、2046年2月償還債(2.5%)に切り替わる。売りがさらに強まり、利回りが現在の水準から30bp上昇すれば、CTDは2049年8月償還債(2.25%)に移る。
バークレイズの金利ストラテジストは、現在の高金利環境でCTDを切り替えられる余地が生じていることに注目する。ストラテジストのアンドレス・モク氏とアムルート・ナシッカー氏は最近のリポートで、「長期債利回りが5.0%を上回り、米国の先物ではCTDが切り替わるリスクがある」と指摘した。
さらに、「相場が大きく下落すれば」、CTDが受け渡し可能な銘柄の中で、より満期の長い銘柄に移る可能性がある一方、相場が上昇すれば、より満期の短い銘柄に移る可能性があるとした。
原題:Traders Alert for Deeper Bond Rout Fueling Niche Arbitrage Trade(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.