(ブルームバーグ):18日の日本市場では、中東をめぐる緊張激化に対する不安を背景に世界的に長期金利が上昇傾向にあることから、債券・株式ともに売られる展開が見込まれる。外為市場では、円のじり安傾向が続くとみられる一方、ドルも円以外の通貨に対しては軟調な展開が見込まれる。
6月に締結された米国とイランの暫定合意が期限を迎える中、トランプ米大統領はイランとの覚書を延長する意向はないと表明したほか、イランとともにホルムズ海峡に領海を持つオマーンにも爆撃を実施する可能性に言及した。紛争の収束の可能性が遠のく中で、原油先物価格は上昇し、債券に売り圧力がかかっている。
加えて債券市場では、米政府債務の膨張に加えてAI関連設備投資のための資金調達の一環としての長期社債の発行も重なり需給悪化が鮮明だ。17日には米30年債利回りが2007年以来の高水準をつけたほか、ドイツ30年国債利回りも2011年以来の高水準をつけており、こうした動きが日本の長期金利にも跳ね返りそうだ。
昨日に30年ぶりの高水準をつけた日本の10年国債利回りも、一段と上昇することが予想され、きょうにも2.9%台後半に入る可能性も高そうだ。市場では3%の節目も通過点に過ぎなくなるとの見方も出る中、きょうは5年債入札が予定される。日銀による9月利上げの観測が高まる中、どの程度投資家の需要が集まるのか注目されそうだ。株式市場でも、原油高・長期金利上昇への警戒感が、上値を抑えることになりそうだ。
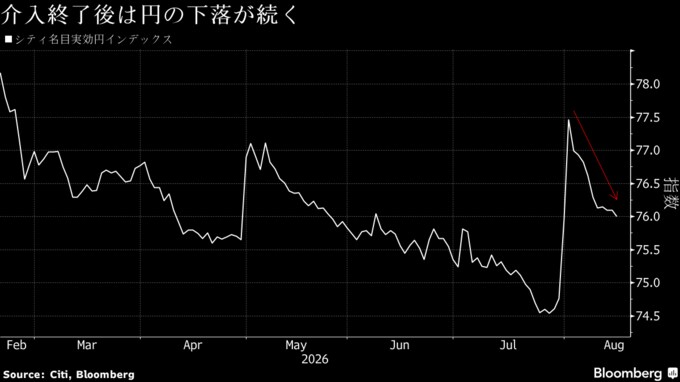
外為市場では、円のじり安傾向が続きそうだ。貿易加重ベースでみると、円の指数は、日米通貨当局による介入が終了したとみられる今月3日以降、ほぼ一貫して下げ基調となっており、円買い介入がなければ円のじり安が進む、という構図が定着しつつある。一方で、ドルもここのところの米景気指標の弱さや米連邦準備制度理事会による利上げの観測が後退していることから、円以外のほぼすべてのG10通貨に対しては昨日も下落しており、ブルームバーグ・ドル指数は昨日一時5月中旬以来の約3カ月ぶりの安値をつけた。
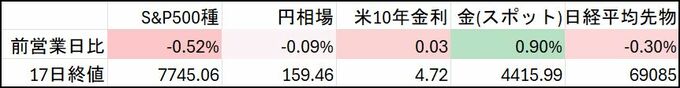
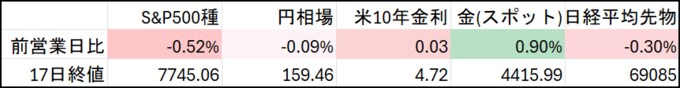
(注:表中の終値は米国時間終値。円相場は対米ドル、前営業日比は円の対ドル変化率。米10年金利の前営業日比は変化幅(単位:%ポイント)。日経平均の前営業日比はシカゴ・マーカンタイル取引所清算値と大阪取引所清算値との比較。シカゴ取引所が休場の場合は大阪取引所の夜間終値と通常取引清算値の比較。金は1トロイオンス当たりのドル建て価格)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.