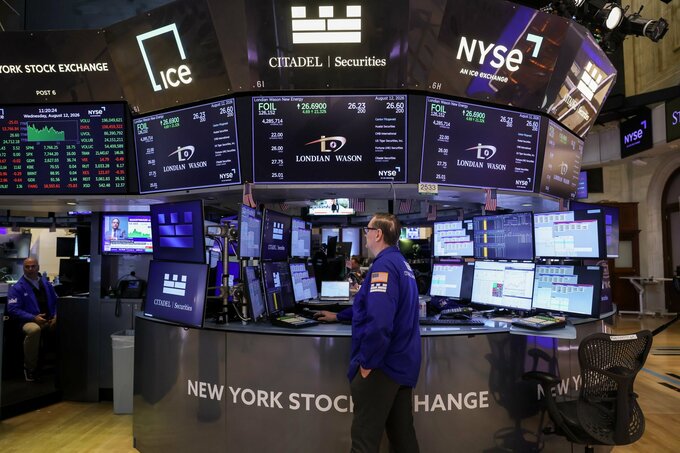
(ブルームバーグ):17日の米株式相場は下落。イラン戦争の終結に向けた合意への期待が後退する中、原油価格の高止まりがインフレを押し上げるとの懸念から、国債とともに売りが優勢になった。
こうした懸念を背景に、株価は過去最高値からさらに遠ざかった。S&P500種株価指数の構成銘柄の大半が下落し、半導体株の上昇を打ち消す格好となった。北海ブレント原油は1バレル=91ドル近くで終え、インフレ圧力を受けて米連邦準備制度理事会(FRB)が年内に利上げを実施するとの観測が高まった。30年債利回りは2007年以来の高水準を付けた。
レバノンでは戦闘が再び激化し、中東和平への期待は再び後退した。トランプ大統領はイランとの覚書(MOU)の延長に関心がないことを示唆した。
6月に署名され、形式上は17日に期限を迎えるMOUの延長を求めるかと記者団に問われ、トランプ氏は「ノー」と答えた。この停戦は米国とイランが60日以内に、より恒久的な和平合意に達するための猶予期間を設けることを目的としていた。
モルガン・スタンレー傘下Eトレードのクリス・ラーキン氏は、最近の原油価格上昇や米国とイランの外交面で進展がないことを踏まえると、中東情勢は引き続きリスク要因だと指摘した。
長期金利の上昇も投資家の不安を強めた。政府支出の急増や長期債の大量発行、過去5年間にわたりFRBの目標を上回っているインフレに対する懸念を反映している。
アメリプライズのアンソニー・サグリンベネ氏は「米国債務の増大と財政規律の欠如への注目と懸念が強まっている」と指摘。「頻繁に実施される大規模な国債入札は、悪化する政府の財政見通しに債券市場が異議を唱える機会となっており、入札を成立させるためにより高い利回りを求めている」と述べた。
さらに「今後、米国債の入札が増える中で一段と高い利回りが求められるようになれば、株式市場が金利の高止まりが長期化する環境を乗り越える上で、企業のファンダメンタルズとAIを巡る勢いが期待に応え続けることがますます重要になる」と論じた。
米国債
米国債市場では、30年債利回りが上昇し、約20年ぶりの高水準となった。急増する政府債務や長期債の大量発行、過去5年間にわたりFRBの目標を上回っているインフレに対する懸念を反映した。
30年債利回りは5ベーシスポイント(bp、1bp=0.01%)上昇して5.31%と、2007年以来の高水準を付けた。
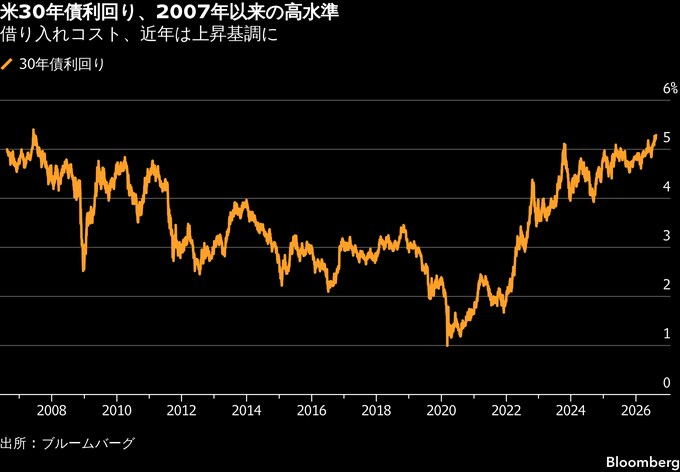
利回り上昇は米政府の借り入れコストを押し上げており、世界の債券市場で広がる動きの一環でもある。政府債務の膨張や根強いインフレリスクに備えるため、投資家はより高い利回りを求めている。
米国では、AIブームの資金を賄うため企業の借り入れが急増していることに加え、長期債を従来購入してきた投資家の需要が弱まっていることも、利回り上昇に拍車をかけている。
バークレイズの米金利戦略責任者、アンシュル・プラダン氏は「長期債の売りに逆らうべきではないと主張してきたが、その見方は変わっていない」と述べた。「強気に転じるには、予想外の財政改善や、AI関連の起債減少、米財務省による国債発行戦略の転換、軟調な経済指標の持続などが、いくらか重なる必要がある」と指摘した。
17日の取引では前週からの売りが続いた。米財務省が前週実施した30年債入札(規模250億ドル)では、最高落札利回りが5.216%と、同年限の入札として2001年以来の高水準となった。その前日に実施された10年債入札でも、調達コストは2007年以来の高水準となった。
最近の経済指標を受け、米連邦準備制度理事会(FRB)が今後数カ月に短期金利を引き上げる必要性がやや後退しているにもかかわらず、長期債利回りは上昇している。
前週発表された消費者物価指数(CPI)は、食品とエネルギーを除くコア指数が前年同月比で鈍化を示したほか、7月の雇用統計では雇用者数が予想外に減少し、小売売上高も2025年5月以来の大幅な落ち込みとなった。それでもインフレ率はFRBの目標である2%を大きく上回っており、7月のCPIは前年同月比3.4%上昇した。
こうした米経済指標の軟化を背景に、米国債は年限によって利回りの動きが分かれ、イールドカーブのスティープ化が進んでいる。2年債と30年債の利回り差は114bpと、4月以来の最大に拡大している。
外為
外国為替市場では、ドル指数が3カ月ぶりの安値水準に低下した。先週までに発表された米経済指標で弱い内容が相次いだことを受け、米連邦準備制度理事会(FRB)の追加利上げ観測が後退し、ドル売りが続いた。
ブルームバーグ・ドル・スポット指数は3日続落。一時は0.3%下げ、5月15日以来の低水準を付けた。短期金融市場では来月の利上げ確率が約3分の1に低下した。7月下旬には約75%だった。
対ドルの円相場は小幅安。アジア・欧州の取引時間中に1ドル=158円85銭まで上昇する場面があった。ニューヨーク時間の午後はドルが全般的に持ち直し、円は下げに転じ、一時は159円60銭を付けた。
ウェルズ・ファーゴ・セキュリティーズのストラテジスト、エリック・ネルソン氏は「年内利上げの可能性が一段と低下する中、残っていたドルのロングポジションを解消する動きが続いている」と述べた。
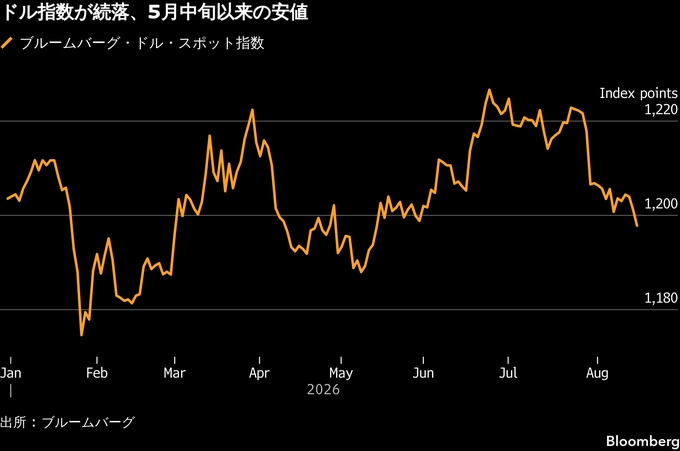
背景には、7月の雇用やインフレの統計が低調だったことに加え、14日発表の米小売売上高が予想外に弱かったことがある。今週はドル相場を大きく動かすような主要経済指標の発表は少ないものの、21日発表の世界各国の購買担当者指数(PMI)が、次の重要な手掛かりとなりそうだ。
米商品先物取引委員会(CFTC)によると、投機筋は11日までの2週間にドルの強気ポジションを縮小した。
マネックスの為替トレーダー、アンドルー・ハズレット氏は「この流れが続くかどうかを見極めるため、21日のPMIに注目している。強い指標となれば、ドル安の流れを反転させる可能性がある」と述べた。「19日の米連邦公開市場委員会(FOMC)議事要旨も重要だが、影響はより限定的になるとみている」と語った。
今月下旬にワイオミング州ジャクソンホールで開かれる年次経済シンポジウムで、ウォーシュFRB議長が何を発言するかにも注目が集まっている。金利を変更するかどうかや、その時期について見通しを示さない同議長の方針は、多くの投資家を困惑させている。
マン・グループのチーフ・マーケット・ストラテジスト、クリスティナ・フーパー氏はジャクソンホール会議について、「今回は新しいFRB議長を巡って不透明な点が多いため、ジャクソンホール会議はこれまで以上に重要になる」と述べた。
原油
ニューヨーク原油先物相場は続伸。中東の紛争が収束には程遠いことを示す動きが相次ぎ、ホルムズ海峡を通じた原油輸送が近く戦争前の水準に回復するとの楽観的な見方が後退した。
北海ブレント10月限は前週末比2.35ドル(2.7%)高の1バレル=90.87ドルで終了した。先週は6%近く上昇していた。ウェスト・テキサス・インターミディエート(WTI)9月限は前週末比2.10ドル(2.6%)上昇し、84.50ドルで引けた。
ライト米エネルギー長官はFOXニュースのインタビューで、米国はイランに対し長期戦の構えでいると述べ、近く緊張緩和に動く計画がないことを示唆した。
これに先立ってトランプ米大統領は同じくFOXニュースに対し、イラン船舶に対する米国の封鎖をオマーンが妨害した場合、同国を爆撃すると警告した。
中東各地で衝突が起きており、レバノンでは激しい戦闘が発生。ホルムズ海峡でも複数のタンカーが攻撃を受けている。
米イランが合意した60日間の停戦は今月17日が期限。停戦合意は既に繰り返し破られており、両国の交渉は行き詰まっているとみられる。そうした中でも、中東の産油国はペルシャ湾から大量の原油をシャトル輸送しており、それが原油相場の上昇を抑える一因となっている。
グローバル・リスク・マネジメントのチーフアナリスト、アルネ・ローマン・ラスムセン氏は「ホルムズ海峡を通過する原油が増加していることに加え、米国が軍事的圧力から経済制裁へと軸足を移しつつあることで、地政学的プレミアムが低下し、原油価格の上値が抑えられている」と指摘した。
同氏はその上で、「経済的な圧力をかける戦略は、ホルムズ海峡の実質封鎖が数カ月に及ぶ可能性があることを意味する」と述べた。
金
金相場は続伸。先週まで週間ベースで2週連続上昇した基調を引き継いだ。米連邦準備制度理事会(FRB)の利上げ観測後退でドルに下押し圧力がかかり、多くの買い手にとって金が割安となった。
金スポット価格は一時、前週末比1.2%上昇し、1オンス=4429ドル近辺に達した。先週は週間で1%近く上昇していた。
金利スワップ市場は、年末までの米利上げをもはや完全には見込んでいない。わずか1週間前は100%織り込んでいた。
グローバルX・ETFのアナリスト、ジャスティン・リン氏は「FRBが短期的に真の意味でタカ派だと、市場はみていない」と述べた。
ただ、中東で新たな衝突が発生し、戦争激化やエネルギー価格上昇への懸念が強まったため、金融引き締めのリスクは残っている。
リン氏は金相場について「上昇の勢いにさらなる余地があることを確認するには、4400ドルを明確に上抜ける必要がある」と指摘。
「最近の反発は主にテクニカル要因によるものだが、過去1週間の好材料の大半も既に織り込んでいる」とし、次の明確な材料が出るまで金相場はほぼ横ばいで推移する可能性があるとの見方を示した。
スポット価格はニューヨーク時間午後3時27分現在、前週末比39.85ドル(0.9%)高の1オンス=4416.25ドル。ニューヨーク商品取引所(COMEX)の金先物12月限は、同36.40ドル(0.8%)高の4473.70ドルで引けた。
欧州
超長期の国債が下落。先週の下げが続いた格好で、財政リスクを巡る懸念がとりわけ30年債を圧迫し、フランス国債は18年ぶりの安値を付けた。
フランス30年債利回りは2ベーシスポイント(bp、1bp=0.01%)上昇して4.86%と、2008年9月以来の高水準。ドイツ30年債利回りも2bp上昇の3.75%となり、2011以来の水準を付けた。
英国債も売られた。30年債利回りは一時3bp上昇し、5.82%となった。
一方、全般的に2年債利回りは小動きで、利回り曲線は世界的にベアスティープ化が進んだ。
株式は薄商いの中で下落。消費財や食品・飲料の下げが目立った。
ストックス欧州600指数は0.2%安。出来高は平均をおよそ35%下回った。
業種別では消費財が最も大きく売られ、高級品のケリング、モンクレールはともに4%前後下落した。
ソイテック、STマイクロエレクトロニクス、ASMLホールディングなどの半導体関連株は堅調だった。AI新興企業の米アンソロピックが、2026年第2四半期の売上高が前年同期の少なくとも14倍に急増したと投資を検討している投資家に説明し、連想買いが広がった。
8月17日の欧州マーケット概観(表はロンドン午後6時現在)
原題:Stocks Fall as Brent Tops $90 on Middle East Risks: Markets Wrap(抜粋)
US Bond Selloff Drives 30-Year Yields to Highest Since 2007 (2)
Dollar Extends Slide as Traders Scale Back Fed Tightening Bets
Oil Rises With Renewed Mideast Tension and Hormuz Flows in Focus
Gold Advances as Dollar Pushes Lower on Easing Fed Hike Bets
European Stocks Drop in Subdued Trading; SIG Tumbles on CEO Exit(抜粋)
Super-Long European Bonds Extend Losses: End-of-Day Curves(抜粋)
もっと読むにはこちら bloomberg.com/jp
©2026 Bloomberg L.P.